5米大车一时的热度毫无意义,改款冲高、新车爆红都是常态,但绝大多数车型都是昙花一现。
纵观今年国内SUV市场,最热闹、内卷最极致的细分赛道,一定是5米级大SUV市场。
从整体大盘数据来看,这个细分市场的增长肉眼可见。今年2月份,全国5米级大SUV整体销量仅6.3万辆,到2026年9月,整体销量已经飙升至13.79万辆,体量实现翻倍式增长。
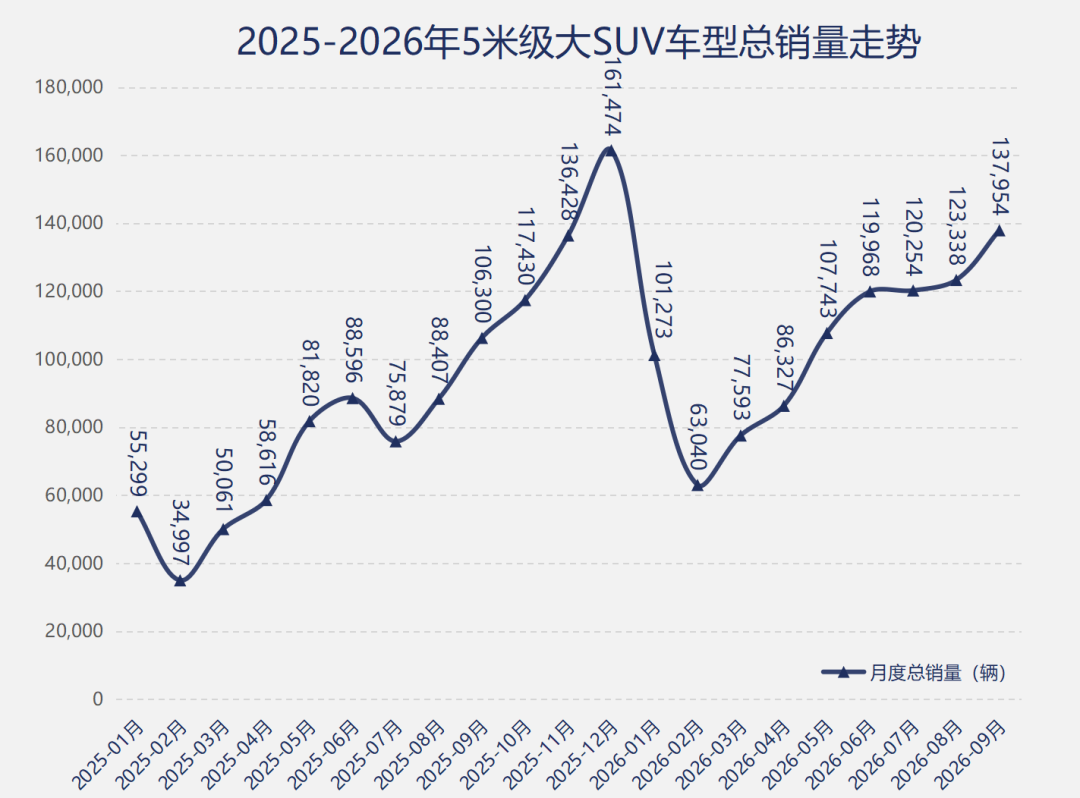

但这个市场真的有那么大吗?实际上销量增长的背后,并非市场的自然扩容,更多的是车型内卷硬生生“抢”出来的增量。
近两年车企集体扎堆大尺寸SUV赛道,最直观的变化就是车型数量暴涨。去年同期,市面上合规的5米车长、近3米轴距的大SUV车型仅有30款左右,而今年9月,在售车型已经突破60款,数量直接翻倍。
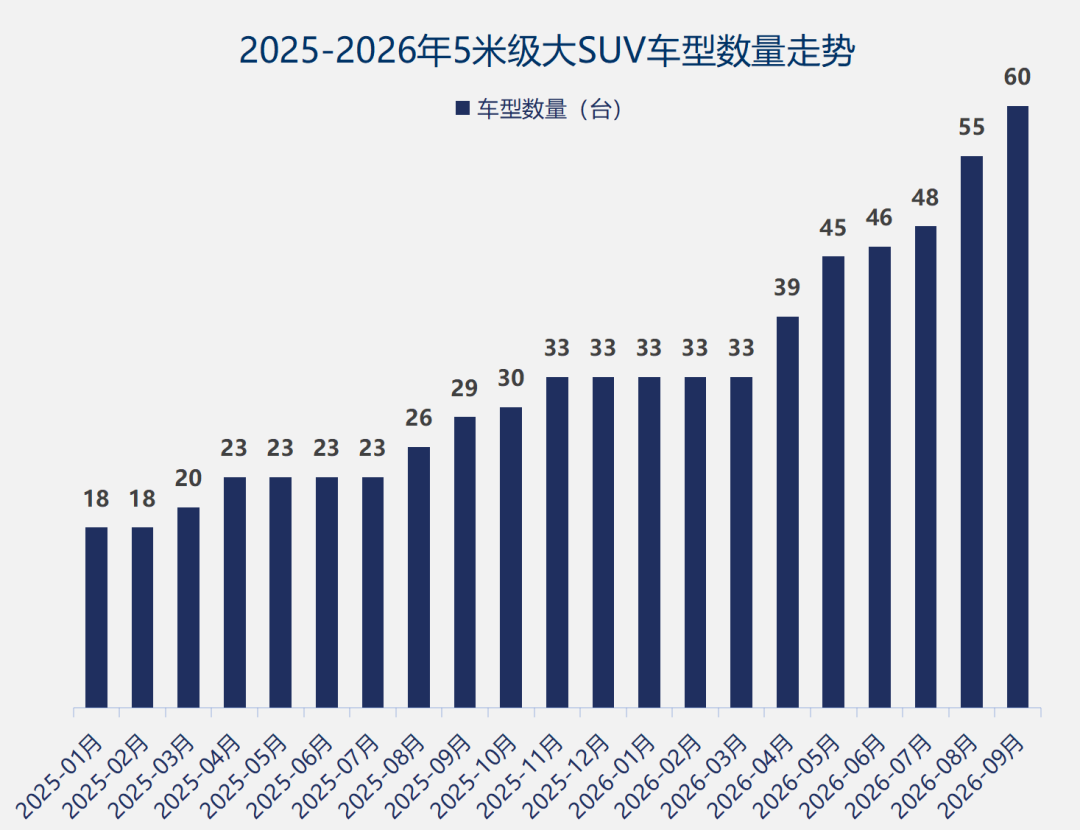
这背后很重要的一个因素是,行业的大尺寸化趋势已经彻底成型,放在过去,5米级车长、3米轴距的尺寸标准,基本是传统中大型、大型SUV的专属。
现在,大量中型SUV全面“越级放大”,借着新能源架构的优势,车身、轴距全面拉伸。像极狐阿尔法T7、启境GX7、与众08等全新中型SUV车型,全部卡在5米出头车长、3米出头的轴距,进一步填充赛道、挤压市场空间。
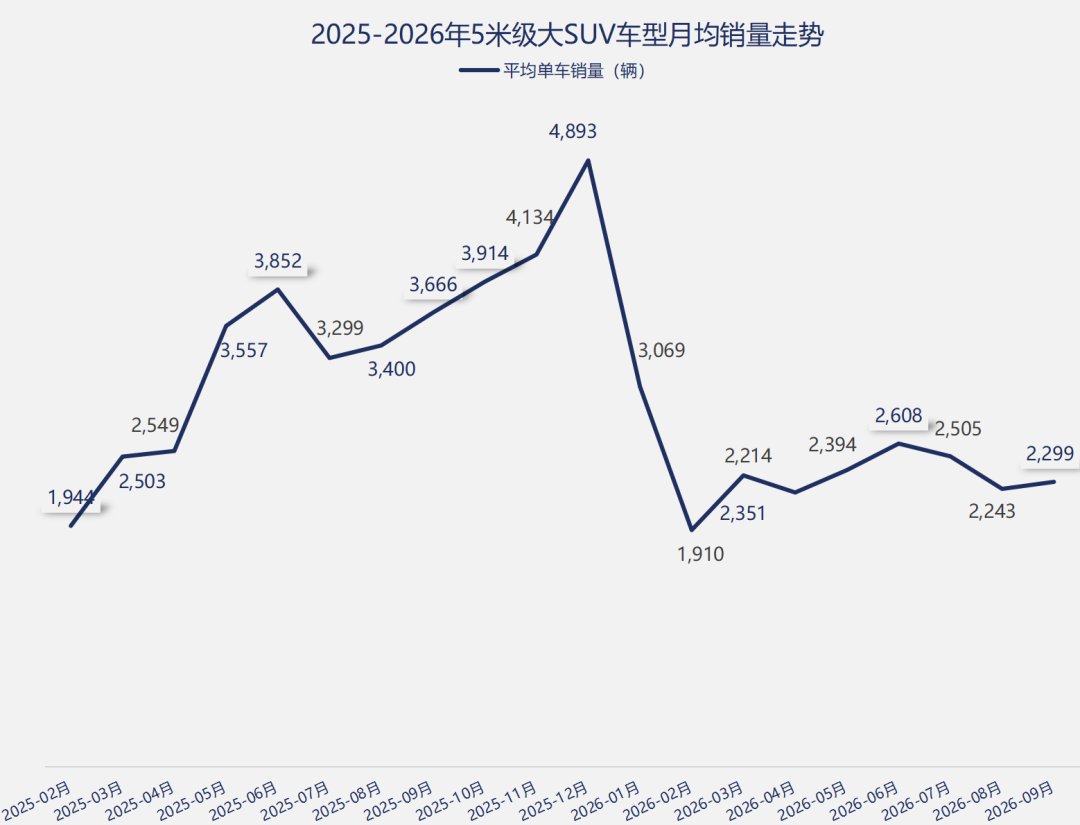
赛道车型翻倍、整体销量翻倍,但蛋糕变大的速度,远远赶不上入局玩家变多的速度,这也是当下这个赛道最残酷的真相。
一年前,5米大SUV单车型月均销量还能稳定在4000辆以上;到了今年,车型数量翻倍分流之后,所有车型平均月销量直接腰斩,仅剩2000辆左右。
热闹的大盘背后,是绝大多数车型吃不饱、卖不动的极致内卷。
仅三款车型稳定破万,梯队断层严重
复盘9月5米大SUV销量榜单,整个市场梯队分化极其明显,早已告别早年多家混战、百花齐放的局面。
目前整个赛道,全网仅有三款车型月销破万,分别是比亚迪大唐、蔚来ES8、问界M9,牢牢稳住第一梯队,成为整个细分市场的绝对常青树。
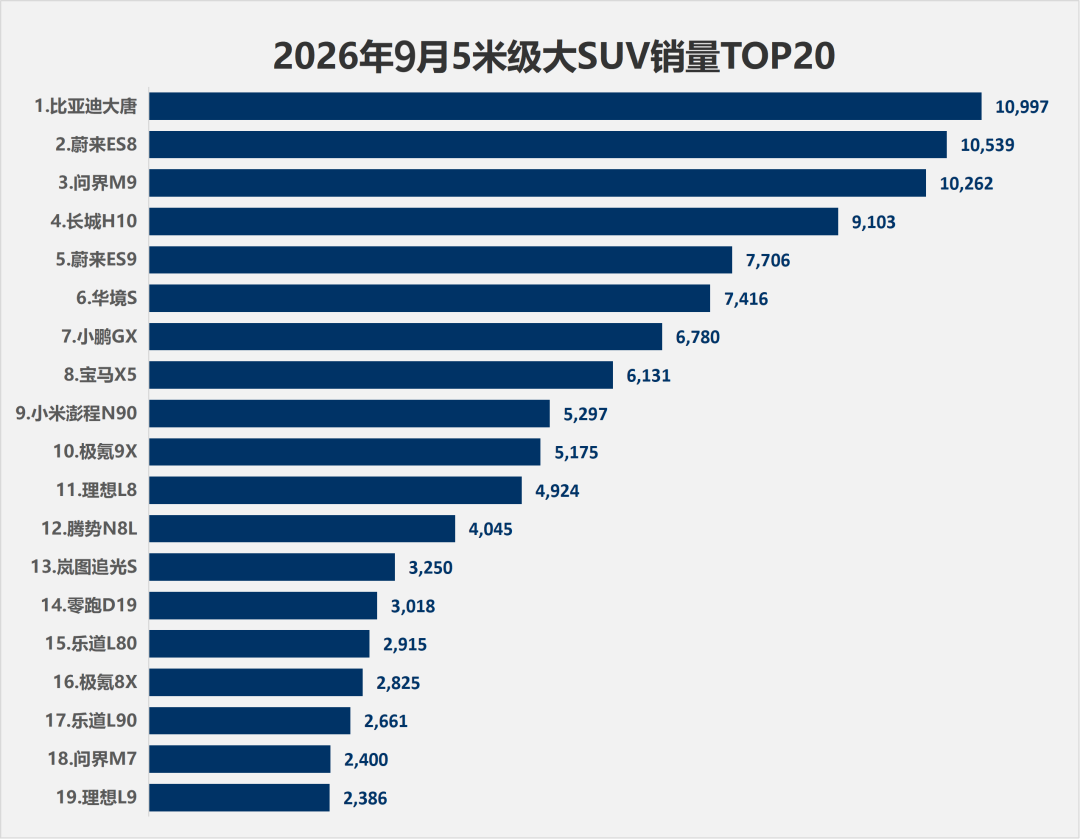
第二梯队基本集中在7000-9000辆区间,之前首月月销破万的长城H10,9月销量回落至9000辆左右,小幅回落;蔚来ES9表现十分稳健,单月成交7700余辆;华境S、小鹏GX走势平稳,长期守住六七千辆的销量基本盘;豪华市场迎来回暖,宝马X5终端让利见效,销量回升至6000多辆,在传统豪华大SUV里竞争力持续回归。
新晋热门车型表现亮眼,小米鹏城N90上市首月交付5200辆,首战告捷,凭借订单储备,后续还有不小的上涨空间;此前持续低迷的极氪9X,9月销量回升至5100辆,重回十强阵营,环比实现明显修复。
而榜单后半段,几乎是全员下跌、持续疲软的状态,内卷压力彻底显现。
理想L8完成改款升级后,前期订单爆发、销量冲高,但后劲不足,9月销量回落至5000辆左右;零跑D19从巅峰月销破万一路下滑,9月仅3000辆;极氪8X仅剩2800辆;乐道L80、L90全部只有2000多辆。
曾经的标杆车型跌幅更夸张,问界M7早已不复当年一枝独秀的盛况,如今月销仅2400辆;理想L9更新换代后冲高回落,9月销量2300多辆。
足以看出,如今的5米大SUV赛道,真正能实现长期稳定走量的车型屈指可数,绝大多数新品、老款都在持续降价内卷、份额持续缩水。
蔚来霸榜,比亚迪、小米逆袭
如果单看品牌派系的整体销量,今年5米大SUV赛道的排位更迭,堪称翻天覆地。
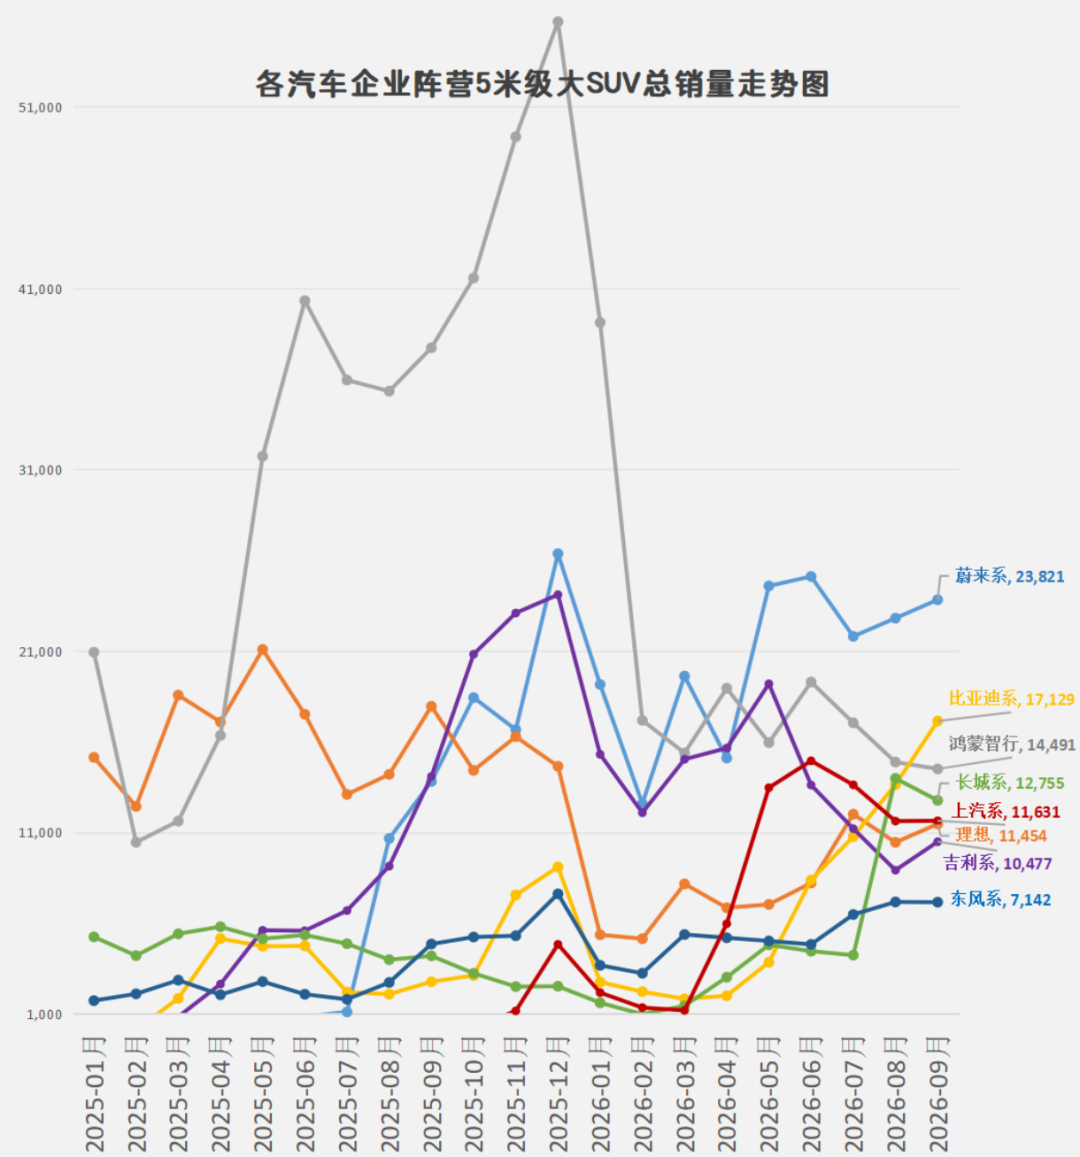
曾经统治这个赛道的,是鸿蒙智行系,巅峰时期,鸿蒙全系5米大SUV单月总销量突破5万辆,独占赛道半壁江山。但近段时间持续下滑,如今月销已经跌出15000辆。
鸿蒙系如今仅剩问界M9一款车型撑场面,稳定月销破万,守住基本盘。
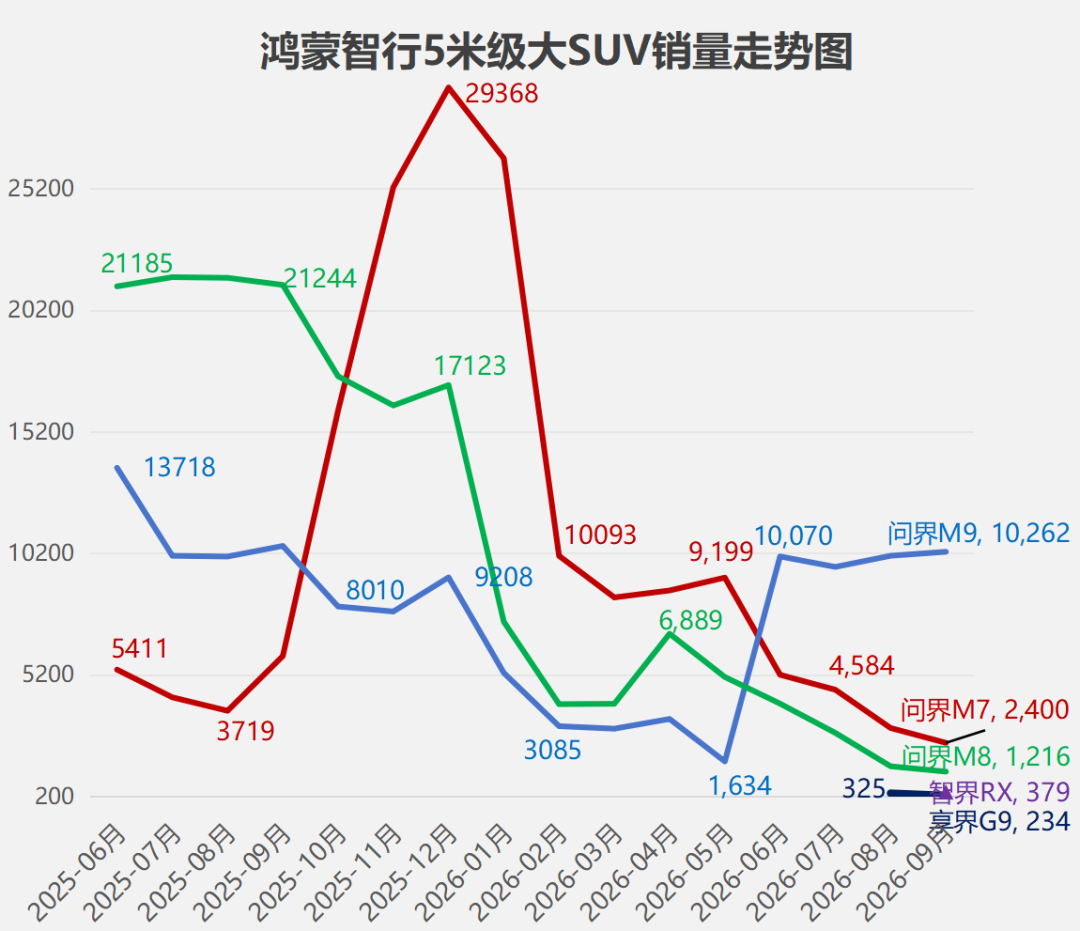
其余矩阵车型全面哑火,曾经月销3万辆的问界M7、2万辆的问界M8,如今销量大幅缩水;全新上市的智界RX、享界G9,市场声量和终端销量暂时不及预期。曾经的赛道霸主,如今沦为“单车型作战”。
现在,赛道绝对霸主是蔚来,其凭借ES8、ES9两款核心大SUV稳定输出,蔚来长期霸占5米大SUV品牌销量榜首,月销稳稳卡在2.5万辆级别,是目前赛道里最稳定、最抗跌的品牌。
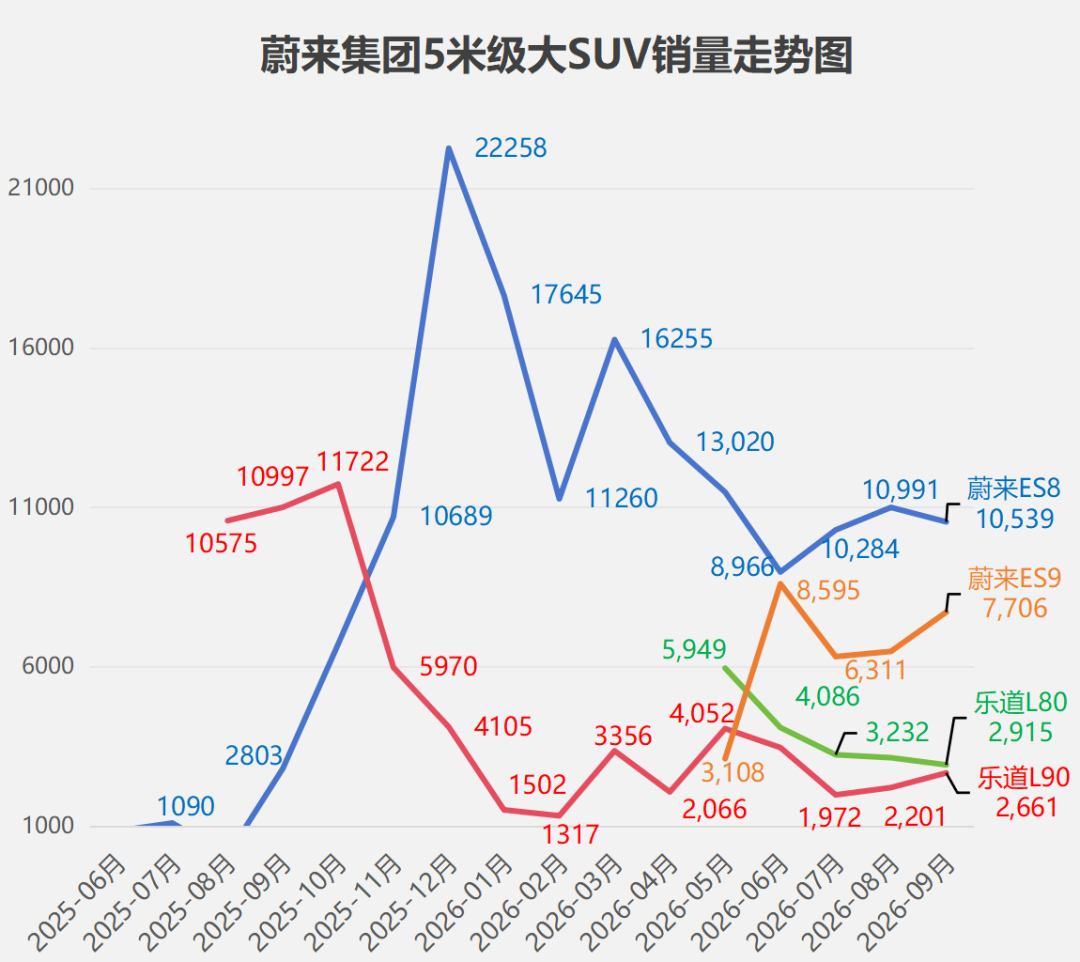
蔚来ES8在2025年12月创下月销2万辆的巅峰,今年持续回落,但依旧稳住万辆级别,8系9系两款主力车型合计月销稳定1.7万-1.8万辆,是品牌高端化的核心支柱。
反观乐道,L90曾稳定月销破万,后续持续下滑,即便完成换新,也没能提振销量。受品牌定位、价格体系限制,乐道已经无法复刻早期热度。
最亮眼的逆袭者,当属比亚迪,此前比亚迪在大尺寸高端SUV赛道一直没有优势,但随着比亚迪大唐彻底起量、腾势N8L纯电版稳步回暖,9月比亚迪全系5米大SUV月销突破1.7万辆,强势拿下行业第二。
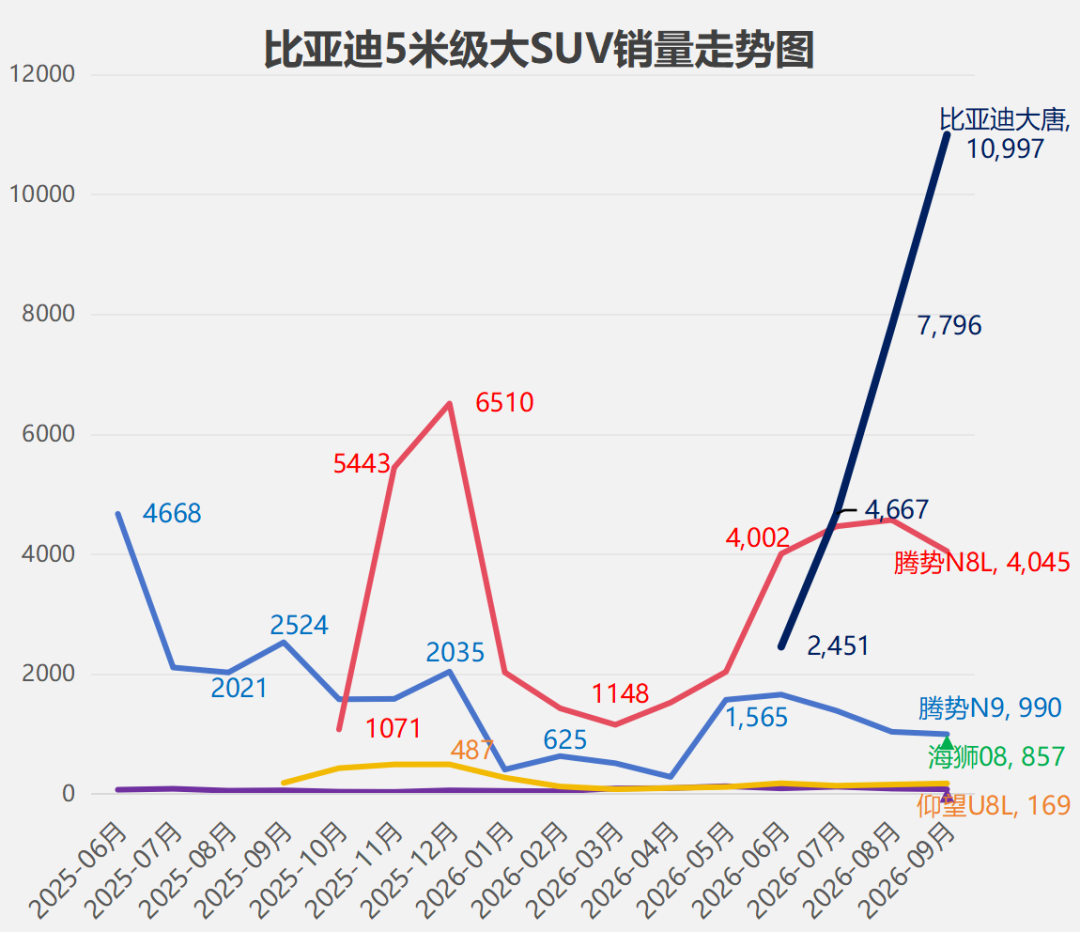
9月新上市的海狮08顺利实现首批交付,处于销量爬坡初期。随着年底产能、订单持续释放,海狮08将成为全新增量,比亚迪有望凭借三款主力大SUV,冲击赛道第一席位。
长城系稳居第四,核心依靠长城H10单款车型撑起大盘,但品牌内部分化严重。魏派V8X、V9X销量惨淡上市以来就没有热销过;曾经表现尚可的坦克700,从巅峰2600辆暴跌至800余辆。
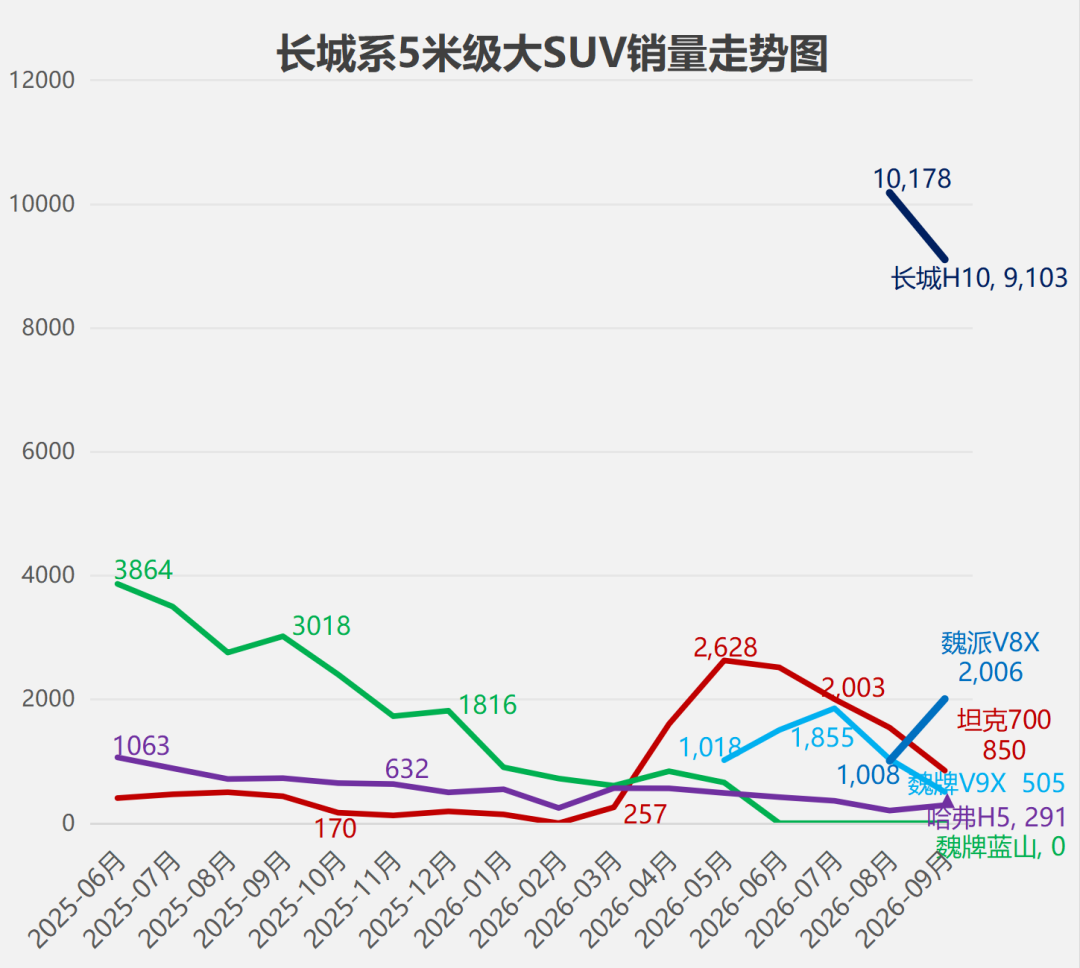
蓝山更是从之前3000辆+的平均数跌落至停产,不过换代蓝山将基于长城H10平辆打造,后续有望为长城大SUV矩阵补量。
曾经稳居前列的吉利系,如今大幅滑落至第七位,此前吉利系银河M9和极氪9X两款大SUV同步破万,全系峰值月销突破2.4万辆。
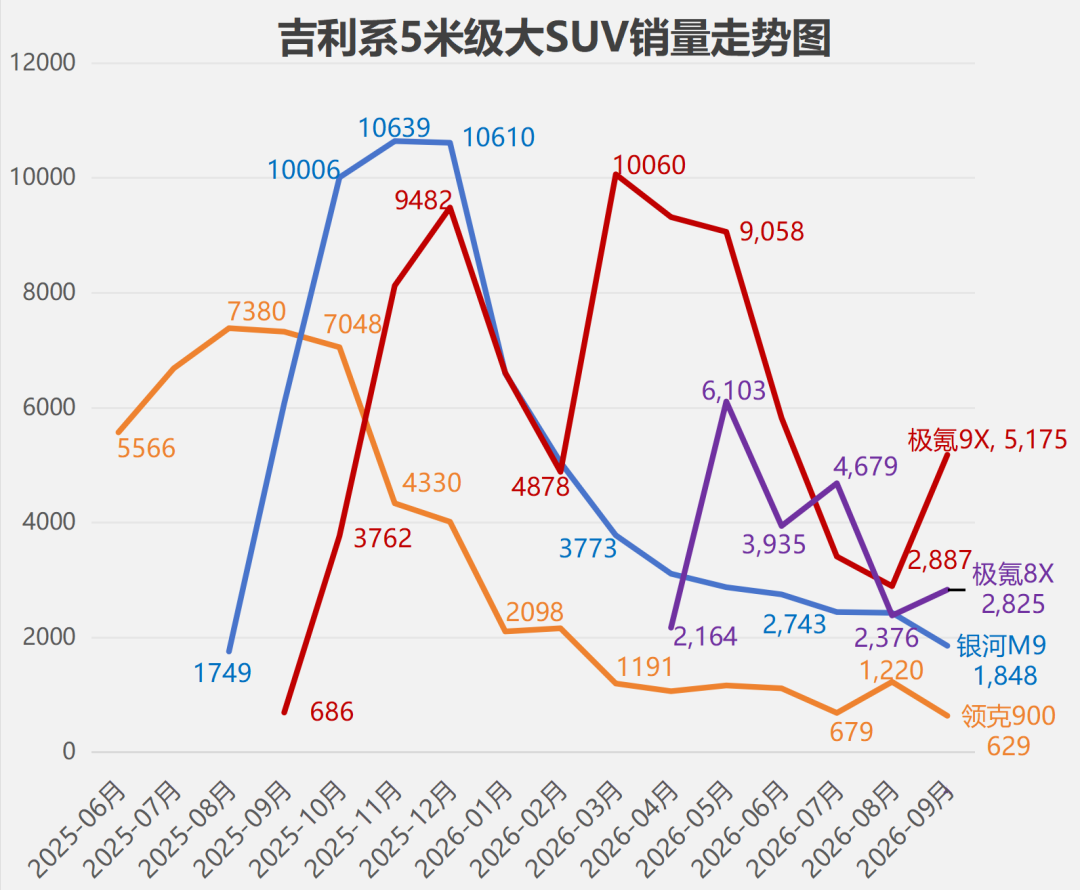
但如今银河M9从月销万辆跌至1800辆,后续将推出五座版银河M8,通过降价下探、补充车型矩阵,试图挽回市场。
极氪9X、8X目前依靠海外出口实现回暖,国内市场持续内卷疲软,捷克等海外市场的热销,成为极氪大SUV唯一的增量出口。
而曾经月销7000多辆的领克900,如今仅剩600余辆,新款领克900L完成改款,加长车身、升级配置,能否重启热度,还有待市场验证。
理想系的销量更是“过山车式波动”,完全依赖改款续命。
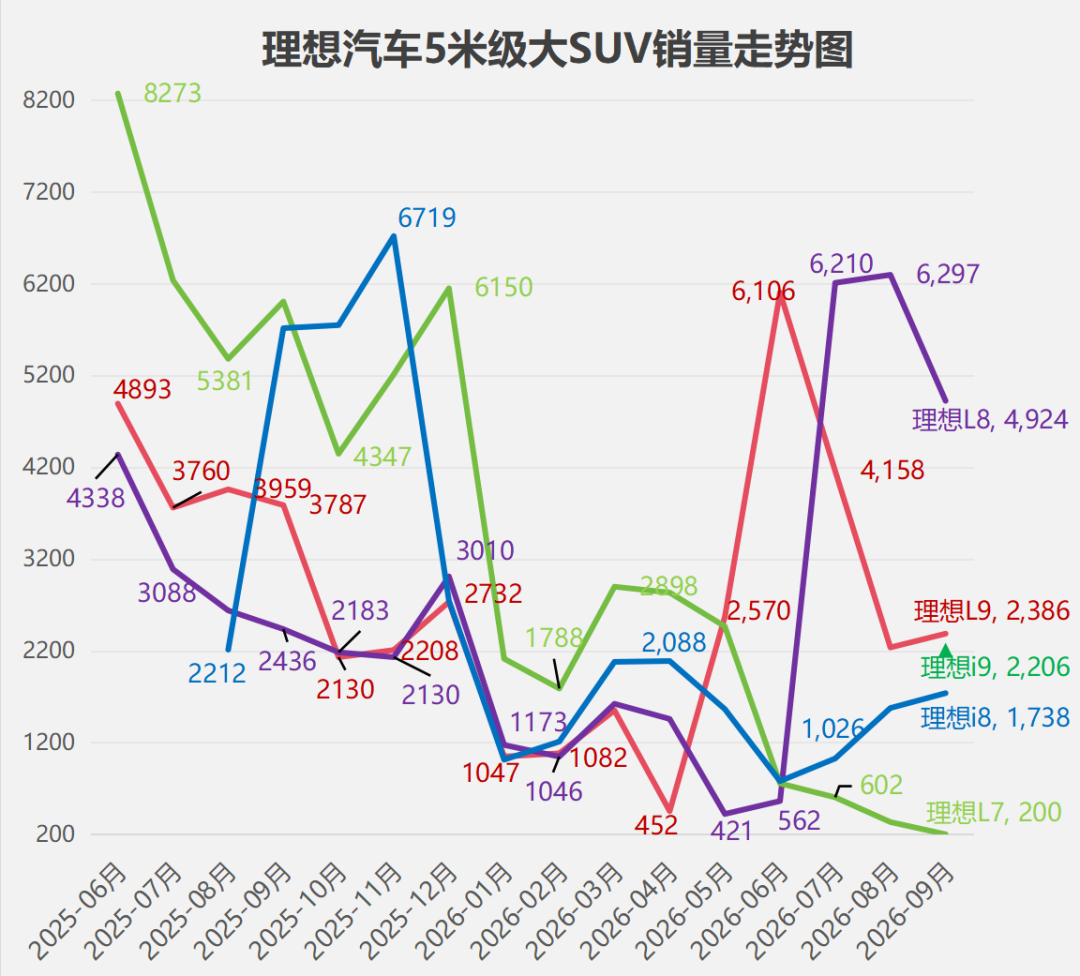
理想L9更新后冲高至6100辆,随后连续回落至2000多辆;理想L8换代前跌至几百辆,换代后冲高至6000多辆,9月再度回落。
理想i8从6700辆峰值跌至千辆级别;老款理想L7更是仅剩200余辆。
足以说明,理想大SUV完全靠改款拉动热度,无改款、无销量,长期稳定性严重不足。
上汽系、理想系处境相似,热度极高、持续性极差。
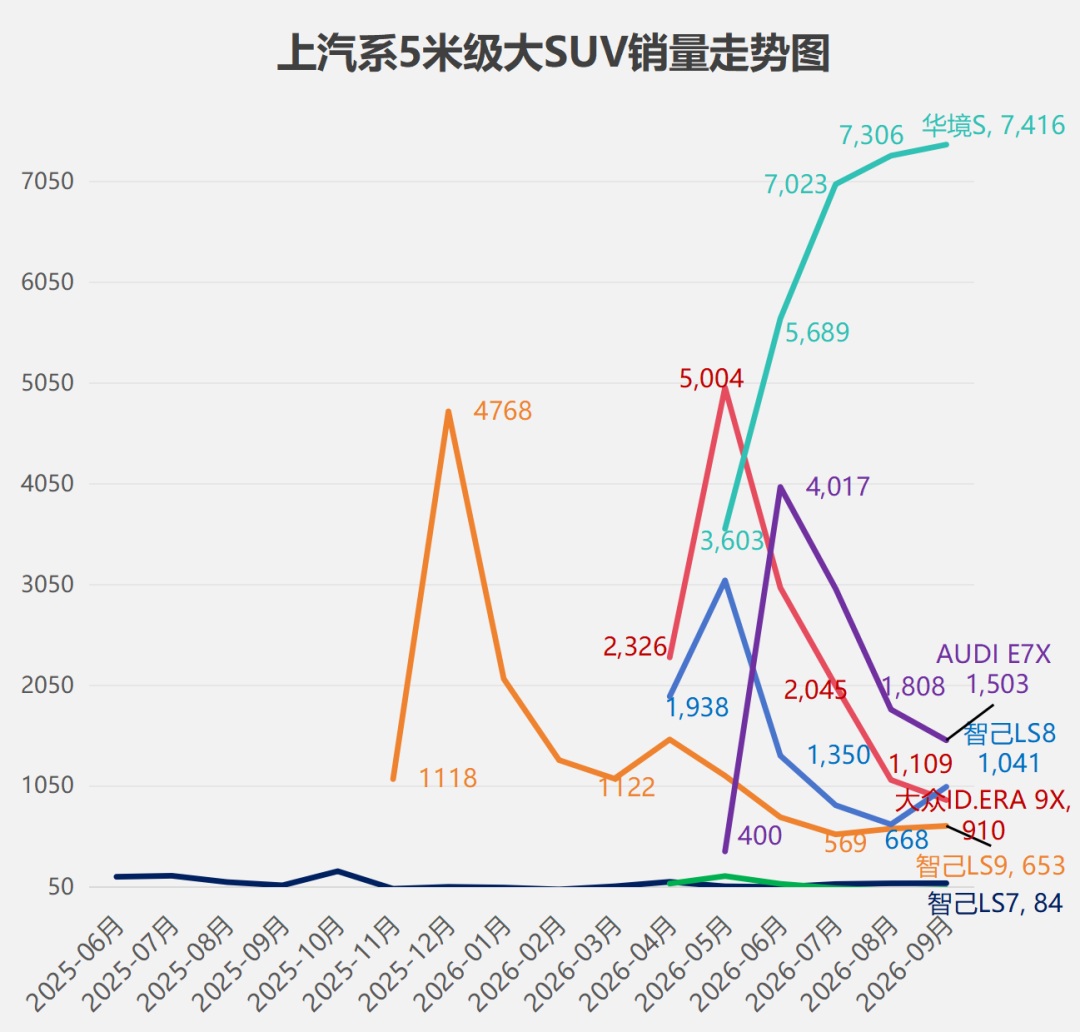
上汽系仅五菱华劲S稳定输出,连续三月销量破7000辆,靠极致性价比稳住基本盘。
其余车型全面拉胯,奥迪E7X 从5000辆跌至1500辆;智己LS8从3000多辆跌至千辆出头;大众ID.ERA 9X、智己LS9近乎崩了,前者跌破千辆,后者仅剩600余辆,新品生命周期极短。
东风系所有大SUV车型,都逃不过“火不过两月”的魔咒。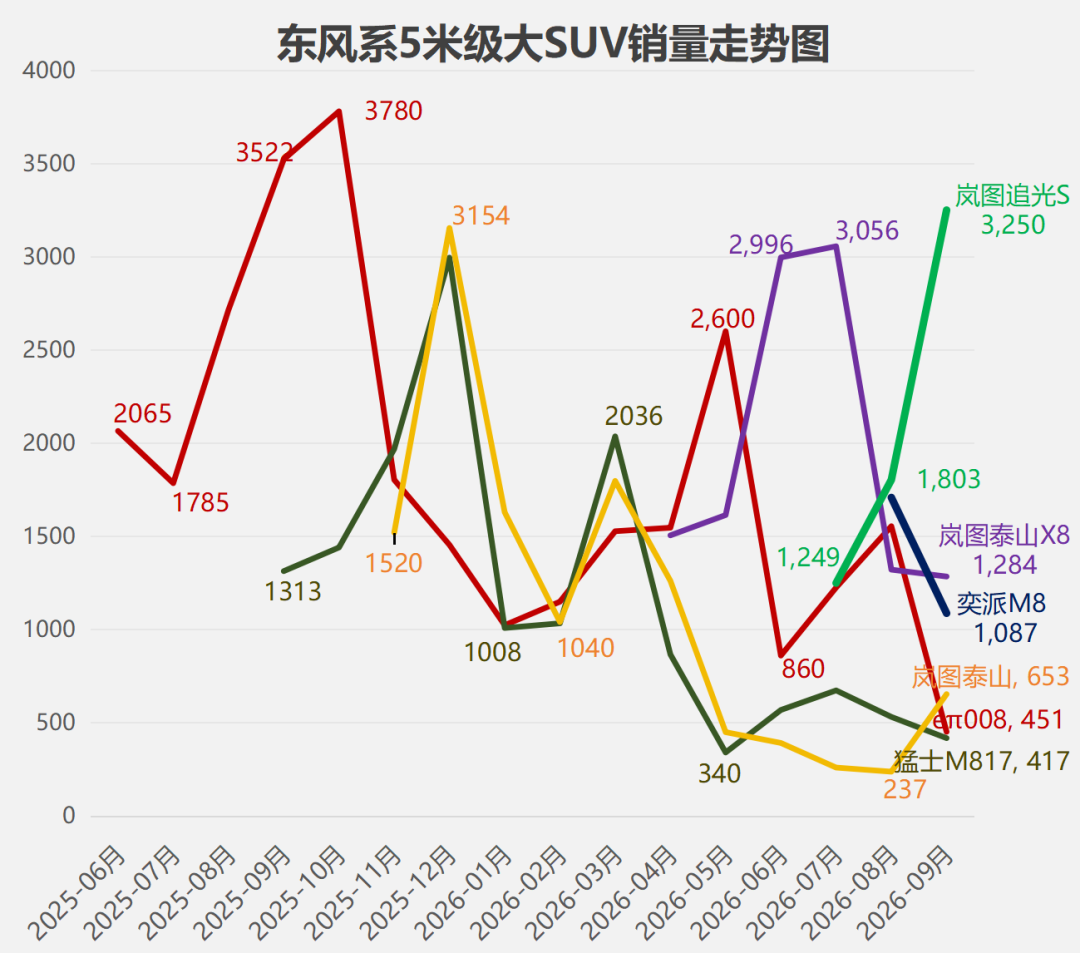
主力车型奕派008热度褪去,岚图泰山、泰山X8上市初期短暂冲至3000辆,随后快速回落至千辆左右。
追光S上市初期冲高3000余辆,后续竞争压力剧增,持续性堪忧;全新奕派M8垂直替换奕派008老款车型,首月1800辆、次月仅破千,增长乏力已成定局。
奇瑞和长安两大自主大厂在5米大SUV赛道几乎失声。
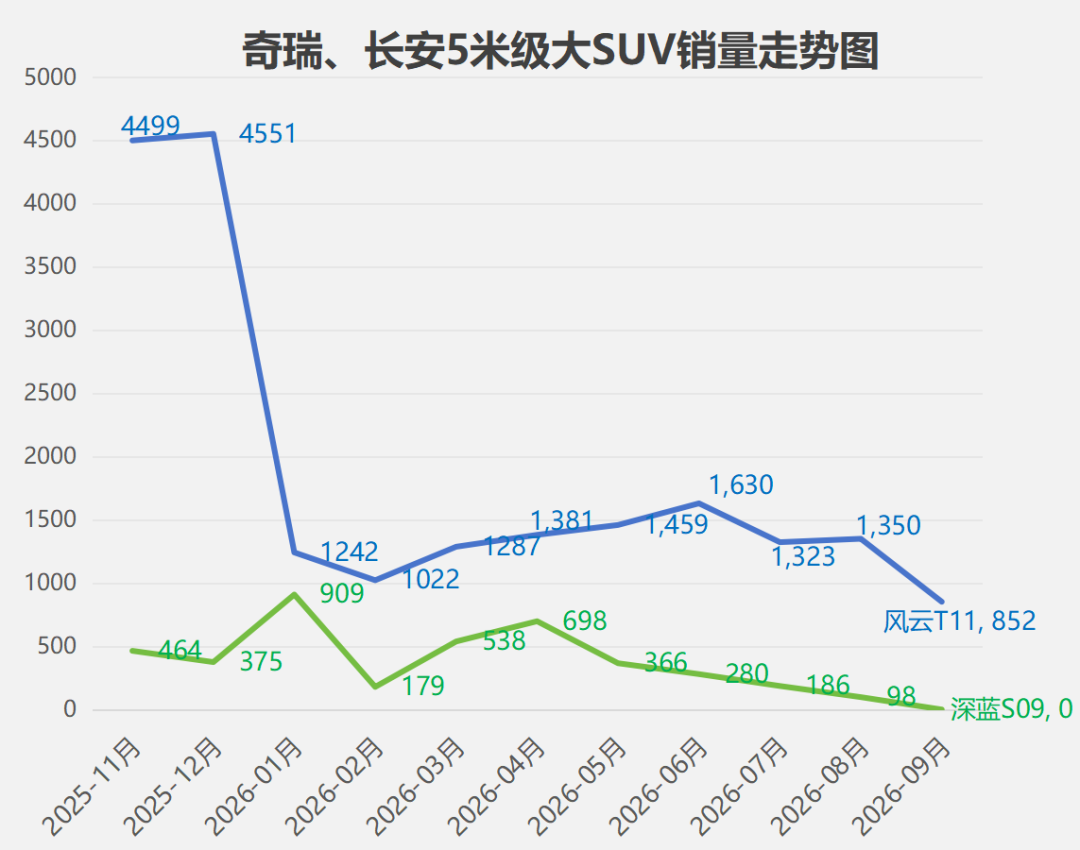
奇瑞风云T11上市较早,巅峰仅4500辆,如今近乎退市;长安深蓝S09早已停摆,9月销量直接挂零,彻底退出赛道竞争。
小鹏、零跑、小米属于新生代混战,性价比内卷到底。其中小鹏GX走势最稳,连续四五个月稳定热销,新款G9L加长版上市次月破千,双车矩阵逐步成型,站稳中端大SUV赛道。
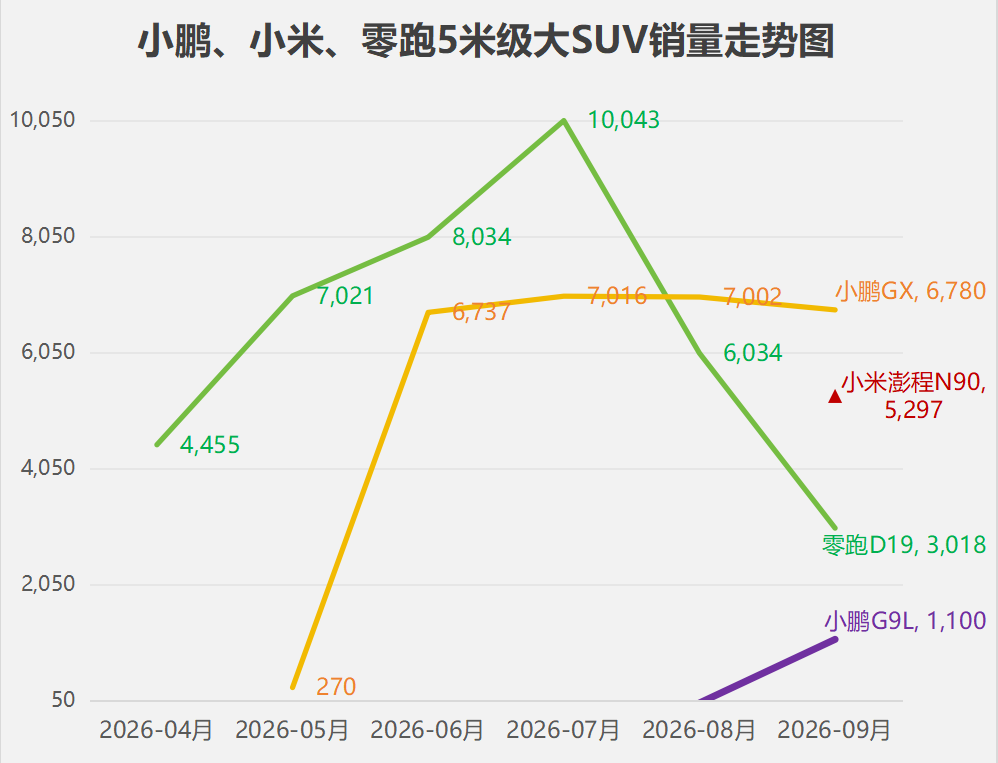
零跑D19从万辆巅峰持续下滑,9月仅3000余辆,极致性价比路线如今对手扎堆,优势也不是那么明显了。
小米澎程N90首月交付5200辆,订单储备充足,后续增长潜力巨大,有望快速冲进赛道前三,成为新生代最大黑马。
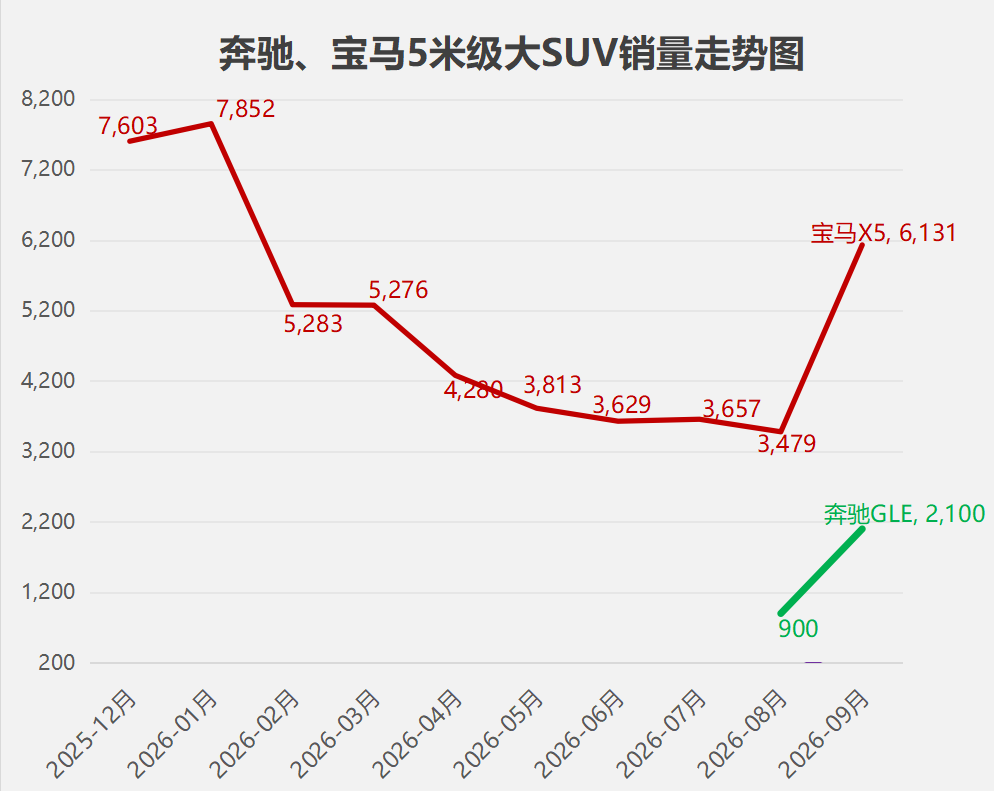
传统豪华市场格局稳定,新款奔驰GLE尺寸升级,切入5米大SUV赛道,次月销量2100辆稳步爬坡;宝马X5依托终端大幅让利,销量回升至6000多辆,奔驰新品的入局,反而激活了豪华大SUV市场活力。
对于品牌刚需用户而言,BBA大SUV依旧是不可替代的首选。
增量靠内卷,胜出靠持久
梳理完整9月5米大SUV市场数据,能得出一个非常清晰的结论,赛道整体容量在涨、车型数量翻倍、玩家越来越多,但单车红利彻底消失。
作为前国内最残酷的细分市场,5米大SUV价格带横跨15万-50万,覆盖自主、新势力、豪华品牌,产品密集度、同质化程度、内卷力度远超紧凑型SUV市场。
不同于入门SUV拼性价比、拼渠道,5米级大SUV主打高端市场,对品牌力、产品力、口碑持续性、售后体系要求极高。
所以,5米大车一时的热度毫无意义,改款冲高、新车爆红都是常态,但绝大多数车型都是昙花一现。真正能站稳脚跟的,只有产品迭代快、口碑稳定、矩阵完善的品牌。
接下来,还会有大批全新5米大SUV排队上市,也会有更多老款车型加速退市、边缘化,能活下来、持续走量的,永远只是少数。