汽车公司疯狂自研电池:还没落地,就已经落后?
新能源车的动力电池,如今出现了两种完全不同的方向。
一种向下。
“未来十年,磷酸铁锂电池仍将继续主导国内动力和储能电池市场。”
10月28日,中国科学院院士欧阳明高在第三十三届中国汽车工程学会年会上为磷酸铁锂电池站台。
一种向上。
欧阳明高也提到了两条路线,一条是以磷酸铁锂为代表,追求低成本、高安全和长寿命;另一条是以三元电池为代表,向更高能量密度发展。
比普通三元锂更带有“先进感”的,是固态电池。
比固态电池更有理论性能优势的,则是锂空气电池。
“续航能达到两千甚至数千公里!”
“只是炒作概念!”
对立的声音又掀起波澜。
今天,C次元就揭秘一下,锂空气电池到底是什么性质,明日之星,or传播噱头?
01
锂空气电池,比固态更“终极”?
前段时间,宁德时代首席科学家吴凯在装备强国论坛上,把锂空气(锂氧)电池列为公司远期核心研发方向。
锂空气电池被称作 “可呼吸电池”,以金属锂为负极,直接取用空气中的氧气作为正极反应物,放电时吸收氧气生成过氧化锂;充电时再分解释放出氧气,相当于电池可以“呼吸空气”。
因为不需要镍钴锰等稀缺正极材料,锂空气理论能量密度极高,实验室理论上限可达数千Wh/kg,能够支撑电动车超千公里的续航。
尽管早在上世纪70年代,锂空气电池的概念就已经被提出,但哪怕是相比于固态电池,锂空气电池距离量产还太过遥远。
强如宁德时代,也是将锂空气电池确立为远期核心研发方向。毫不夸张地说,这是十年后才有可能看到“曙光”的前沿课题。
而锂空气电池想要正式量产落地,需要解决的问题,比固态电池要多得多,甚至每个充换电的环节,都遍布“大坑”。
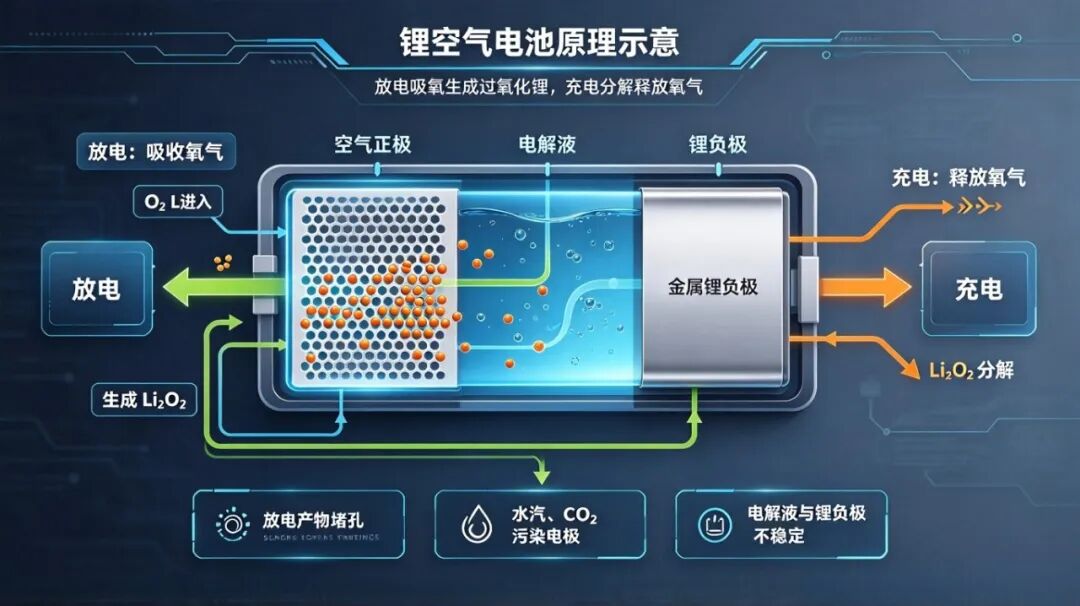

最大的麻烦来自放电产物过氧化锂。
过氧化锂本身不导电,很容易堵死空气正极的微孔。充电时要用很高的电压,才能把它拆开,能耗高、发热大,还总有一部分分解不干净,副产物越积越多,导致电池容量快速衰减。
其次,空气中的水汽、二氧化碳会直接污染电极。
锂空气电池会呼吸,但水汽、二氧化碳一进来,就会和锂以及过氧化锂反应,生成无法复原的物质,进一步锁死电池容量。
想要正常工作,只能加装一套复杂的空气净化装置,除水除碳;而这套结构一加上,原本轻量化、高能量密度的优势直接大打折扣。
再就是,电解液也十分难选。
普通的有机电解液,很容易被反应中间的活性氧物质腐蚀分解;再加上金属锂负极本身容易长枝晶、被活性氧持续侵蚀,安全隐患突出。
据了解,现在实验室样品大多只能做到几百次循环,距离车用动力电池几千次循环的要求,还差很远。而且催化剂、透气电极、气液密封、BMS 和气管理系统全都没有成熟产业链。
这么一对比,是不是就觉得,固态电池比锂空气电池成熟的多了?
02
标准落地,为固态电池铺路
现在,全球布局固态电池的玩家,已经形成了清晰的阵营。
电池企业中,宁德时代、比亚迪、中创新航、国轩高科等国内头部均有固态电池路线研发;海外丰田、松下、QuantumScape、SES AI、Solid Power等也在持续投入。
车企层面,比亚迪计划2027年左右启动全固态示范装车,2030年后大规模落地;丰田、本田、日产、大众、宝马、现代等都公布了试装与量产时间表,2027年成为大家共同瞄准的关键小批量装车节点。
然而,固态电池真正产业化落地,除了材料与工艺的瓶颈之外,离不开国家标准、产业规划的配套。
“十五五”新型电池产业规划明确提出目标,到2030年,全固态电池初步实现规模化应用。
与此同时,固态电池系列国标正在分批落地,GB/T 48093.1-2026《电动汽车用固态电池 第 1 部分:术语和分类》已经正式发布,第一次让固态电池有了 “标准” 可依。
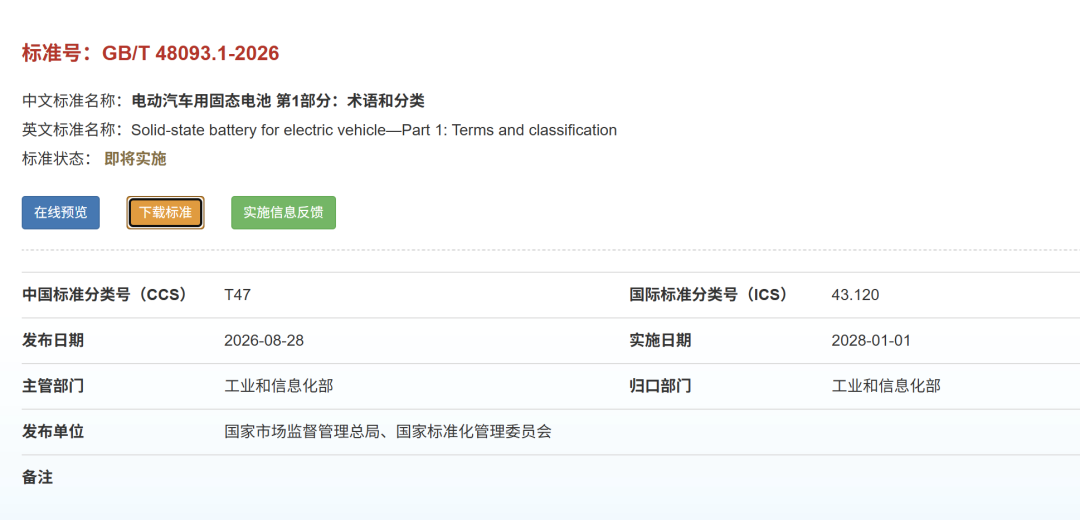
据悉,《电动汽车用固态电池》系列标准包含术语分类、安全规范等,由中汽研联合宁德时代、比亚迪、国轩高科、中创新航等单位共同起草。
其主要用来定义固态电池测试方法、安全门槛,解决过去行业定义模糊、各家测试口径不一的乱象。
该标准显示,固态电池需要满足对应的测试条件:
其一,在相对湿度不大于0.035%的环境中,进行失重率测试。将预处理后的试验对象破口,破口处向下,悬空静置不少于2min,目测试验对象破口处,不能有液体流出。
其二,将试验对象放入真空干燥箱内,升温至120℃,保持360min, 试验时间结束后,将真空干燥箱降温至50℃以下,气压恢复至常压,计算失重率不超过0.5%。
换句话说,满足这一系列测试之后的电池,都可以被叫做固态电池。但需要明确的一点,法规与标准只是“铺路”,而不是“催熟”。
政策可以引导资本、科研资源向固态电池倾斜,扫清产品上市的合规门槛,但无法直接解决固固界面、成本、良率这些底层工程上的难题。
这也是为什么固态电池喊了这么久,依旧处于量产前夕的根本原因。
03
相比落后,车企更怕没故事讲
或许会有不少小伙伴疑问,既然车企选择自研电池,为什么不一步到位,直接研究固态电池、锂空气电池,反而是在现有的磷酸铁锂、三元锂电池体系里“打转”?
答案很简单,相比于更前沿的技术路线,此时的车企,更需要一个看得见的故事去讲。更何况,也没有那么多钱,去投一个不确定性的东西。
而关于自研,很多人存在误解,认为自研就等于自建完整电芯产线,从零开发全新电化学体系。事实上车企“自研电池”分为不同层级,现阶段车企真正自研的核心,主要集中在四大板块:
第一,电池包集成方案,也就是CTP、CTC这类结构创新,直接决定整车空间、重量;
第二,BMS电池管理算法、热管理策略,决定快充能力、低温性能、电池寿命;
第三,面向整车场景的电芯定制定义,车企基于自身车型定位,向电池企业提出定制化电芯规格,匹配自家的800V高压平台、5C/6C超充需求;
第四,同步积累材料与固态预研能力,避免当固态时代到来时,车企完全看不懂电芯底层设计,继续被动依赖外部供应商。
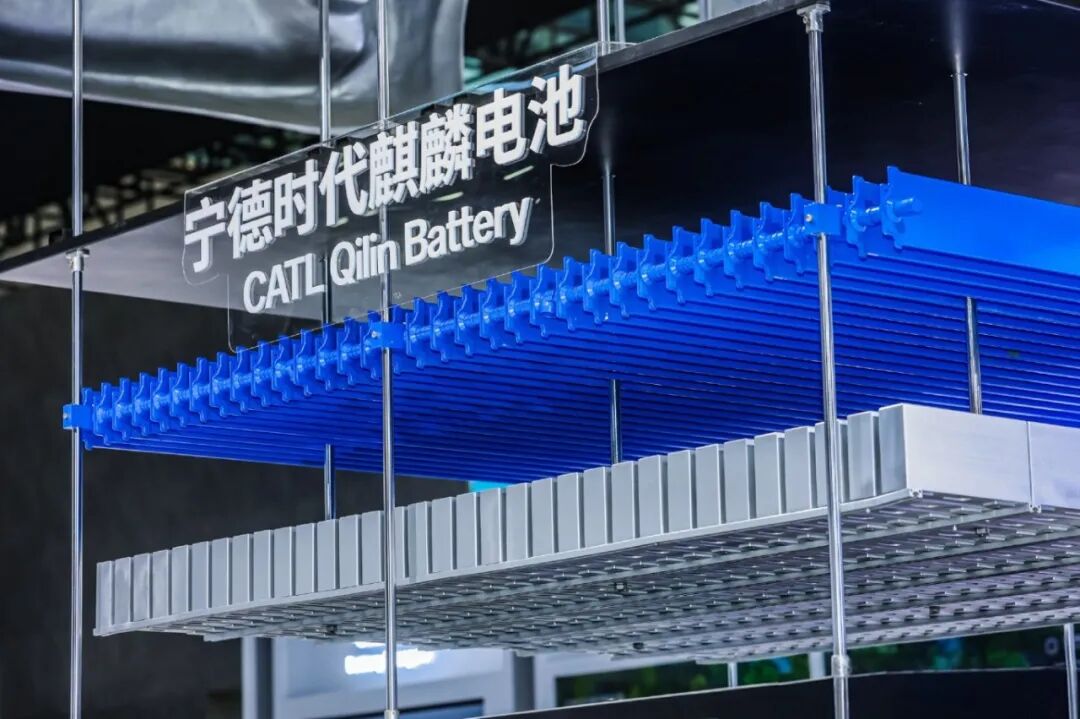
动力电池占整车成本比重极高,续航、快充、安全等直接决定产品竞争力,如果电池完全由外部供应商定义,车企很难做出差异化体验,也会缺乏“安全感”。
所以,理想、广汽、吉利、奇瑞、长城等企业布局电池业务,一方面是想解决供应链波动、议价能力的问题。
另一方面,则是试图把电池变成整车产品力的核心卖点,例如8分钟快充、全域热失控防护、长寿命电池包等。
只不过,市场残酷的地方就在于,锂电池的性能红利已经摸到天花板,磷酸铁锂、三元锂电池的迭代空间有限。而头部电池企业们,早已完成材料、工艺、良率、成本的极致内卷。
对于车企而言,当下疯狂扎堆的电池自研,看似掌握供应链主动权,却很容易就陷入到“旧技术内卷、新技术缺位”的尴尬困境。
当然,这种情况下就不自研电池了吗?
动力电池的竞争,早已不是简单的产能与集成之争,而是跨越十年技术周期的前瞻布局比拼。以新势力为首的车企自研电池,也是为了撑住自己的品牌力,以及削减可以触达的成本,继续把故事讲下去。
只不过,有的讲得好,有的讲不好罢了。