虽有新股东投资,无奈梦断港股IPO。
中国股市向来很妖、很魔幻。所谓“利空出尽是利好”,放在欣旺达(300207.SZ)头上,很贴切。
10月29日,欣旺达披露2026年三季报。其中,最骇人的数据,是第三季度单季实现营业收入252.84亿元,同比增长52.78%;归母净利润0.105671亿元,同比下跌98.08%。
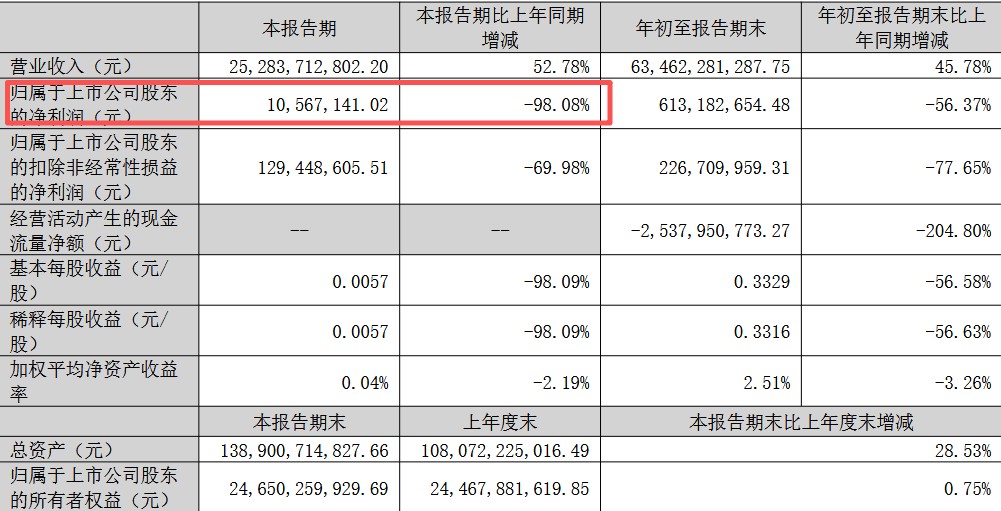

换句话说,就是增收零利,赚了个寂寞。不仅是单季,公司前三季度实现营业收入634.62亿元,同比增长45.78%;归母净利润6.13亿元,同比下跌56.37%,也是腰斩了。
同日,欣旺达发布《关于公司终止发行H股股票并在香港联合交易所有限公司主板上市的公告》。在这前一天,欣旺达召开第七届董事会第三次会议,审议通过了《关于公司终止发行H股股票并在香港联合交易所有限公司主板上市的议案》。换成人话就是,港股IPO彻底凉了。
可是在大A上,欣旺达还涨了。11月2日,锂电池板块震荡拉升,欣旺达盘中一度上涨超14%,后来收盘在17.79元/股,市值超328.66亿元。此前,欣旺达10月29日收跌5.21%,30日收跌4%。
何以如此?所以,就不能光看表象,要穿透看本质。
港股IPO凉了
欣旺达的股票能涨,直接的原因是小米投资入股。
欣旺达(300207.SZ)公告上说,子公司欣旺达动力进行增资扩股(C+++轮增资),引入小米科技全资子公司瀚星创业投资有限公司(以下称“小米”)作为股东。
这次小米出资17亿元,认购欣旺达动力8.98亿元新增注册资本,对应增资完成后5.34%的股份。本轮增资完成后,欣旺达动力估值约318.35亿元,小米成为第三大股东。
而一个多月前,理想也这般宣布入股。理想汽车拟出资26.5亿元,认购欣旺达动力约14亿元新增注册资本,对应增资完成后欣旺达动力8.79%的股份。
交易完成后,理想汽车间接合计持有欣旺达动力11.17%的股份,成为第二大股东。而本轮小米增资完成后,理想汽车的持股将由8.79%降至8.32%。此外,欣旺达通过惠州新能源持有的股比则由24.06%稀释至22.78%。
不过,从子公司欣旺达动力本身来说,2025年营收201亿元,净亏损为31.69亿元。2026年上半年营收155亿元,净亏损为3.24亿元。一年半合计亏了34.93亿元。资产负债率也逼近84%。
换句话说,小米入股17亿元、理想投26.5亿元,这么多钱投下去也就堪堪补个亏损窟窿。至于还在不断“烧钱”的欣旺达动力后面能给两家股东创造多少价值,投资会不会打水漂,谁也不知道。
不仅如此,欣旺达还做了一件“断臂”的事,今后欣旺达的报表中将不再有子公司欣旺达动力的报表,交出了欣旺达动力的控制权。当然,结果是以后的报表会好看很多。
这个教科书式的“出表”操作是这样的:欣旺达动力将进行董事会换届选举,选举完成后,欣旺达在欣旺达动力的董事会席位将不超过半数,将不再拥有控制权。根据相关规定,欣旺达动力从欣旺达的控股子公司变为参股子公司,不再纳入公司合并报表范围。
之所以有这波操作,别的不说,欣旺达动力本身就亏麻了,还得继续“烧钱”。所以,欣旺达也需要甩包袱,有点像抖音“开美颜”。
根据企业会计准则,不再入表后,欣旺达对欣旺达动力的剩余股权按公允价值重新计量(长期股权投资由成本法转为权益法核算),预计增加欣旺达2026年度净利润32~45亿元。这笔一次性收益足以在全年报表上形成根本性的扭转。
而将终止港股IPO与欣旺达动力出表这两者合在一起来看,逻辑是连贯的。H股上市的核心诉求之一,原本是为欣旺达的动力电池等重资产业务开辟境外融资通道。现在有小米、理想投了,赴港融资的必要性和紧迫性倒是相应下降。
不过,这种所谓先梳理内部资产结构再择机推进国际化融资的大招,还能不能IPO成功就很难说了。虽说欣旺达在公告中强调,“国际化是公司长期坚持的核心战略之一,本次决策仅为阶段性时机选择,并非调整全球化发展方向。”但是,别忘了,金主爸爸们都是很清醒的。
“扶不起的”的动力电池?
欣旺达能被小米、理想投资,也跟“车企自研电池”的浪潮分不开。
今年9月,小米汽车发布“龙甲电池”战略,并宣布中创新航和欣旺达动力成为战略合作伙伴,其最新车型小米澎程全系搭载中创新航电池和欣旺达动力电池。换句话说,电芯是欣旺达和中创新航的,其他包括品牌都是小米的。而小米SU7、YU7则继续保留宁德时代做主供。
理想则是在与宁德时代交恶后,全面切换自研电池。目前,理想L8 、L6、i8、i6已全面切换,MEGA首批仍采用宁德时代5C三元锂电池,在自研电池完成生产爬坡后再全量切换。
有机构测算过,理想与小米合计约占宁德时代国内装机量的13.6%,量还不小。我们不说两家的投资逻辑,毕竟,放眼望国内,可选的合作伙伴确实不多,宁德时代和比亚迪就占了超过六成的份额。
对欣旺达而言,卖了动力股份绑定两家股东,倒是可能为其带来可长期稳定预期的出货基本盘和资金支持,但是,动力电池最核心的技术实力方面,1+1能不能大于2,是未来需要验证的。
还有个问题,为什么车企为什么要抢着入股一家亏损的电池企业?实际上,对于整车企业而言,通过持股深度绑定上游电池供应商,本质是在用资本换保供的确定性、成本的议价权、标准的制定权。
这种玩法,倒并不是欣旺达一家的孤例。底层逻辑很简单,动力电池作为新能源汽车最核心、也最烧钱的部件,完全交给外部供应商,一旦旺季缺货或价格剧烈波动,就会很被动。
所以,近年来车企“自研电池”才会愈演愈烈,小米、理想接连出手,与其说是主动“救”欣旺达,不如说是不得已而为之的为保供上保险。对欣旺达而言,有“白衣骑士”出手,自然是再好不过了。
但是,从技术上来说,2016年才切入动力电池领域的欣旺达,并没有特别突出的技术优势。欣旺达消费电池上的优势,并没有迁移到动力电池。在宁德时代和比亚迪面前,欣旺达根本没有掰手腕的实力。300多亿元的市值,和两家万亿级别的“巨无霸”相比,还是太弱了点。
而且,对吉利的6.08亿元赔款,也暴露了其技术上的短板。欣旺达的技术底子不弱,但量产一致性、前沿路线和专利话语权的短板,是其罩门所在。
欣旺达的小电池做得好,但是,涉及到装车的大电量电池,批量生产时内阻、容量等指标容易波动,样品可以做得很好,但长期大批量稳定交付仍是难点。
所以,在纯电乘用车领域,欣旺达更多承担的是二供角色,成本与规模优势都落后。目前,欣旺达的动力电池排名全球第10左右,市占率约为2.4%,还被瑞浦兰均等后来者赶超。反过来说,这也是欣旺达被迫接受外部投资、外界所说“卖儿子”的潜在因素。
此外,欣旺达的前沿技术储备不足,固态电池仍以研发和中试为主,钠离子电池尚未形成规模量产。材料体系和下一代路线布局也相对单薄。
研发投入也不够,2025年研发费用约43.79亿元,而同期宁德时代为221.47亿元,约为欣旺达的五倍。比亚迪的电池研发虽然没有单列出来,但是,2026年前三季度研发费用363亿元,截至目前累计投入超过2800亿元。
换句话说,宁德时代可以花30多亿元去买测试验证设备,欣旺达恐怕就没法这么豪气。投入不如头部电池企业,当然会影响材料开发、测试验证和技术迭代速度。
更核心的是,欣旺达底层专利话语权有限,其隔膜、电极结构和电芯设计曾引发海外诉讼。虽说欣旺达后来赢得部分无效程序并达成许可,但出海仍要面对专利成本和客户供应风险。所以说,欣旺达从“能做出好产品”到“长期大规模稳定交付”,仍是它最需要补上的技术短板。
没了动力,靠什么讲故事?
欣旺达动力“出表”之后,其消费电池与储能电池部分,能否撑起后续利润?这是最大的疑问。
按照欣旺达的规划,未来上市公司将更加集中于消费电池、储能系统等方向。
而拆解欣旺达的业务,消费电池可谓是欣旺达的“现金牛”。2025年消费电池收入约314亿元,毛利率19.4%,其中锂芯营收约80亿元。不过,进入2026年,消费电池收入增长受阻,电芯自给率倒是提升到50%以上,改善了盈利质量。
按出货量统计,欣旺达是全球第一大手机电池厂商,全球第二大笔记本电脑及平板电脑电池厂商,手机电池全球市占率超过30%。不过,这块业务在2026年承受了消费电子需求下行与存储等物料成本上行的双重压力。曾经稳固的基本盘面临“天花板”已现的下滑危机。
为此,欣旺达正谋划通过电芯与PACK一体化供应能力的加深,以及向智能家居、智能穿戴、服务机器人等新兴品类的延伸,来对冲传统手机笔电周期的波动。不过,远水难解近渴。
反过来说,现在欣旺达离了消费电池,日子会很难过。动力电池在“內卷”中又不争气,长期是“增收不增利”的吞金兽。储能虽然冲量快,但是,上半年欣旺达储能系统出货量14.7GWh,同比增长也有64.98%,实现储能营收17.70亿元,却只占营收的4.6%,根本撑不起大局,还早着呢。
而且,三季报没有单独披露储能业务的收入、利润和现金流,说明储能这块没什么能拿得出手的结果来说的,订单状况还需通过交付和财务表现验证。
虽说欣旺达也在拓展AIDC数据中心能源业务,称已与云服务商、互联网企业及数据中心托管商建立合作关系,具备UPS相关产品,BBU产品计划后续上市。这些进展提供了新的业务空间,但只属于“讲未来的故事”,实际利润贡献仍取决于产品交付与客户放量。
消费电池这块基本盘,欣旺达根本丢不起。也正因如此,当欣旺达决定对动力电池业务“动刀”时,也相当于“把能耕地的牛给卖了”——动力电池才是融资的核心选项,没了投资人还会看好吗?
换句话说,剥离动力电池业务后合并营收规模明显缩小,作为上市公司的欣旺达还能靠什么撑起新一轮成长故事?