这是规模底盘、产品矩阵、海外突围、组织战略、技术储备等多重因素叠加的结果。
10月29日,吉利汽车正式对外发布2026年第三季度财报。
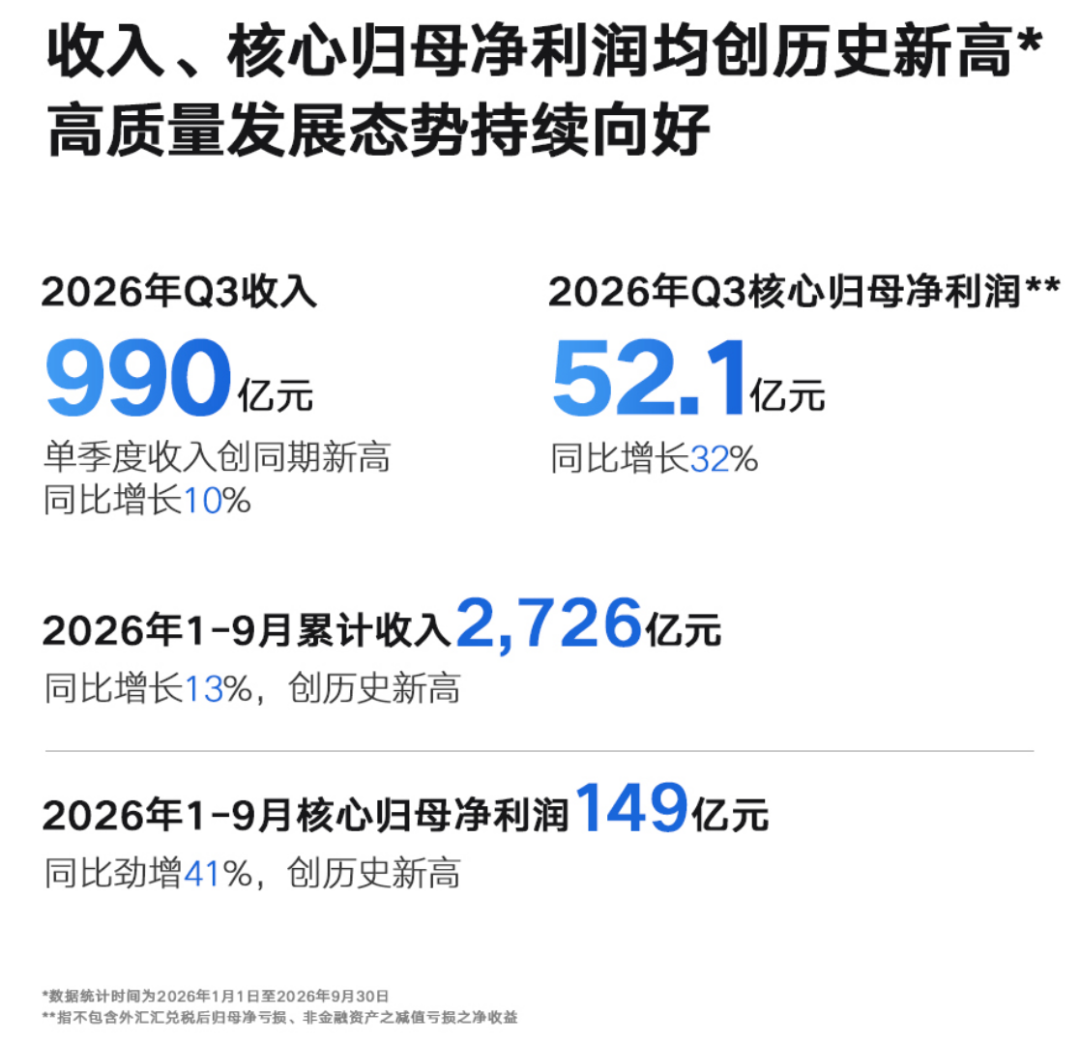
三季度吉利实现营收990亿元,距离千亿关口仅一步之遥,同比增长10%;核心归母净利润52.1亿元,同比大涨32%,单季收入、核心利润双双刷新历史同期最高纪录。
拉长周期看前三季度,吉利总销量达到223.5万辆,总收入2726亿元,核心归母净利润149亿元。整套成绩单摆在当下的车市环境中,显得格外亮眼。

要知道,2026年前三季度国内乘用车大盘批发同比下滑6%,行业整体处在存量厮杀的艰难环境里,零售更是下滑超过20%,各大车企都在喊“亚历山大”。
之前,乘联会公布的数据,更能让人直观感受行业的生存压力,1-9月国内汽车行业销售利润率仅3.3%,营收小幅上涨2.6%,成本却上涨3.8%,行业整体利润同比下滑23%,9月单月销售利润率低至1.4%,创下近四年的低位水平。
一边是行业利润被价格战持续挤压,另一边吉利做到“量价利”齐升,这份逆势表现值得好好拆解。
行业大盘承压
吉利为何能够逆势上扬?
在整个车市内卷加剧、多数车企增收不增利的背景下,吉利能够交出一份高质量财报,显然不是偶然的因素,更像是规模底盘、产品矩阵、海外突围、组织战略、技术储备等多重因素叠加的结果。
现在的汽车行业,要盈利首先是要有足够庞大的销量基本盘,才能给盈利打下坚实基础。
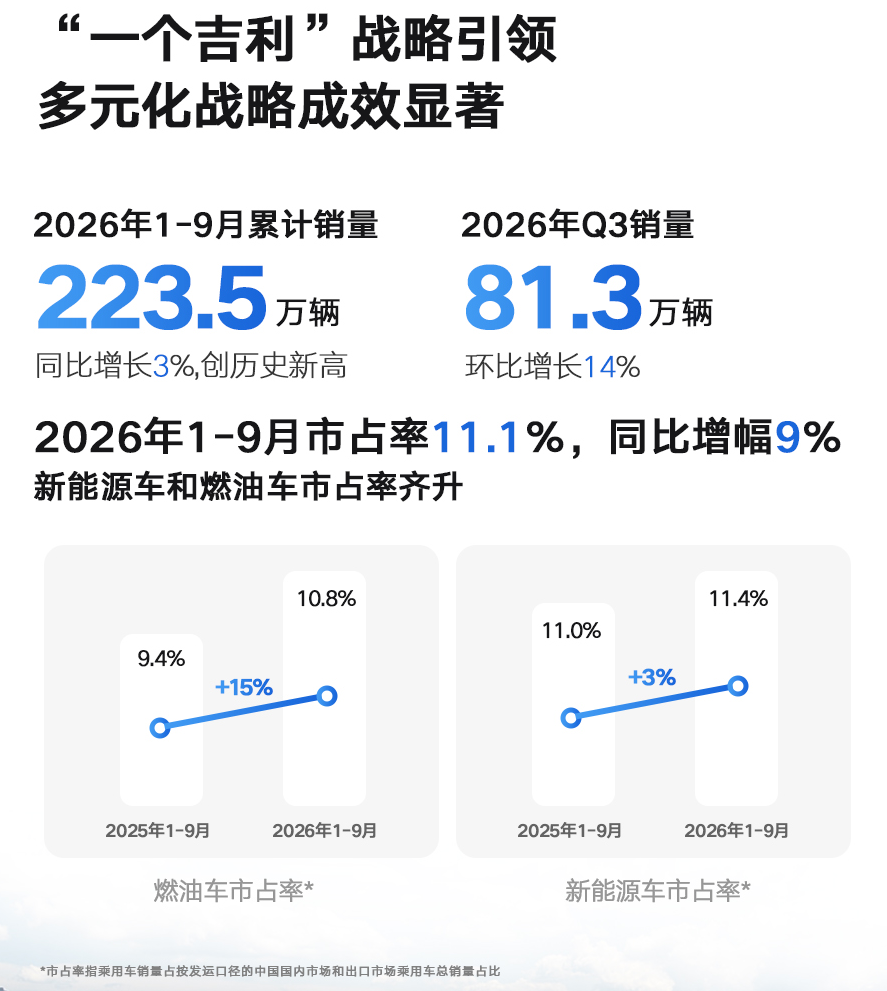
吉利前三季度累计销量是223.5万辆,同比增长3%。汽车行业,规模是效益的根基,没有足够的销量体量,降本、盈利都无从谈起。头部企业,无论是品牌号召力还是盈利能力,都比中腰部企业好很多。
而这份销量,则是来自吉利对市场大趋势的精准把握。今年国内新能源渗透率持续走高,1-9月市场整体新能源渗透率超过55%,电动化已经成为市场需求的主旋律。
吉利集团内部新能源占比已经突破65%,1-9月累计销量达132.64万辆,同比增长14%,牢牢踩住电动化浪潮,银河、极氪、领克三大新能源矩阵,批量跑出市场爆款。
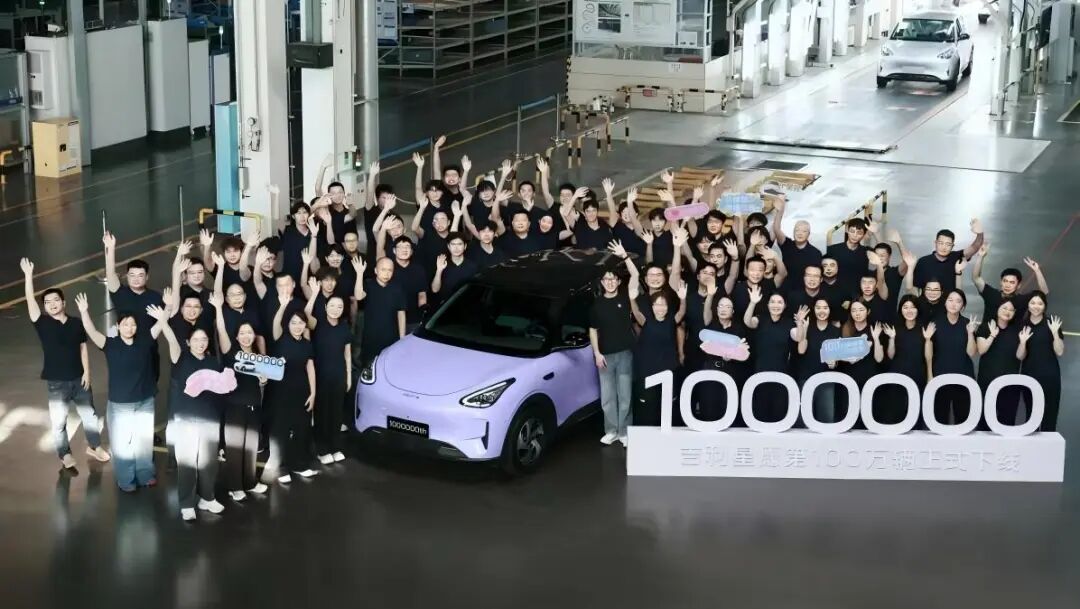
吉利银河作为走量主力,贡献了大量的市场增量。其中星愿1-9月累计销售42.6万辆,上市两年就实现100万辆整车下线,稳稳坐稳国内全品类乘用车销冠,星舰7累计销量16.11万辆,成为家用SUV里的爆款。
还有银河E5、M9、M7等车型,覆盖从家用代步到中高端SUV的多个细分赛道,支撑起银河前三季度87.7万辆的整体销量,完成了从单一爆款到多车型齐发力的结构性转变。
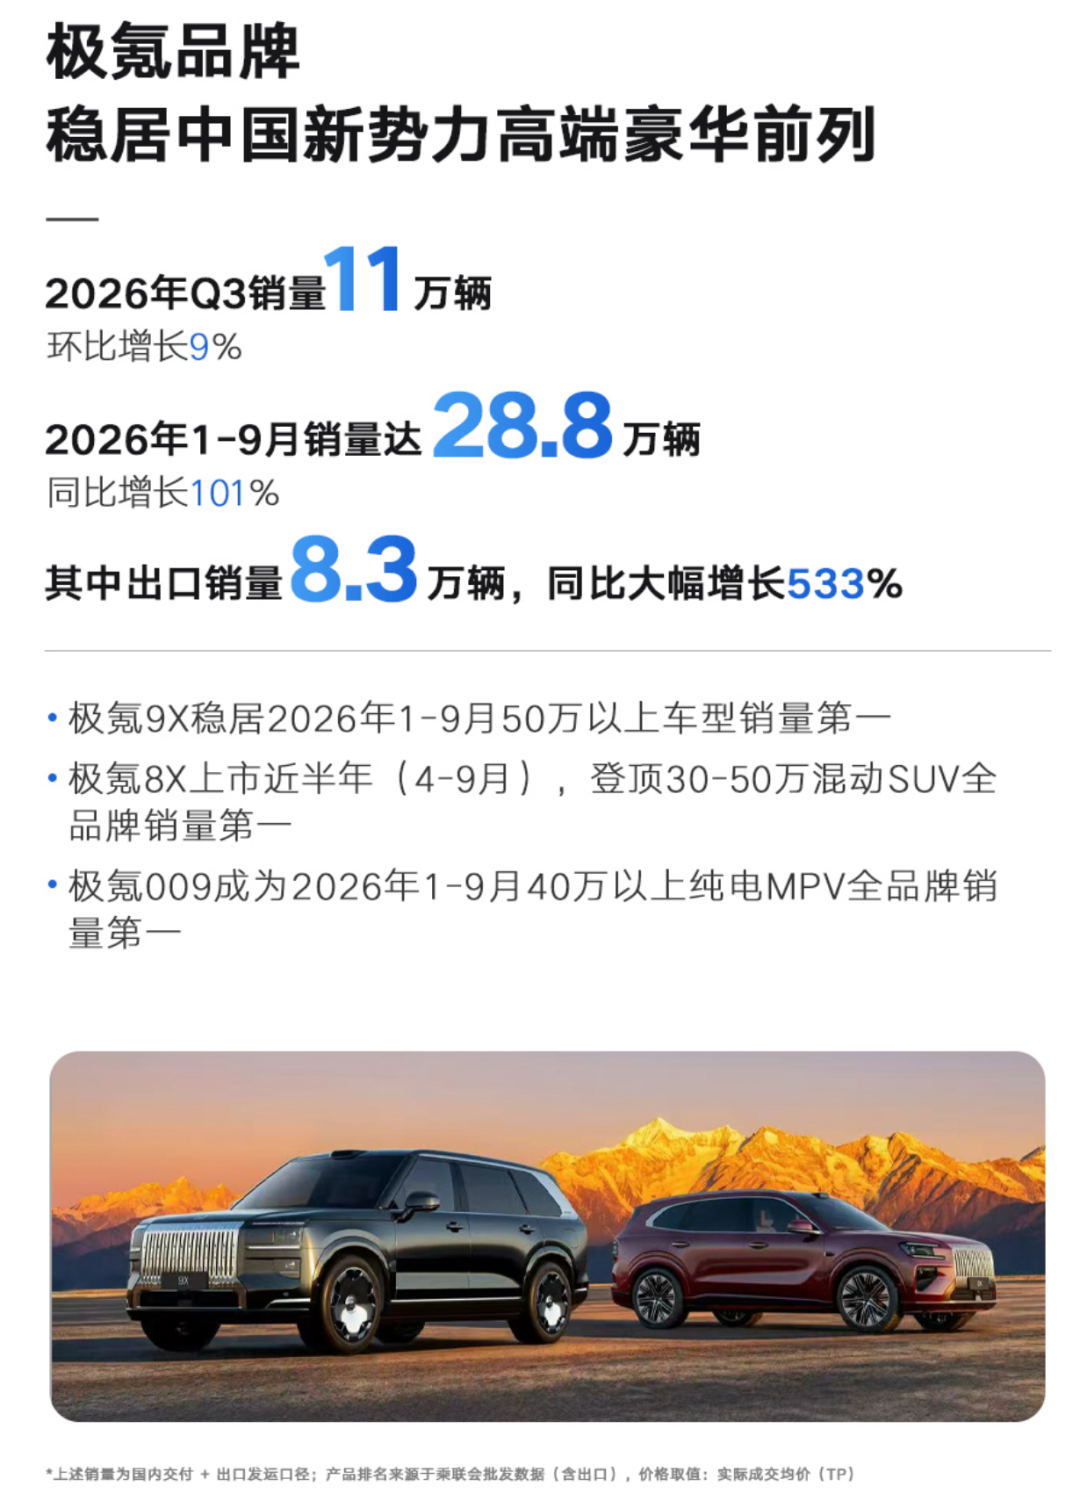
极氪前9个月卖了28.8万辆,其增速相当了得,达到101%,同时还承担起品牌高端化的重任,拉高了集团整体的盈利水平。
极氪7X前九个月销售8.6万辆,定位四五十万价位的极氪9X卖出6.2万辆,高端车型持续走量,直接改善集团产品盈利能力和结构。
领克同样跟上电动化节奏,前三季度累计销量19.6万辆,新能源占比突破七成。领克1-9月,领克10销售3.1万辆,领克08EMP卖出3万辆。新品接连跑出热度,领克07GT上市两个月交付破万,全新领克20上市一小时大定1.46万辆,产品力不断得到市场验证。
值得一提的是,吉利并没有简单把全部筹码压在新能源赛道,燃油与混动车型依旧发挥压舱石的作用,走出油电两条腿走路的路线。
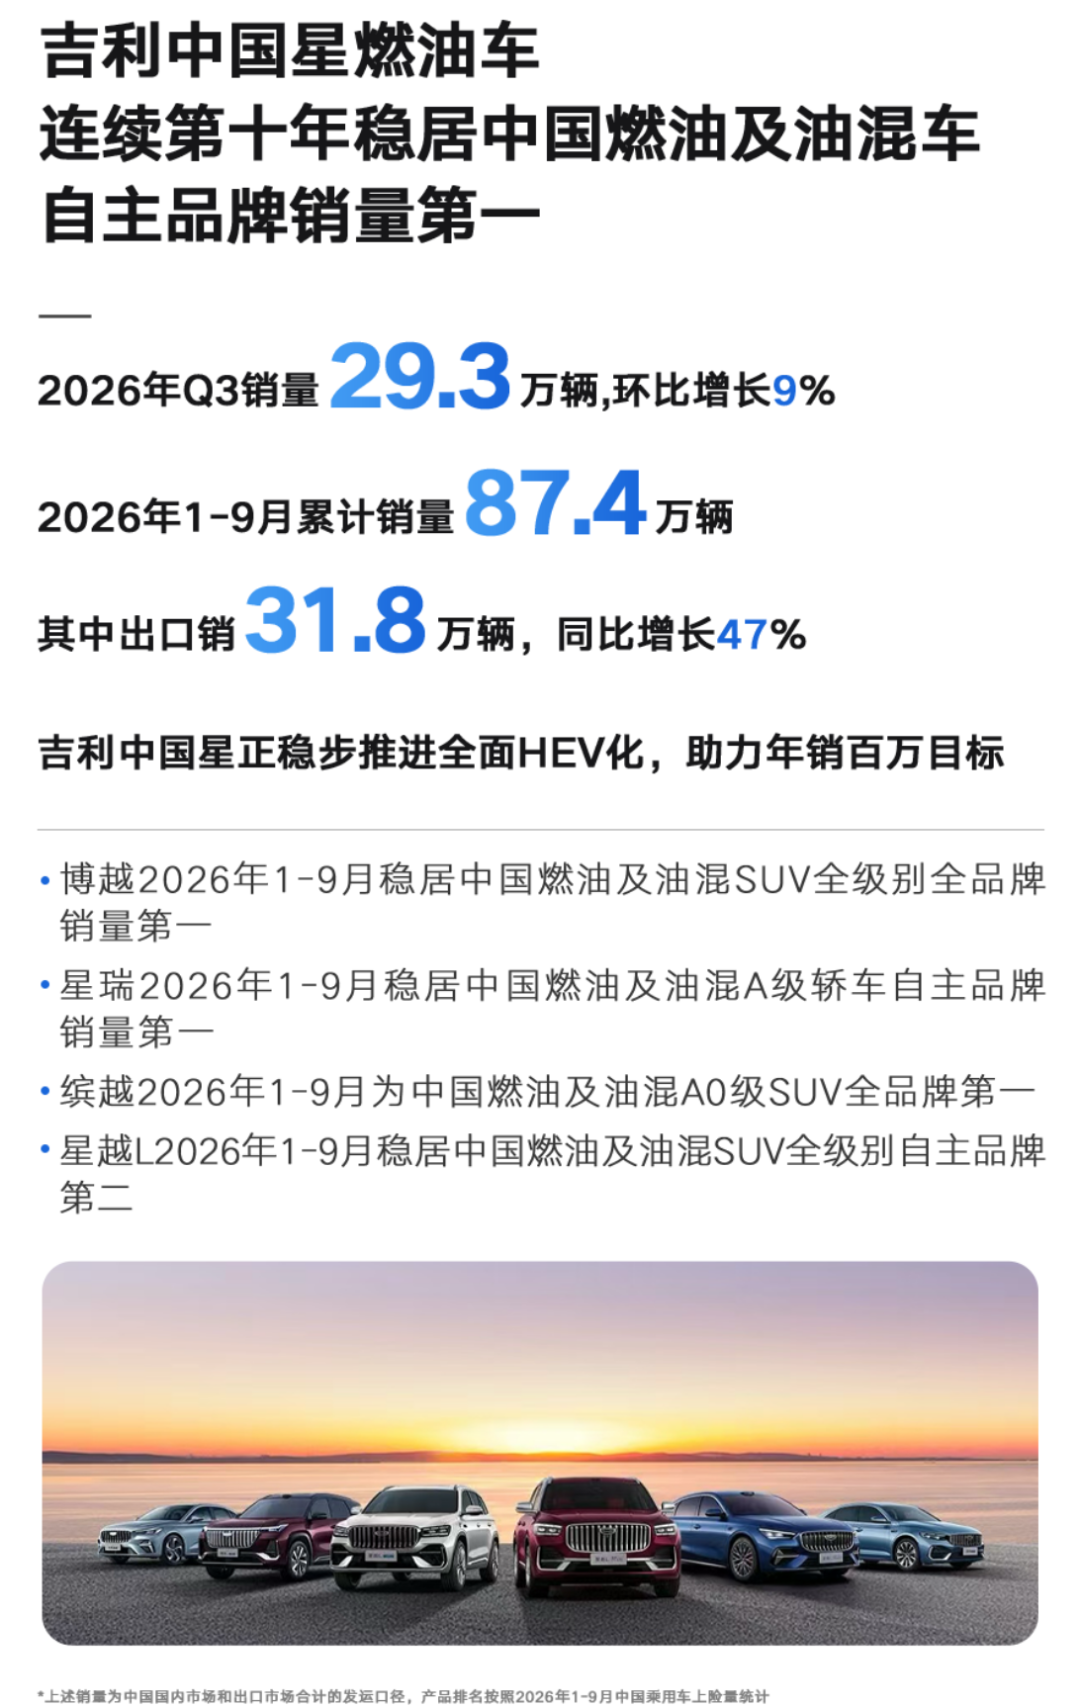
缤越前三季度卖出23.26万辆,博越L销售20.56万辆,星越L销量14.06万辆,帝豪卖出13.4万辆,星瑞热销10.03万辆,五款主力燃油车型,构筑起稳定的销量底盘。依托中国星系列,吉利连续第十年拿下自主品牌燃油及油混车型销量第一。
同时吉利还大力推进HEV混动化转型,星越L、星瑞L PLUS等五款HEV车型已经落地上市,三季度中国星HEV销量3.6万辆,已占中国星国内总销量的21%,吉利显然抓住了油价波动之下消费者低成本出行的需求。
国内海外齐发力
能力是多年练出来的
几十年造车沉淀下来的技术储备和市场洞察,以及能打胜仗的体系能力,是吉利能够不断推出爆款的内核。很多细分赛道,吉利此前并没有太多积累,但只要看准市场机会,就能快速拿出有竞争力的产品。
比如运动纯电轿车市场,长期被少数几款车型垄断,银河TT杀入市场,上市30天交付破万,全系标配800V平台、高配搭载激光雷达,硬件配置直接拉满;硬派SUV属于全新开拓的品类,银河战舰700一经亮相,12分钟大定破万,打破外界对于吉利做硬派车型的质疑。
智能化、补能体系的建设,则进一步加固产品护城河。吉利率先提出全域AI智能汽车技术体系,打造“1+2+N”平台架构,依托WAM世界行为模型打通智驾、座舱、底盘的融合。千里浩瀚辅助驾驶用户已经突破百万,累计行驶里程31.4亿公里,功能开启率93.9%,累计避险超1218万次;FlymeAuto车机装机量超过132.6万辆,全球用户359万。
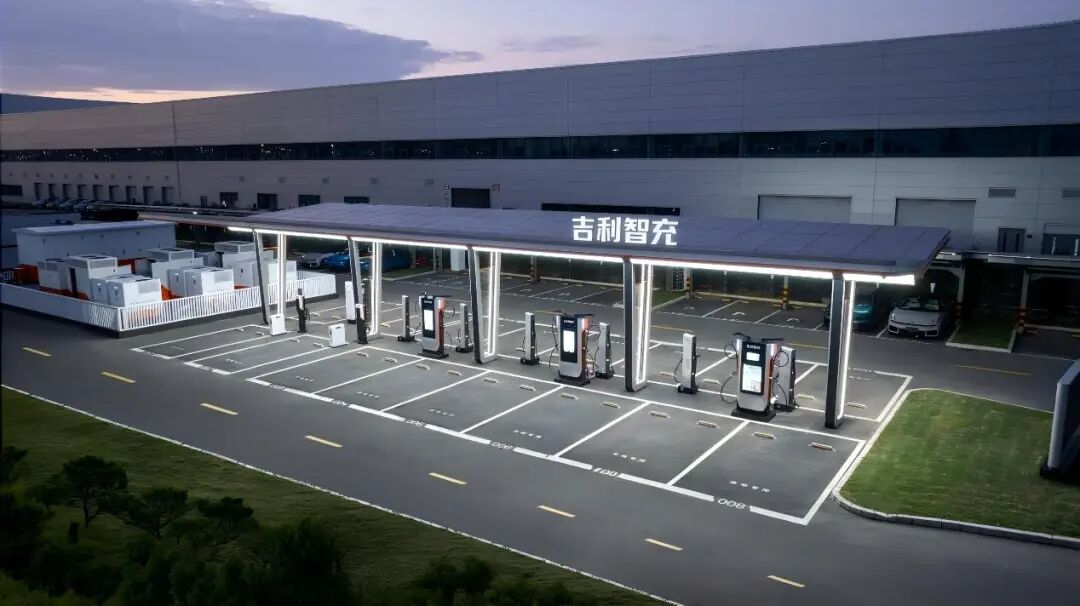
补能端推出2.25兆瓦峰值功率的兆瓦级智充方案,构建“人、车、桩、云、网、储”完整生态,还和蔚来达成充换电战略合作,实现资源开放共享。硬件、软件、补能服务协同发力,不再单纯比拼车辆硬件参数,构建完整用户生态。
除了国内市场,海外市场的爆发式增长,是吉利高质量发展的第二大支柱。前三季度吉利海外销量79.8万辆,同比暴涨169%,海外销量当中新能源占比高达61%。6-9月,已经连续四个月单月出口突破10万辆,向着全年出口100万辆的目标大步迈进。
海外市场不只是单纯的销量增量,海外车型的定价普遍高于国内,海外市场竞争环境和国内激烈的价格战相比相对缓和,高价值产品出海,进一步拉高集团整体盈利水平。
海外的爆发不是短期突击的结果,是多年体系化耕耘的兑现。吉利目前已经形成清晰的出海梯队,吉利品牌冲规模,领克主攻中高端市场,极氪冲击豪华赛道。多款车型在各个海外细分市场拿下销冠,增长从单一爆款,转变为完整产品矩阵驱动。
更值得一提的是,吉利不只是简单把整车运出去销售,走的是“产业共生型”体系出海。如今已经搭建起东盟、欧洲、南美、东欧、中亚五大本地化制造网络,收购福特西班牙工厂部分股权、沃尔沃成为领克欧洲独家经销商、雷诺吉利巴西合资公司本地车型下线,一系列动作应对全球贸易政策变化。
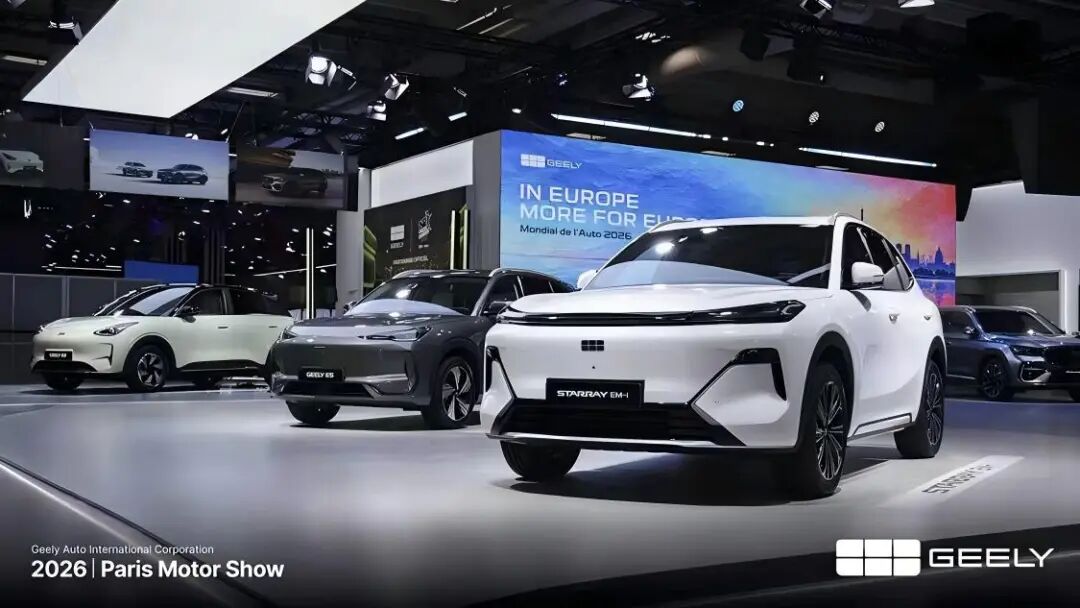
按照“123456”战略规划,吉利计划用2-3年搭建完整海外一体化体系,打造泛欧60万、东盟50万、拉美非40万、东欧30万、中东亚20万的市场格局。欧洲作为核心战略市场,今年年底渠道网点目标达到1000家,和福特的合资工厂将在明年下半年投产,进一步夯实本地化产能。
产品、海外的背后,离不开战略与组织的底层支撑,也就是“一个吉利”战略带来的体系优化红利。
当下行业正在从规模扩张转向质量竞争,各大车企都在做品牌整合、组织提效。今年吉利启动管理层调整与组织变革,理顺中国星、银河、极氪、领克四大品牌协同关系,资源整合效率大幅提升,实现提质降本。
财报显示,吉利实现“收入增速高于销量增速,核心利润增速高于收入增速”,前三季度单车核心归母净利润同比提升37%,达到6664元,毛利率来到18.0%,核心归母净利率5.5%,在行业利润率普遍低迷的大环境中,战略整合之后的效果,跃然纸上。
四季度加速进攻
“量价利”持续巩固
2026年还剩两个月,吉利的核心方向也十分清晰,那就是加速新技术落地,持续做大海外市场,四大品牌集体上新,继续巩固量价利齐升的发展态势。
产品层面,四季度将迎来一轮集中上新。银河M8、领克900L、2027款极氪7X、星瑞L PLUS、星越L PLUS多款新车陆续登场。
而且吉利接下来的一批新品,每一次产品的升级,都不只是简单的年度改款,而是全方位的迭代。尺寸、空间进一步放大,智能化配置全面加码,补能、续航能力同步升级。
像星瑞L PLUS从原来的A级轿车升级到B级定位,星越L PLUS升级中型SUV,车身加大的同时,智能化、混动系统全面更新,迎合消费者对于更大空间、更高配置的消费需求。
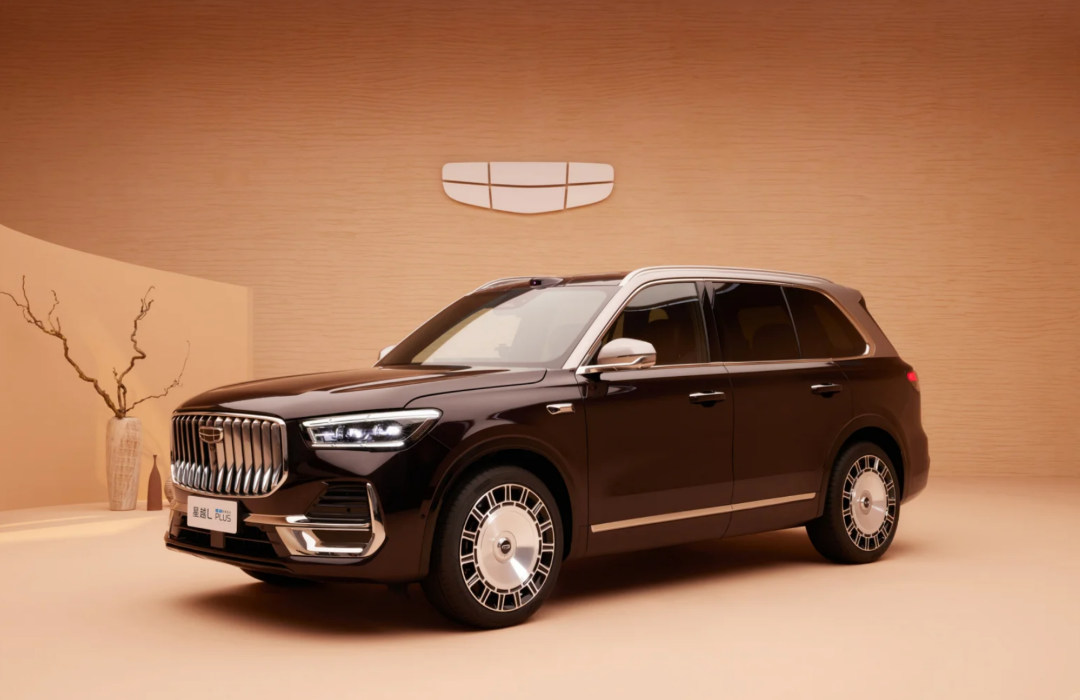
2027款极氪7X完成迭代,极氪009光辉版本年内焕新,继续守住高端豪华赛道;全新领克900L四季度亮相,领克07GT等车型同步走向海外市场;银河继续丰富产品矩阵,补齐高价值腰部产品,持续抢占主流新能源第一梯队;中国星系列继续推进HEV化,为明年一季度出海做好准备,冲刺年销百万目标。
后续吉利的纯电产品线,800V高压、6C超快充技术会大规模落地,从银河TT开启银河2.0时代开始,到全新已经上市的银河E5等车型,也都陆续换上了高压平台。在同价位区间,把快充能力、智能化配置打出来,强化产品的核心竞争力。
智驾方面,千里浩瀚G-ASD将迎来版本大升级,城市漫游NOA、端到端AEB、自然语音控车功能上车,推动智能驾驶从“能用”向“好用、爱用”跨越,全域AI2.0开启规模化装车。
海外业务依旧是四季度最大看点,星耀6、战舰700、领克07GT等多款新车会陆续登陆海外市场。欧洲市场渠道扩张持续推进,向着年底1000家渠道目标冲刺,为明年福特合资工厂投产做好铺垫。
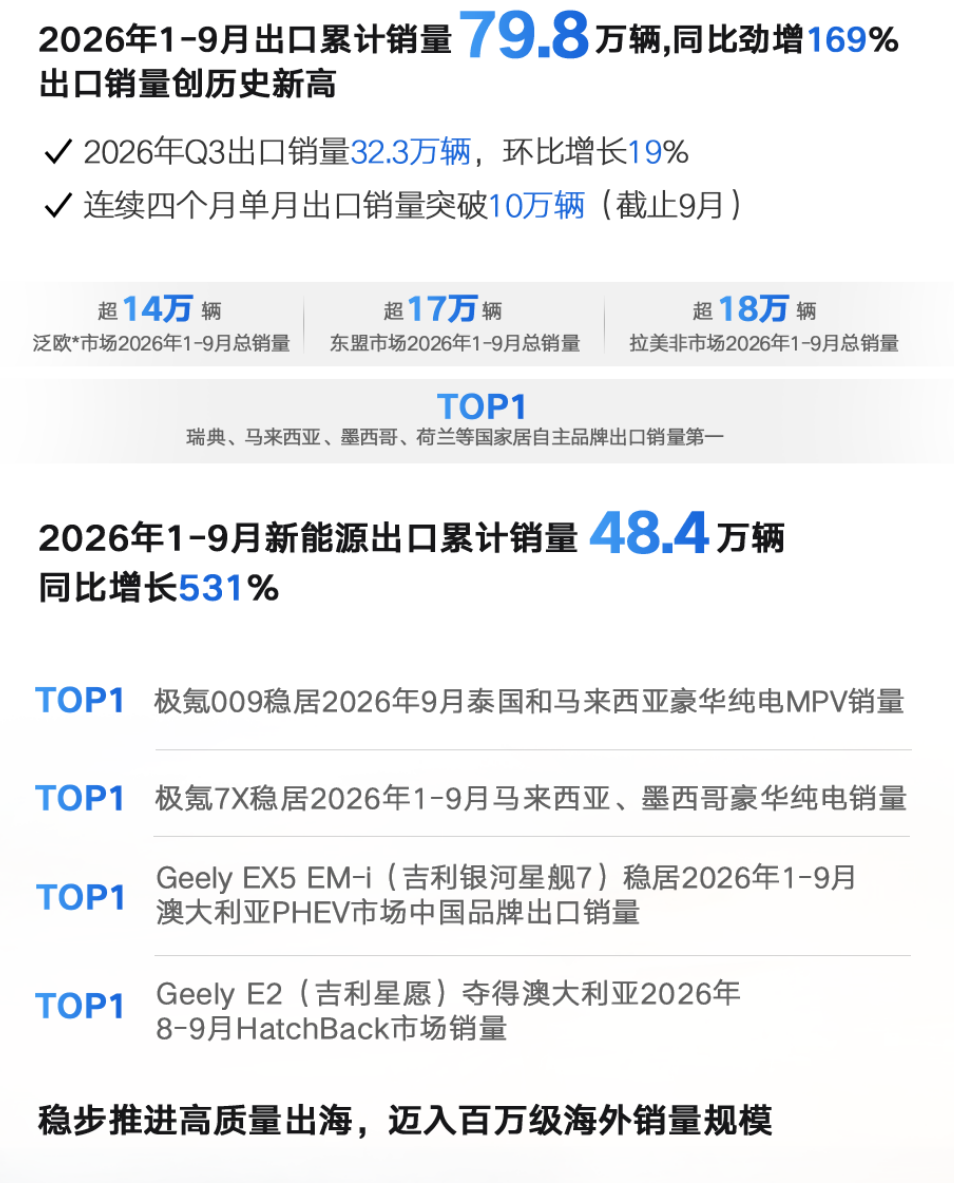
东盟、俄罗斯、澳洲、拉美各个重点市场多点发力,吉利、领克、极氪按照各自定位,在不同国家和区域投放对应产品,继续冲击全年100万辆出口目标。随着海外本地化制造网络逐步跑通,吉利正式迈入“多国、多品、多能”全面爆发的新阶段,从产品出海进阶到体系出海。
回望整个行业大环境,价格战还在持续,原材料波动、市场需求收缩的压力不会短期消失,车市淘汰赛还会继续。而吉利经过调整之后的一轮又一轮的财报验证,其已经跑出了“规模+盈利+海外+技术”的复合增长模式。
当然挑战客观存在,国内市场存量竞争会愈发激烈,海外各个区域的政策、贸易壁垒依旧充满不确定性,新品投放之后,能不能持续转化为终端真实销量,还有待市场检验。
但从三季报的基本面来看,吉利已经构建起足够厚实的安全垫,油电协同的产品矩阵、不断向上的品牌结构、高速增长的海外业务、持续迭代的AI智能化技术,多重引擎同时发力,为四季度乃至明年的发展,打下了不错的基础。