 李 思佳
中国品牌在俄罗斯市场已完成初步插旗占地的阶段,接下来要如何稳定表现甚至突破更高市占率,是需要解决的问题。
2026年8月,俄罗斯汽车市场持续多月的增长态势戛然而止,单月销量出现同比下滑。
据Autostat的统计数据,2026年8月俄罗斯新车销量为11.4万辆,同比下降6.5%,这是该车市近7个月以来首次出现单月销量负增长。不过从年度累计数据来看,市场整体仍保持正向增长,1-8月俄罗斯新车累计销量达84.5万辆,同比上涨9.3%。
对于8月市场回落,Autostat机构成,其核心原因是2025年下半年俄罗斯车市存在特殊利好行情。彼时市场传言汽车报废费新指标即将落地,消费者提前购车锁价,推高了去年同期销量基数,直接导致今年8月同比数据承压。
值得注意的是,市场短期下滑并不代表需求萎缩。
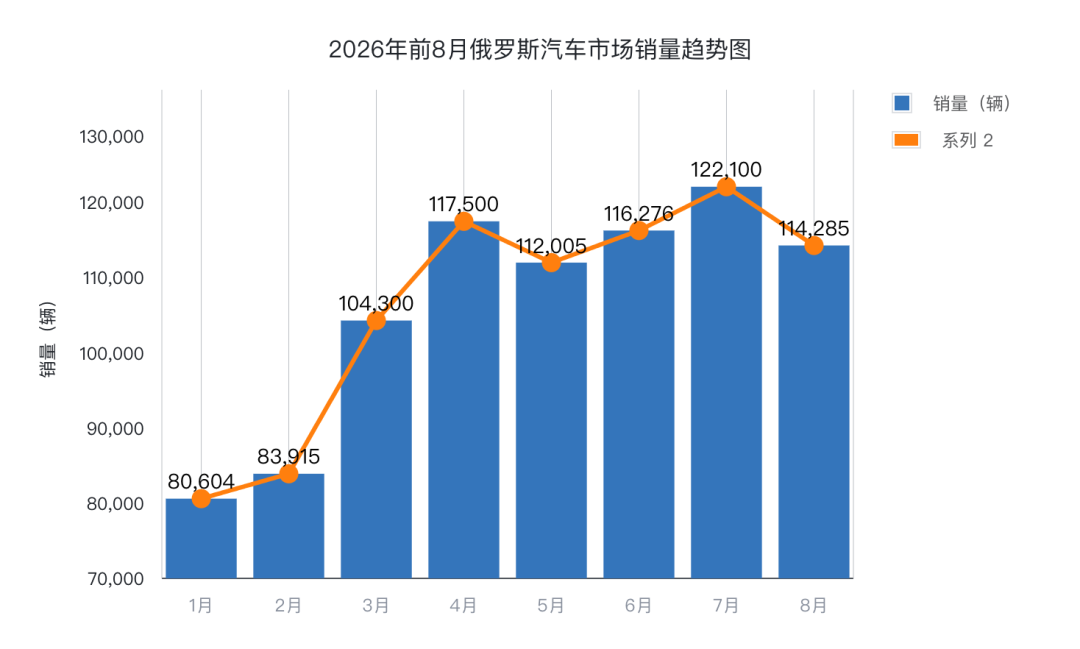

2026年夏季俄罗斯终端购车需求持续升温,7月、8月用户购车意向分别同比提升。
叠加国内关键利率下调、新车价格趋于稳定的利好环境,市场延迟购车需求正在积累。其中新能源车型需求爆发突出,七八两月电动车、混动车型订单同比分别上涨23%、71%,预计后续将逐步释放为实际销量。
中国品牌份额稳定,但增速回落
8月俄罗斯车企销量前十榜单,清晰呈现出本土品牌回暖、外资品牌分化、中国品牌高位承压的行业特征。
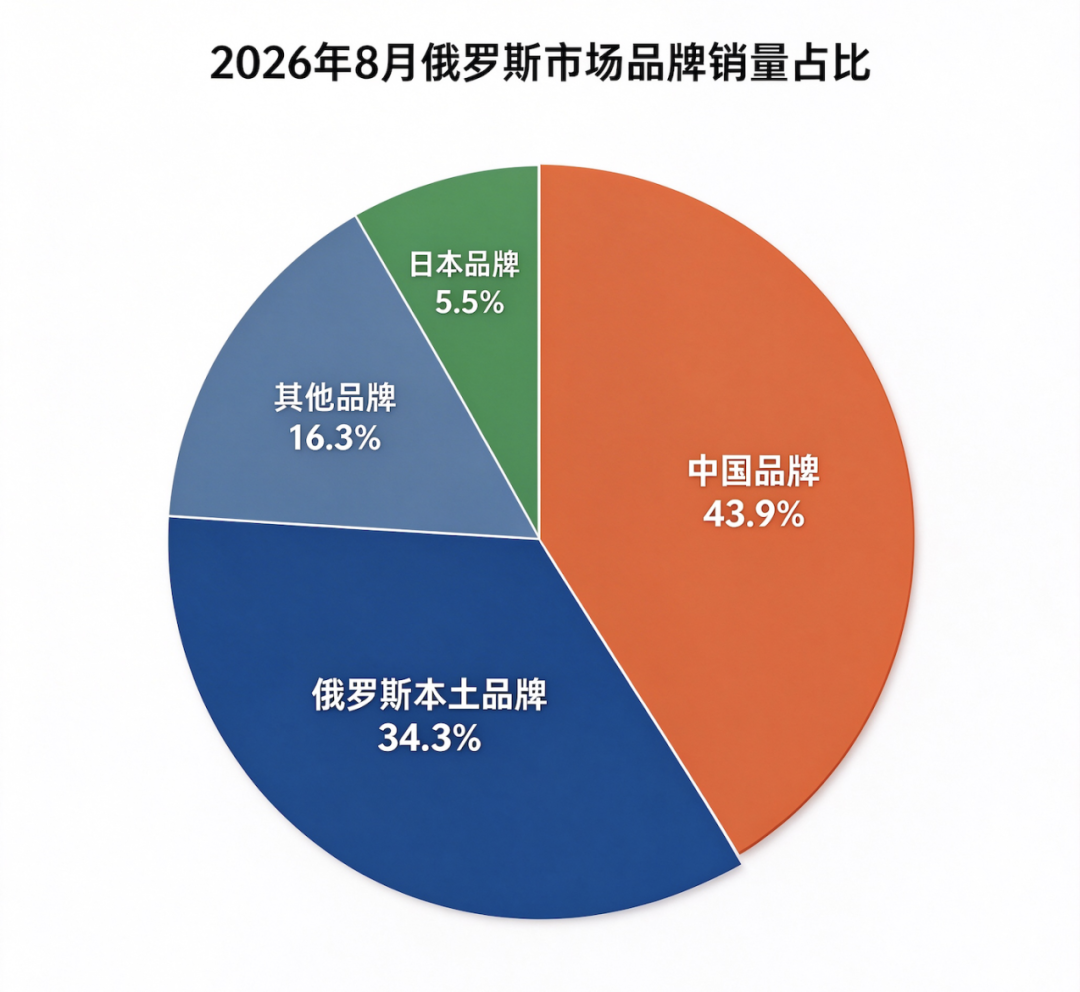
前十席位中,中国品牌占据六席,牢牢占据市场半壁江山,整体市场份额处于高位,但多数品牌本月销量同比下滑,增长动能明显减弱。
本土龙头拉达依旧稳居市场榜首,8月销量2.7万辆,同比下滑2%,跌幅小于行业大盘,市场占有率升至23.7%,进一步巩固本土霸主地位。另一匹本土黑马Tenet的8月销量为1.2万辆,新晋榜单第三名,市占率达10.6%,年内累计份额稳定维持在10.5%,已然成长为俄罗斯市场核心玩家,直接分流中国品牌存量市场。
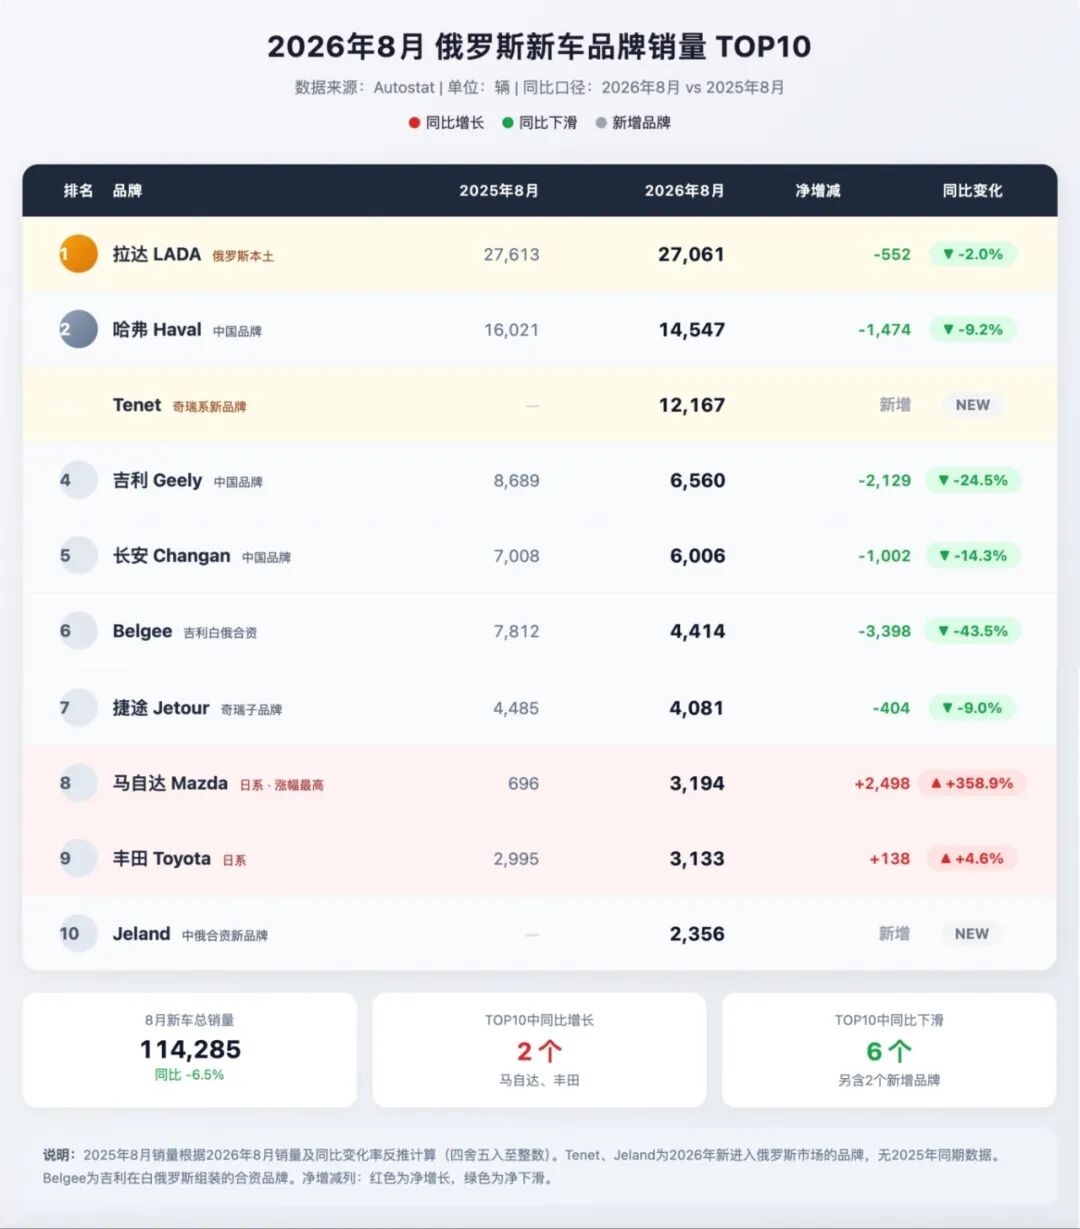
中国品牌方面,依旧是俄罗斯市场的核心外资力量,哈弗、吉利、长安、Belgee、捷途、Jeland六大品牌跻身前十。其中哈弗以1.5万的销量稳居榜单第二,是中国品牌在俄市场的标杆车型,不过同比下滑9.2%。
其余主流中国品牌普遍承压,销量同比有所回落。
吉利8月销量6560辆,同比下滑24.5%;长安销量6006辆,下滑14.3%;白俄与吉利合资品牌Belgee跌幅最为惨烈,4414辆的销量对应43.5%的同比下滑,近乎腰斩。捷途表现相对稳健,4081辆的销量、9%的跌幅略优于行业大盘。
榜单最大亮点来自全新中俄合资品牌Jeland,该品牌依托圣彼得堡原通用汽车工厂实现本土化生产,主打奇瑞、捷途系列SUV,8月以2356辆的销量首次跻身前十,市占率2.1%。
外资品牌呈现两极分化态势。
日系品牌逆势增长,马自达8月销量3194辆,同比增长358.9%;丰田销量3133辆,同比小幅上涨4.6%,二者也是前十榜单中仅有的两个实现正增长的品牌。数据显示,2026年前8月马自达、丰田累计涨幅更是高达587.3%、68.8%。
本土车主导市场,中国车成外资头牌
从细分车型销量榜来看,俄罗斯市场依旧深度依赖本土车型,拉达全系产品包揽市场头部席位,中国品牌车型稳居外资第一梯队,日系进口车型爆发力突出。
拉达Granta以10659辆的销量蝉联车型榜冠军,虽同比下滑17.4%,但体量优势无可撼动。拉达Vesta、拉达Niva Travel、拉达Iskra等多款车型同步跻身前十,其中Niva Travel逆势上涨22.3%,本土车型的市场统治力依旧稳固。
本土新势力Tenet实现车型端全面突破,旗下T7、T4L两款新车全新入榜,单月销量分别达到6088辆、4596辆,两款车型合计贡献超万台销量,快速抢占传统燃油车市场份额。
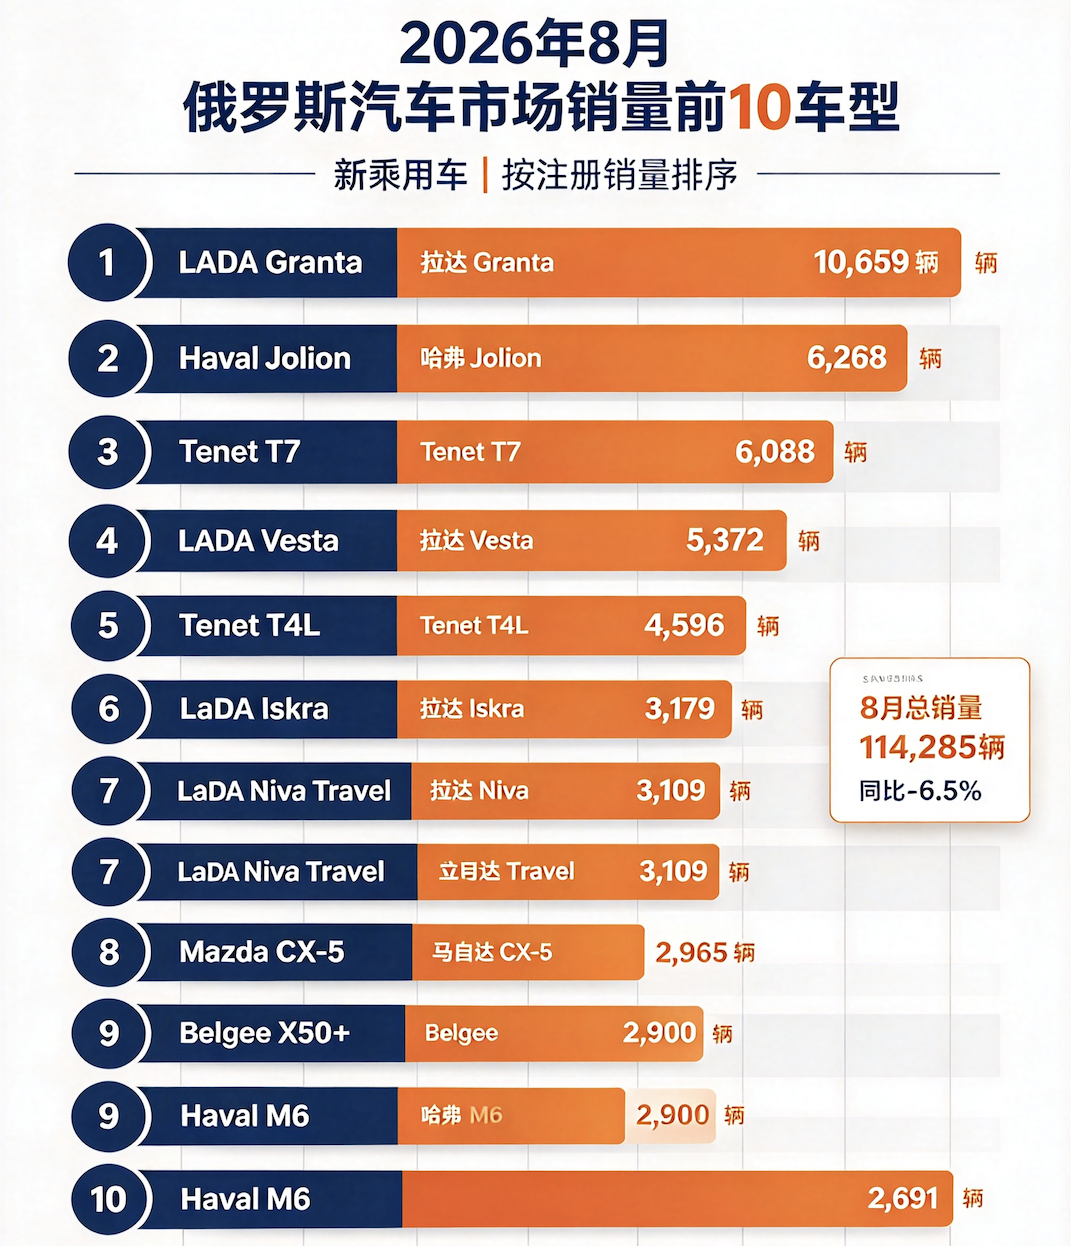
中国品牌车型依旧是外资阵营主力。哈弗Jolion(哈弗初恋)以6268辆的销量位列车型榜第二,仅同比下滑5.6%,是全榜表现最稳健的主力车型。哈弗M6以2691辆的销量位列第十,Belgee X50+全新入榜,位列第九。
整体来看,哈弗仍是中国品牌在俄市场的核心门面,但主力车型普遍小幅下滑,增长势能持续弱化。
日系进口车型迎来增长,马自达CX-5 8月销量2965辆,同比增长429.5%,作为纯平行进口车型,成为本月车市增长最快的细分车型,也印证了俄罗斯进口高端燃油车的需求潜力。
如何突破增长瓶颈?
综合8月销量数据与市场基本面,俄罗斯车市已告别此前的高速复苏阶段。短期销量回落属于正常调整,叠加潜在购车需求积累,后续市场大概率保持平稳运行,不会出现大幅下行。
而对于深耕俄罗斯市场的中国车企而言,当前格局机遇与挑战并存。优势在于品牌占位优势,前十榜单占据半壁江山,本土化生产体系逐步完善,Jeland等全新合资品牌落地,进一步拓宽了中国品牌的市场覆盖面。
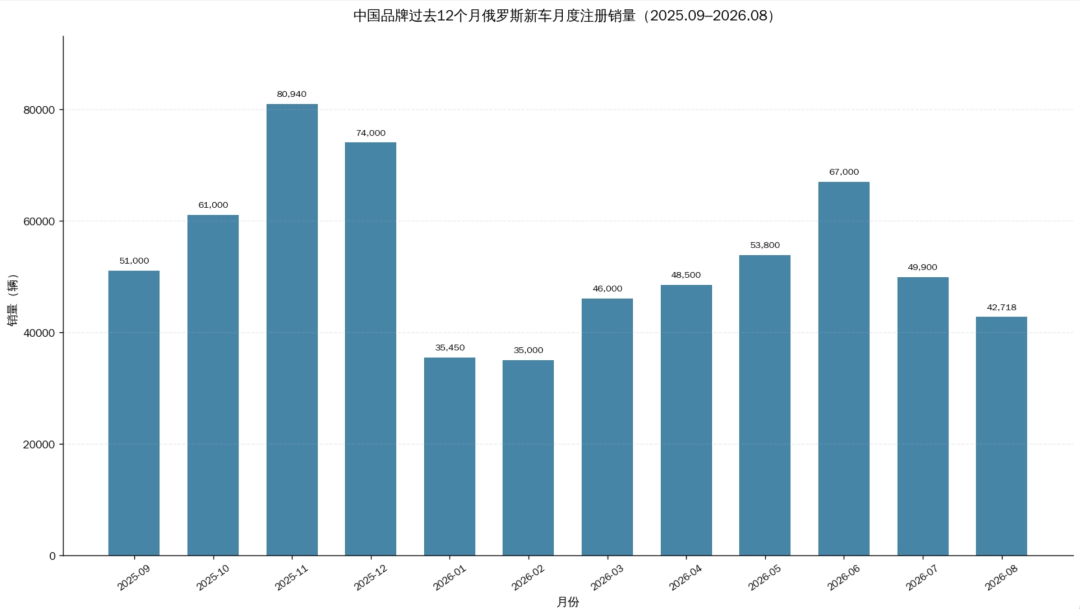
但危机同样凸显。一方面,俄罗斯本土品牌加速崛起,Tenet等新军凭借本土化优势快速抢量,对中国品牌形成直接冲击;另一方面,多数中国品牌单月销量大幅下滑,仅少数品牌年度累计保持正增长。同时日系平行进口车型持续高增,瓜分高端细分市场份额。
整体而言,中国品牌在俄罗斯市场已完成初步规模化占位,未来竞争核心将从“规模扩张”转向“提质稳份额”。依托本土化生产、产品迭代升级稳住基本盘,应对本土品牌与外资品牌的双向挤压,将是接下来中国车企出海俄罗斯的核心课题。