新能源汽车时代更重“名号”!
“单一追求量,不是出路。我认为还是要真正的追求品牌。中国现在大家都不怎么注意品牌。”
第七届世界互联网大会・乌镇咖荟・汽车夜话,奇瑞掌舵人尹同跃再次呼吁中国车企应该重视品牌的建设,而不只是单一追求销量。
类似的话,车企高管至少已经重复了三年。
早在2024年,吉利控股董事长李书福就曾表示:“不简单地打价格战,而是要长期坚持打技术战、品质战、品牌战、服务战,这是我们的基本经营理念。”
2026中国汽车重庆论坛上,蔚来董事长、创始人李斌也再三强调:行业正从单点竞争迈向体系竞争阶段,并且正从品牌的“混沌期”进入“澄清期”。
事实上,关于品牌的建设,王传福、魏建军、何小鹏等车圈大佬,也都表过态。但真到了市场竞争之中,却又都回到了原点——价格战洗地,性价比内卷。
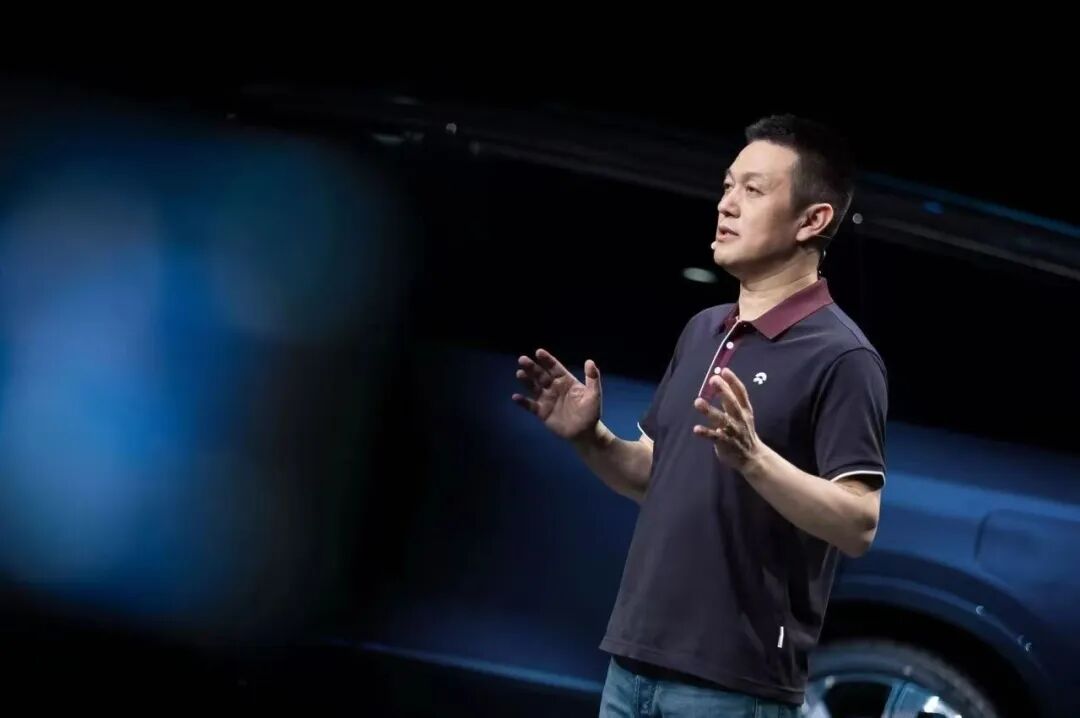

用低价抢占市场,用销量吸引消费者注意力,这本身就是一种生存策略。哪怕最后立不住品牌人设,有销量数据背书,也能保护好车企相关高管的“高枕无忧”。
这与如今汽车营销圈追求流量一个性质。
流量KPI易得,尤其是有些黑红流量,明明就是在“搞拉踩”“搞对立”,车企们却甘之如饴。他们不是不知道这样做很难卖车,但是只有把流量数据堆高,才能保住一部分人的饭碗。
退一万步讲,在不少从业人士的眼里,相对于“无人问津”,有人吐槽才是件好事。
毕竟这是一个注意力极其稀缺的时代!而想要卖车,第一件事就是得吸引消费者的注意力,进而促成交易!
只不过这里面的问题在于,很多车企只顾着倒果为因,沦落到为了流量而流量,却忽略了卖车大事。
那些没有底线的营销,不是在打造品牌,而是饮鸩止渴。
有争议,比“无生息”强
差评并不可怕,有错就改,中国汽车市场的容错性很高。但如果无人在意,乃至消费者选车的时候,根本不会想起这个名字,那才是真的麻烦。
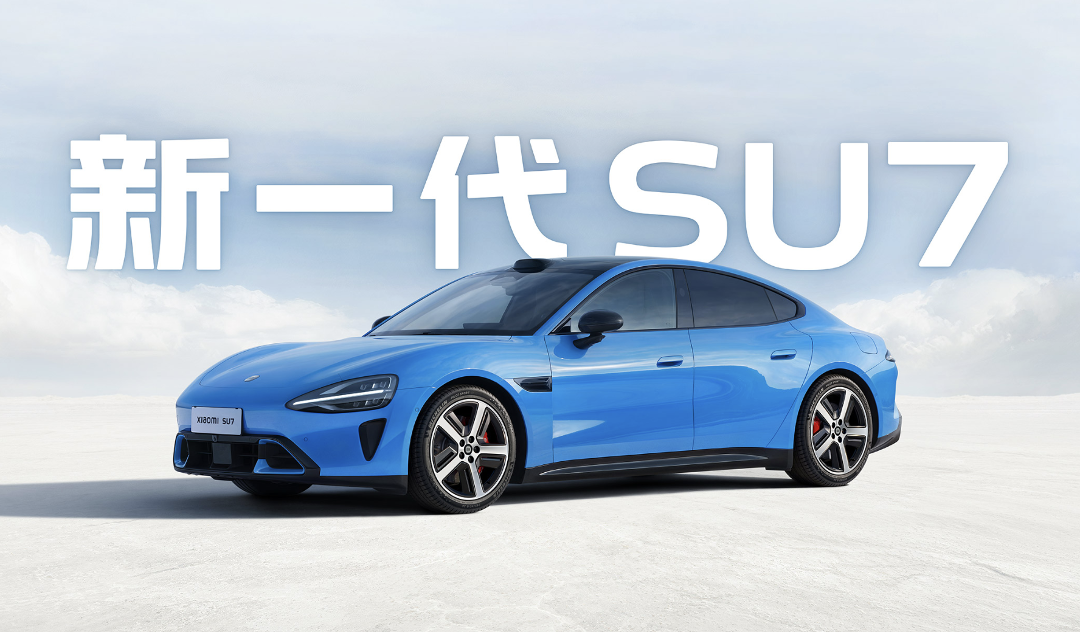
早期的小米SU7,就是一款十分典型的争议车型。
自上市起,小米SU7的定价策略、底盘调校取向、智驾能力边界、交付节奏等,常年是汽车舆论场的核心话题,甚至连雷军“逛车展”,也会被拉出来反复拉扯、反复批判。
以至于截至今日,小米SU7的争议依旧很多,而且始终有一部分用户,不认可它的溢价逻辑与操控取舍。
但事实在于,落在20万至30万的轿跑细分市场,绝大多数意向客户在做功课的时候,还是会把小米SU7放进候选名单。
你可以说小米SU7不是一款好车,但你很难否认小米SU7的生态位。此前也有很多“7系”轿跑,喊着要围攻特斯拉Model 3,结果呢?
这种情况下,坊间争议本身就在给小米SU7带来曝光,让产品稳稳占据用户心智,进入对比池。
亦或者说,这才是“黑红”的正确操作。如果没有这场“黑红”,小米的后续车型,或许也引不来如此多的关注。
相对比而言,天际汽车则是另外一种结局。天际汽车前身电咖汽车,成立于2015年,由前上汽副总裁、前乐视汽车CEO张海亮带队。
2018年11月,电咖汽车转型高端,正式启用「天际 ENOVATE」品牌名称;同年收购泉州西虎汽车,拿到新能源生产资质。
其产品ME7、ME5 车型也都实现了量产交付。ME7上市首年只卖出97台,后续主力车型ME5扛起全部销量,2021全年1778台、2022全年5321台,两年累计交付仅七千余台。
直到2023年3月,天际汽车内部停工通知流出,长沙基地停摆之后,再无新车产出。然后,天际便悄无声息地淹没在时代潮流里。
天际汽车在舆论场长期缺少稳定声量,品牌叙事断断续续,更没有持续的话题和用户讨论。甚至工厂停工的消息传来,大部分消费者的第一反应,竟然是没有听过这个品牌。
连听都没听说过的汽车品牌,怎么可能卖好车呢?
新势力,没有沉默资本
新能源行业的淘汰赛,是一场注意力资产的消耗战。今天的新能源汽车选购是“信息筛选制”,所有车型,都需要争夺有限的注意力席位。
简单来说,没有声量,就不会进入消费者的对比清单;而不进入清单,再好的纸面参数,都无法转化为订单。
正是因为看到了这一点,造车新势力才会不遗余力的“造热度”“搞话题”。造车新势力品牌从零起步,所有的品牌认知,都依靠一轮轮新品叙事、用户讨论、持续曝光慢慢堆叠。
一旦营销断档、新品停滞,舆论热度便会快速冷却,用户的记忆也会被源源不断上新的车型冲刷、覆盖。
威马曾经和蔚小理站在同一条起跑线上,拥有可观的交付规模、线下门店和初代用户群体。
很显然,压垮它的同样不是某一次重大负面舆情。但必须承认的是,在漫长周期里声量的持续枯竭,是威马倒闭的某一条导火索。
当新品迭代停滞、讨论慢慢消失,当人们不再提起那个名字,想要重新唤醒市场认知,代价早已高到无法承受。
这也是为什么,威马、哪吒、极越等造车新势力品牌,破产之后想要重整,却如此困难的原因之一。
此外,这里还想挑明一件事——国央企旗下的新能源系列、新势力品牌,同样没有“沉没资本”。
不少人认为,背靠集团、手握国资背书的国资新能源品牌不一样,自带缓冲垫,可以慢慢打磨产品、不急着出圈,更不需要声量。
这是一个巨大的误区。
国资背景可以提供资金、制造、供应链层面的托底,却无法直接兑换成用户心智里的位置。不信你看,现在的那些国资新品牌,哪个不是长期卡在声量断层的困境里——他们的产品本身没有硬伤,可用户购车就是会自动忽略。
集团输血总有周期上限,考核压力、盈利要求会逐步收紧,一旦长期无法在舆论场建立稳定认知,再雄厚的背景,也扛不住持续失血,最后只能沦为“合并重整”的“耗材”。
流量没有错,错的是无底线
最后,让我们重新回到一开始的话题。品牌力建设,到底需不需要流量?我想,答案是肯定的。
流量本身没有对错,但流量的来路,却会给品牌“染色”。
争取声量,绝不等于主动制造对立,肆意拉踩友商;健康的品牌,也从来不会依靠争议堆砌,而是持续建立稳定、可识别的价值标签,拥有稳定的讨论基础。
毫不夸张的说,靠引战、极端对立换来短期热度,是一剂见效快、后遗症极强的短效毒药。只不过行业里并不缺少这类反面案例:
有的品牌官方账号直接截取竞品宣传片段断章取义,篡改测试条件,放出片面对比视频。
有的在平台批量发布带节奏文案,刻意放大对手的故障案例、放大技术路线对立,引导粉丝去别的品牌评论区围攻。
还有的把不同价位、不同定位车型强行捆绑对标,刻意制造参数陷阱,只挑对自己有利的数据,隐瞒前提条件,用误导性话术贬低竞品。
臭名昭著的“黑水军”,也是由此而来。
这类操作,短时间内评论区确实吵成了一片,播放、互动数据都漂亮地完成 KPI。
可在用户心里,品牌标签就此固化成了 “爱引战”“不干正事”。以至于,大家即使感知到了品牌存在,也很难对该品牌建立信任。
平心而论,一款车其实并不需要所有人都喜欢,但至少要让目标用户记住它为什么出现,又是因为谁而存在。
黑红的本质,在于让用户看到了产品的取舍、不足;良性的品牌声量,则是让用户进一步记住了产品存在的意义。
这样的角度来看,一定的争议,也可以有;但依旧要强调,刻意对立、只求流量,绝不能成为一个品牌的底色。
新能源汽车赛道从来不缺少产品,缺少的是长久稳定、清晰可信的品牌名号。
也只有守住竞争底线、深耕产品价值,才能真正打造出经久不衰的好品牌。