 汽车, 公社
2023年2月23日,吉利银河作为面向主流新能源市场的全新品牌正式发布。
两年多来用银河E5累计销量突破30万辆、星愿8月销量超6万且全球累计突破90万辆、星舰7成为混动标杆、银河M9与星耀8在各细分市场站稳。
如今,银河TT上市即火爆、银河战舰700预售1小时破4.39万台等成绩,证明了在“一个吉利”舰队协同中,银河不是补充线而是专注主流大众新能源市场的主力舰,其品牌定位始终未发生任何变化:
与深耕主流燃油与HEV混动的中国星、面向个性潮流运动的领克、主攻高端纯电的极氪形成清晰区隔,各自承担不同使命。

而银河成立时的使命,就是在主流新能源各细分市场“抢占标杆”。它不炫技式地冲高端,也不退守燃油基本盘,而是把新能源渗透率最高的家庭代步、紧凑SUV、小型车、混动家用车、硬派越野等战场逐个啃下来。
“银河品牌定位不会发生任何变化。”在集团整合加深的背景下,变的是资源打通、渠道升级、技术下放和用户体验,不变的是——银河始终服务主流大众。
银河2.0时代,正式启幕
的确,银河1.0时代的核心词是“布局”和“速度”。
从E5开始,银河跑出了行业侧目的扩阵节奏。两年累计超30万辆,在主流纯电紧凑SUV里树立标杆;更关键的是它进入全球84个国家和地区,在澳洲等市场月销两三千台,仅次于特斯拉,成为银河全球化名片。
星愿,作为小型纯电爆款,全球累计90万辆以上,在纯电领域做成IP。
此外,作为混动市场标杆产品,星舰7承接家庭用户对低油耗、长续航、大空间的需求。星耀8、银河M9又在中大型轿车与SUV市场补齐阵列。
银河TT上市后延续火爆,说明银河在个性化、新形态产品上也有接住流量的能力。
而银河战舰700预售9分钟破万、1小时破4.39万,陆地方舟限量700台带应急漂浮功能瞬间售罄,把“小众越野”重新定义成“AI让越野变简单”的大众可体验产品。
到战舰700十月份上市,银河在主流新能源各主要细分市场基本完成产品布阵。用吉利的话说,1.0是“快速布局的时代”,银河速度的本质不是发布快,而是研—产—销—采体系协同后,产品定义准、上市节奏稳、渠道有货卖、用户愿意试。
当然,对于未来的产品规划,尽管银河主流细分市场已布得差不多,可在吉利的战略版图下,接下来已上市、已头部化的产品会沿同一思路做换代/改款——不是换壳、不是堆屏、不是加两个配置,而是“用着新”。
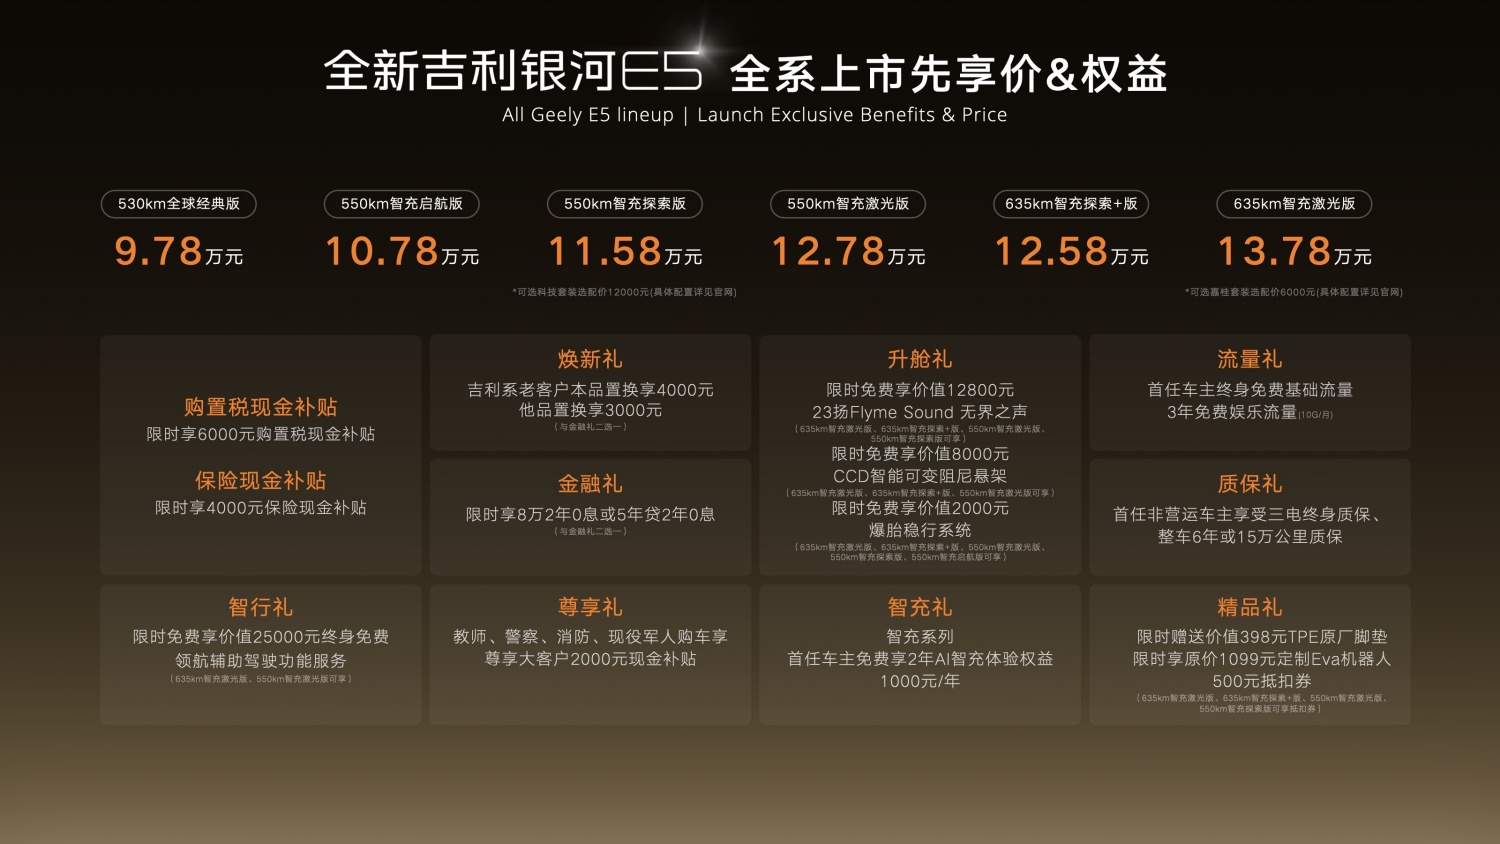
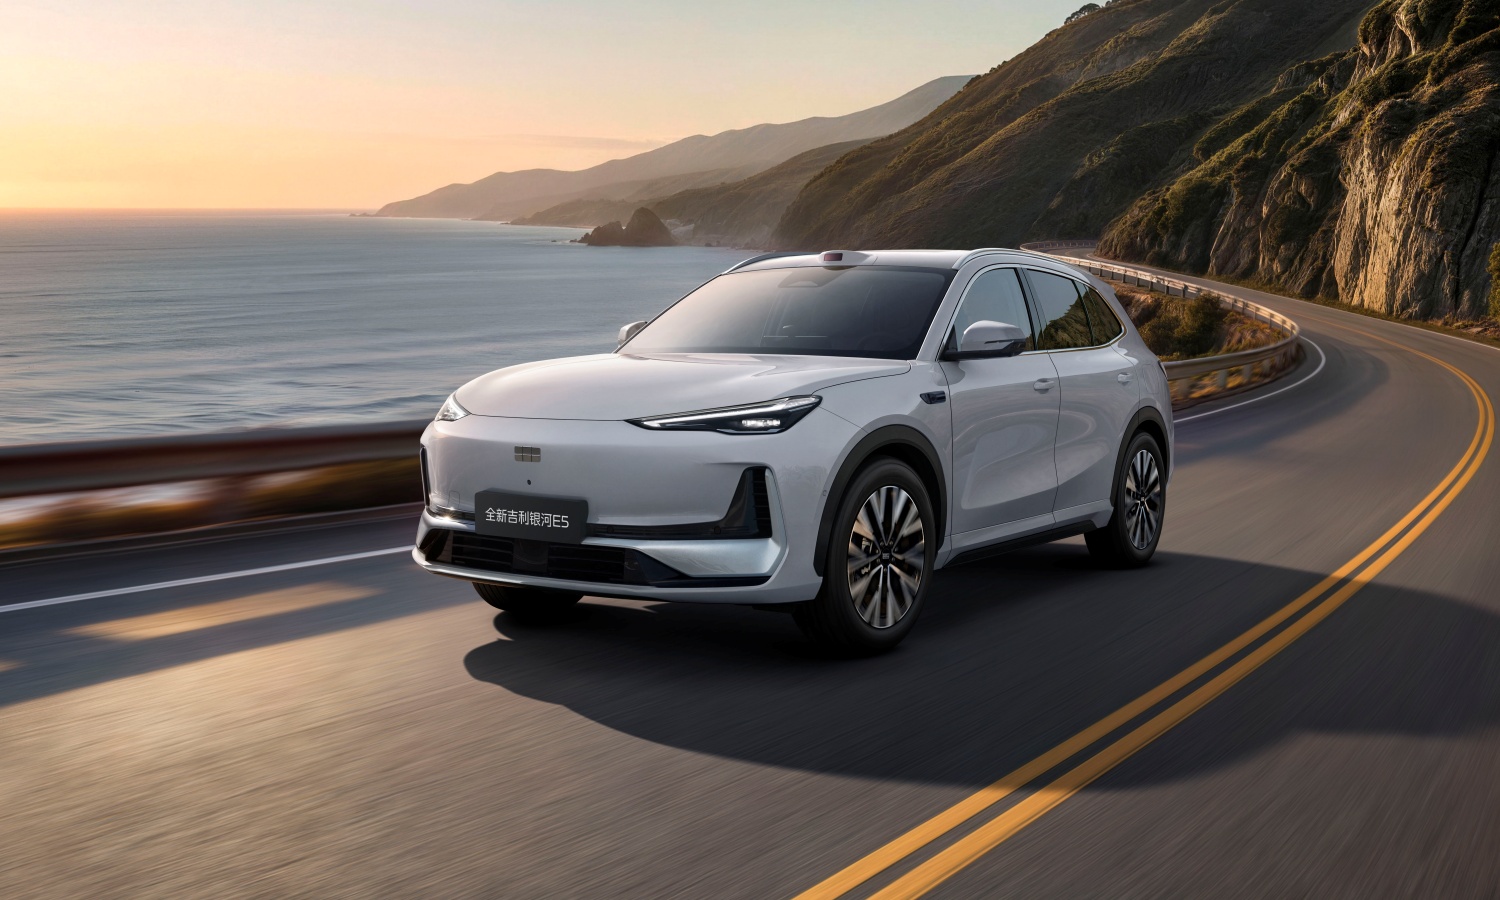
全新吉利银河E5就是银河2.0交出的第一份答案。
率先搭载800V、6C技术平台;16合一智能电驱成为标配;后驱架构带来大前备箱;新一代AI智充技术 + 新一代神盾金砖超短刀电池,上一代用户抱怨点与痛点被系统性解决。
不仅如此,当银河提出,产品要在各细分市场都要做标杆,质量、服务、体验必须再上台阶,这其实就是在回答媒体所提出的“现在新车这么多,为什么银河还能爆”。
银河E5为什么重要?吉利也提了,它所在的主流紧凑纯电SUV市场,仍是全球成长最快的家用市场之一;它已进入84个国家和地区,在澳洲等市场成为特斯拉之后的高频选择;它是银河全球化平台能力的试金石:同一款车要适配国内与海外法规、气候、充电标准、用户习惯。
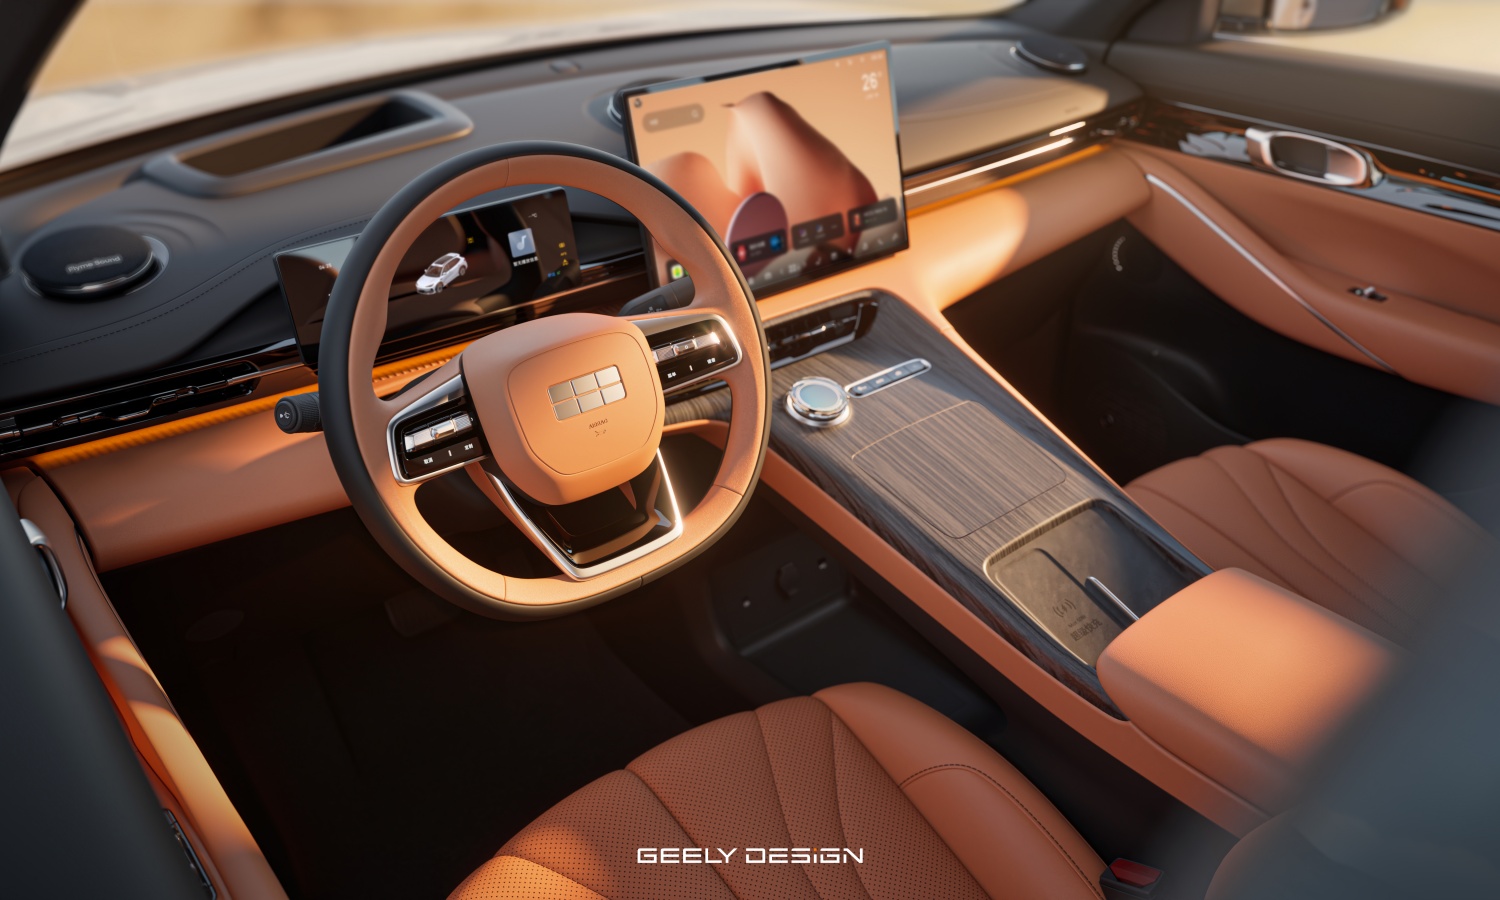
银河的全球化不是“国内卖不动就出海清库存”,而是用国内规模摊薄研发,用海外利润和品牌势能让国内技术迭代更有底气。材料也坦承:电池等核心零部件产能有压力,国内和海外会按节奏释放。
这反过来说明:银河下一阶段瓶颈不是订单,而是供应链与产能治理——谁能把神盾金砖、电驱、智充相关零部件稳定交付,谁就能把E5核心IP的护城河继续挖深。
总之,银河最值得说的,不是某款车多能打,而是它正在验证一条路:
在“一个吉利”舰队里,主流新能源品牌不需要靠骂友商、不需要靠老板个人IP、不需要靠过度承诺的智驾话术,也能把车卖成IP;在自研与开放之间不极端,在快充军备竞赛里先问用户电池怕不怕伤,在渠道寒冬里让经销商愿意再投一次,在海外用一款E5把“中国主流电动车”做成当地市场第二。
技术为先,不为速成而为
而回到技术上,对于电池等三电技术的自研,吉利的回答是,“加强自身”和“协同行业”并行,不做速成技术。
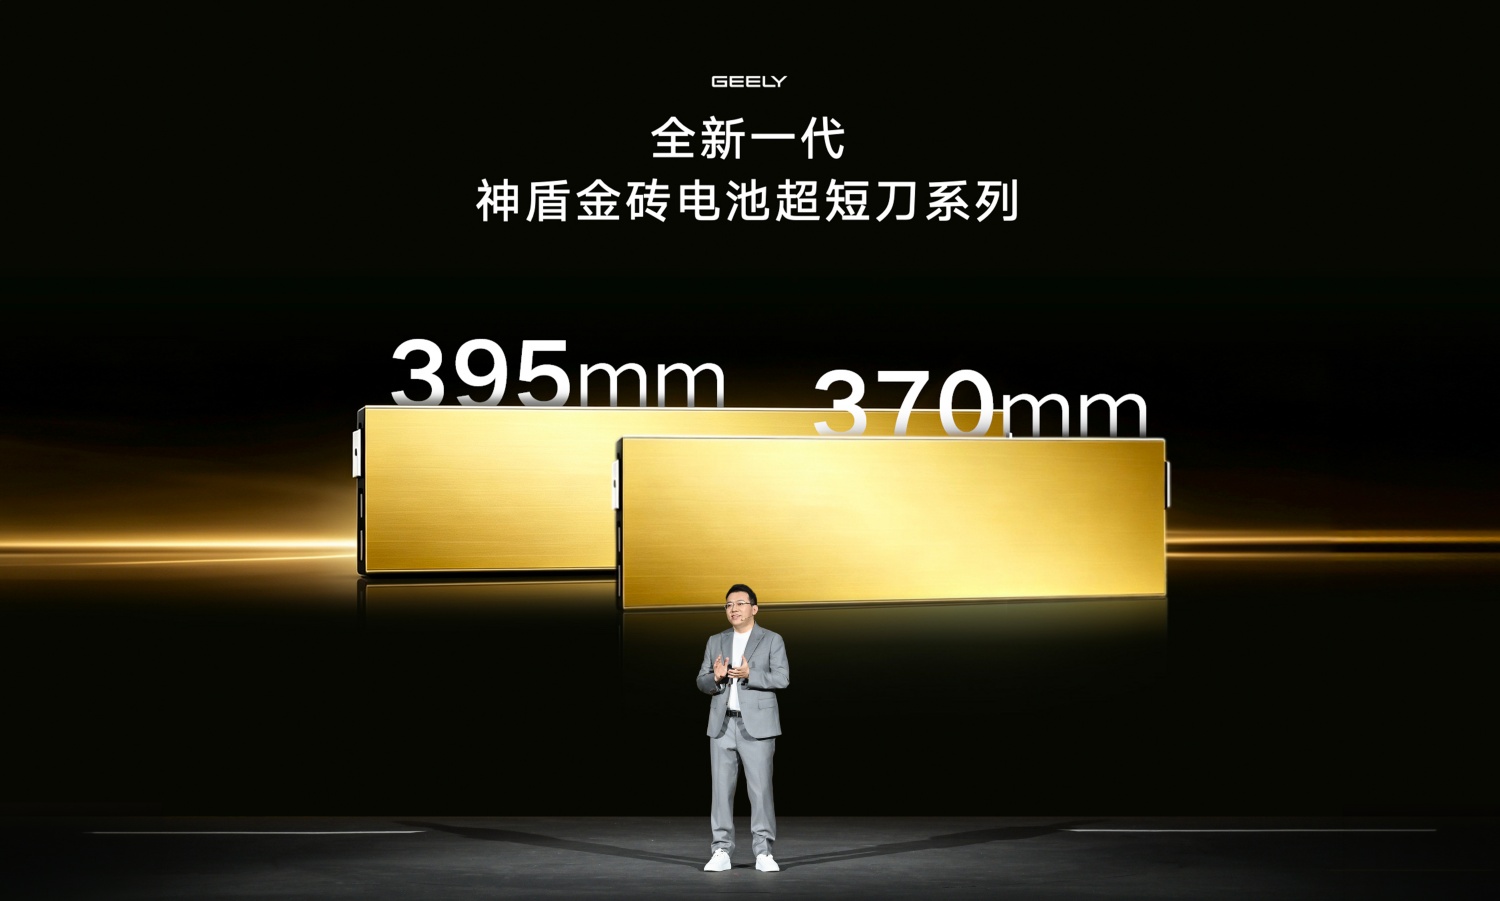
就像“去宁德化”都成了行业热词,但银河的回答不是站队式口号,依旧是这两层关系。
一来,加强自身的理解就是,吉利要将神盾金砖电池、16合一智能电驱、AI智充、电池健康模型等核心能力都攥在自己手里。自研不是PPT自研,而是从电池材料—电芯—Pack—电控—电驱—补能算法全链条有话语权。
再来,对于协同先进伙伴,首先,宁德时代仍是吉利的重要合作方。但银河的逻辑是:自研是为了不被卡脖子、能把用户痛点解决掉;开放合作是为了产业链效率和规模。加强 + 协同,比“去谁”或“靠谁”更接近产业真相。
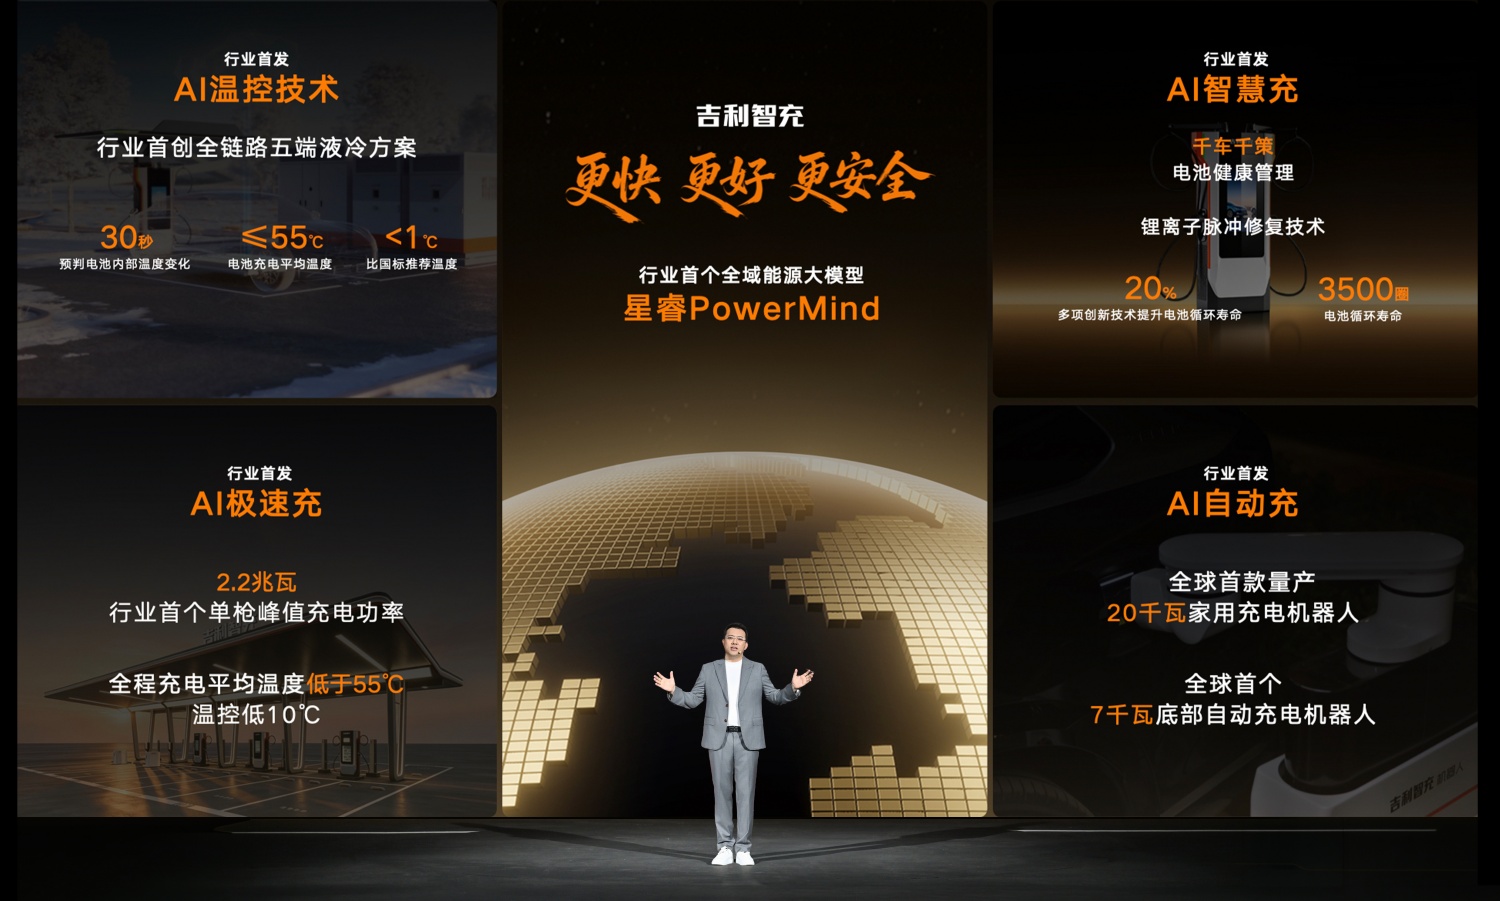
今天,吉利所发布的智充单枪峰值2250kW(2.25MW),行业第一。
但吉利反复强调:充电快不难,难的是又快、又好、又省、又不伤电池。“边充边养”“健康充”来自用户真实焦虑——快充会不会把电池充废。于是自研的落点不是峰值数字,而是安全底线、电池寿命、全气候、全工况稳定。
一句话,吉利不做速成车,也不做速成技术。
当然,“一个吉利”在补能侧落地为浩瀚能源。原来极氪、领克、银河各自有资源,现在充电地图融合,并且向全社会新能源车型开放。
截至当下,吉利布局的充电桩超2500座;自建充电枪超1.2万把;覆盖城市达232个;超快充站超1500座;超快枪:超7000把。
场景化布点逻辑更清晰,高速、枢纽、国道:高功率桩,解决长途与效率;商场、住宅、办公:中低功率桩,兼顾安全、停留时长与成本。
面对未来,吉利规划至2027年,建成超2.2万座充电桩、超10万把枪;其中吉利智充站超1.5万座、智充枪超5万把;长期打算是,建超15万座充电桩、超60万把枪;其中智充站超10万座,实现“县县通”。
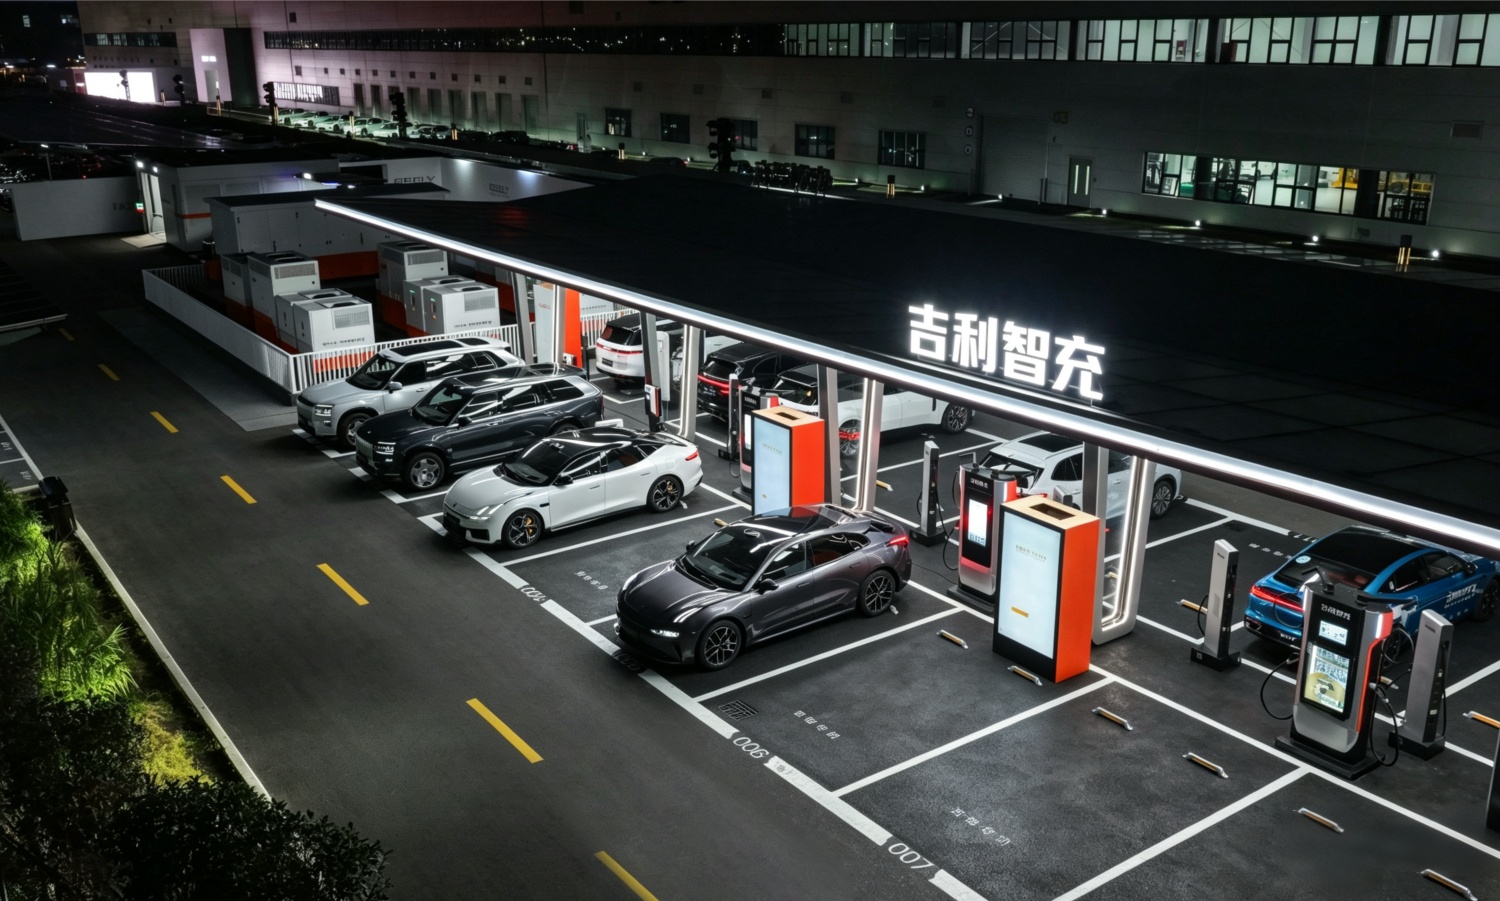
这也意味着,吉利银河未来竞争的也不只是“车本身”,而是“车+家充+公共快充+高速补能+AI充电策略”的整套拥有体验。友商把超充当成参数战,银河把智充当成用户运营和生态战——后者毛利率未必靠桩本身,而来自用户留存、品牌信任、经销商生态和整车全生命周期价值。
总的来说,全新银河E5只是2.0的第一颗棋子。
真正的大棋是E5、星愿、星舰7、M9、TT、战舰700共同构成的“主流全场景矩阵”,加上浩瀚能源的补能网、神盾金砖的电池底、AI智充的体验层、全新标准店的渠道层,一起把银河从“卖车品牌”升级为“主流新能源生活方式供应商”。