一旦拆开内销、出口两组数据,今年四季度车市的真实寒冬局面,就彻底暴露了。
看懂10月份自主五强的销量走势,基本也就能懂当下中国车市最真实的生存现状了。
现在的乘用车市场,头部自主五强早已牢牢霸占行业第一梯队,整个大盘的冷暖、竞争格局的变化、企业的兴衰节奏,都可以从比亚迪、吉利、奇瑞、长安、长城这自主五强身上窥探一斑。

随着10月自主五强整体销量数据出炉,10月基本上出现“比亚迪一家独强,吉利奇瑞两家维稳,长安长城两家掉队”的全新局面,但与此同时,内里冰火两重天,国内市场全面遇冷,出口彻底成为各家续命的核心底牌。
内销崩塌,出口救命
先看五强10月整体销量大盘,比亚迪依旧是断层领跑,10月销量49万辆,同比逆势上涨10%。在整个行业大盘下滑的背景下,这个体量的车企还能保持双位数正增长,这份稳定性,没有第二家车企可以复制。而且比亚迪领先第二名的差距接近20万辆,行业霸主的体量优势,已经彻底拉开维度差。
吉利交出31.02万辆的成绩,历史上第三次突破单月30万大关,体量底盘足够扎实。但同比增幅仅有1%,基本等于增长乏力了。
奇瑞集团10月销量29.59万辆,同比增长5.3%,是五强里除比亚迪外为数不多保持正增长的车企。含金量主要靠海外市场硬撑,国内终端表现并不乐观。
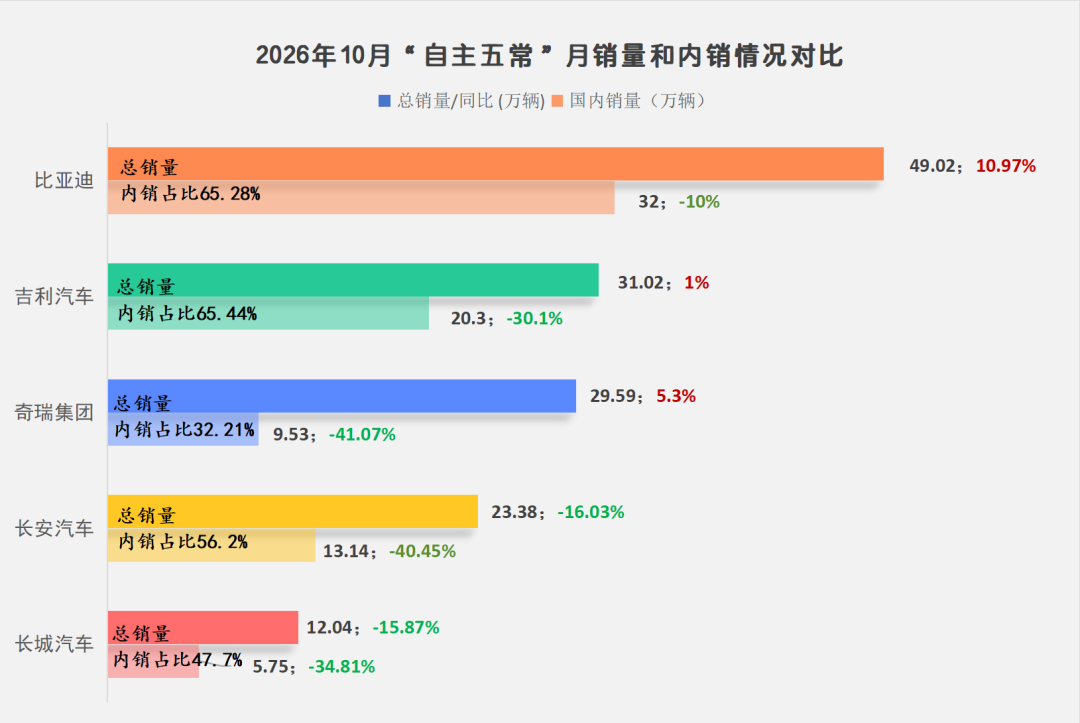
长安汽车10月销量23.38万辆,同比跌16.03%;长城汽车12.04万辆,同比下滑15.87%。可以说长安、长城的跌幅超过了大盘,跑输了行业平均水平。
如果只看批发总销量,还看不出残酷性。一旦拆开内销、出口两组数据,今年四季度车市的真实寒冬局面,就彻底暴露了。
10月国内终端市场堪称惨烈,行业整体内销同比大跌超25%,绝大多数车企本国内销量近乎腰斩。
自主五强里,只有比亚迪守住了基本盘,比亚迪10月国内零售32万辆,同比仅下跌10%,远优于行业平均跌幅。依托刀片电池迭代、闪充技术升级、产品矩阵全面更新,比亚迪在国内低价内卷、消费谨慎的环境里,依旧有极强的终端抗风险能力。
剩下四家,全部陷入深度下滑。吉利10月内销同比跌30%,奇瑞内销跌41%,长安内销下滑40%,长城内销下滑34%。
传统燃油车持续萎缩、中端新能源内卷白热化、消费者持币观望,多重压力叠加,本土销量已经很难撑起企业增长。
本土不行,就靠海外续命,10月出口数据,成为五强唯一的增长亮色,也是拉开各家差距的核心关键。
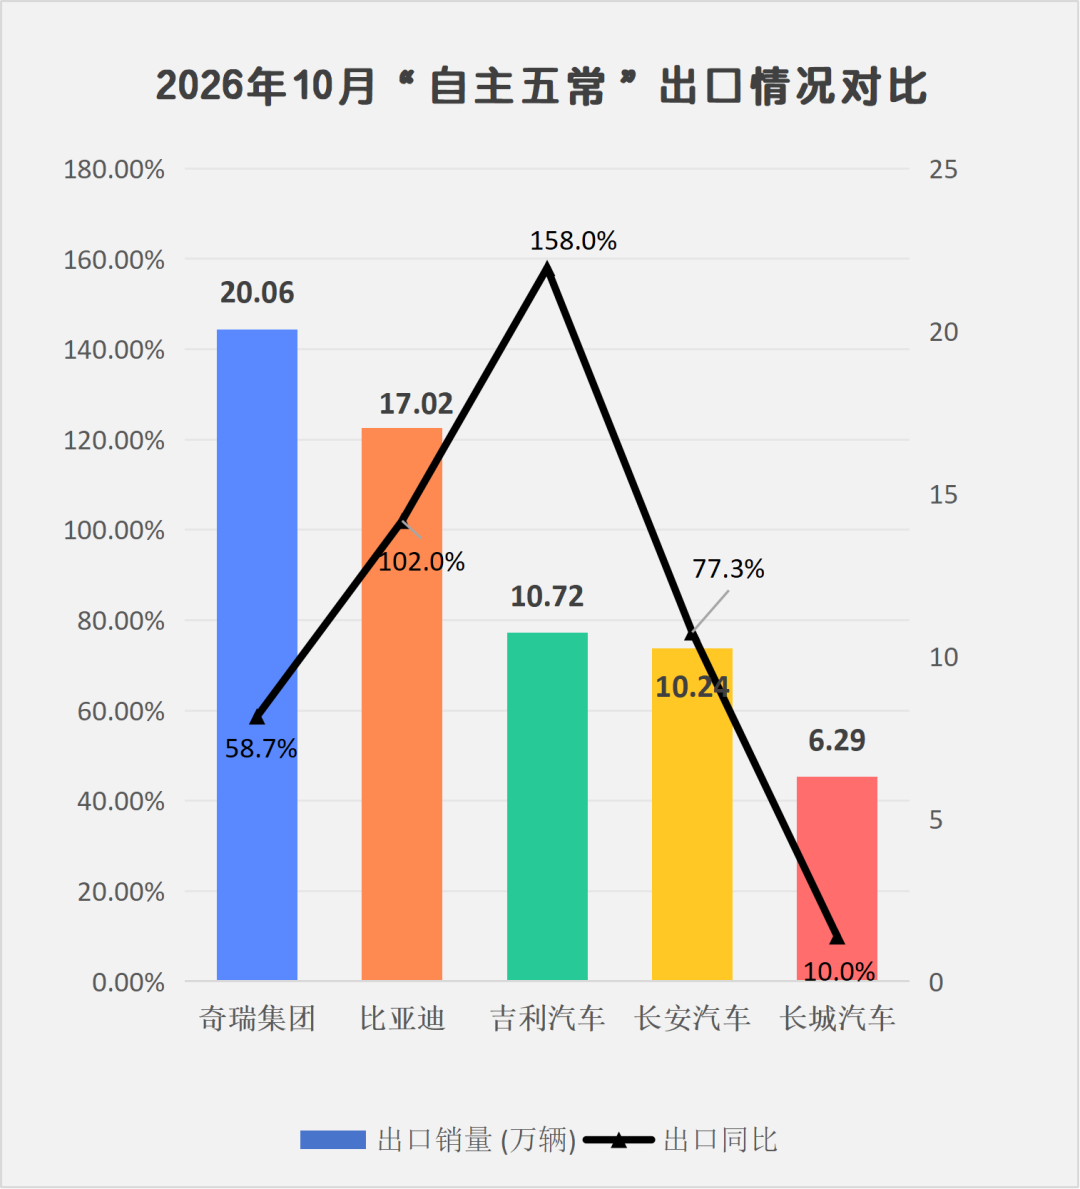
奇瑞依旧稳坐自主出口一哥,单月出口接近20万辆,海外强势爆发,直接对冲了国内四成的跌幅,也是奇瑞能保持整体正增长的唯一底牌。
比亚迪10月出口17万辆,持续高位输出,海外高端化、全球化节奏稳步推进。
吉利出口迎来里程碑突破,单月出口突破10万辆,同比暴涨158%。从年初月销6万左右,一路爬坡稳定破10万,海外市场彻底打开增量空间。前十月累计出口突破90万辆,全年冲刺100万毫无压力,甚至有望冲击110-120万辆新高。
长安出口同样突破10万辆,同比大涨77%,海外业务正式进入爆发期,一定程度上可以缓解内销的严峻形势。
长城出口6.29万辆,同比增长10%。虽然保持正增长,但对比另外四家翻倍式暴涨的增速,长城的海外增量已经掉队。
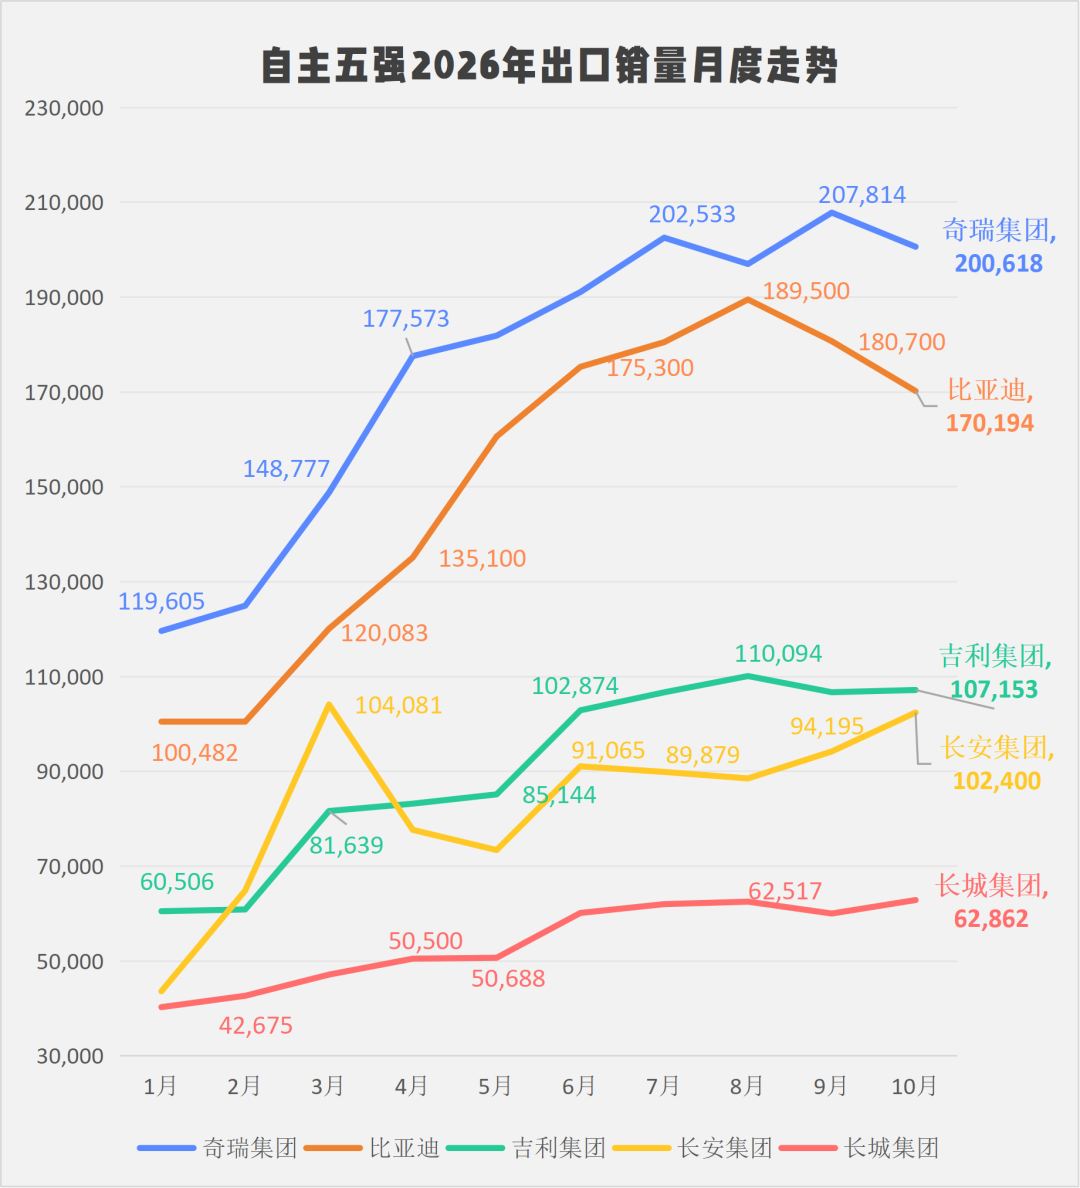
纵观全年出口走势,从年初到10月,五家出口整体都是稳步上扬,奇瑞、比亚迪走势最猛,吉利、长安持续爬坡。不过8-10月,奇瑞、比亚迪出口出现小幅回落,这和国际局势波动、出口政策调整、退税节奏变化密切相关,接下来海外市场的不确定性,还会持续影响各家销量。
出口虽然可以决定车企的位次,但新能源的重要性,仍在进一步加强,出口市场更是如此。
吉利10月新能源销量创下历史新高,单月21.5万辆,同比增长21%。核心增量来自纯电赛道,爆款小车星愿单月狂卖7万多辆,成为绝对主力。但吉利插混车型销量同比下滑,也印证了当下国内市场“纯电需求持续走高,插混市场热度逐步降温”的大趋势。
奇瑞、长安新能源表现同步走强,单月新能源销量均突破14万辆,持续稳涨。两家的增长的逻辑,也基本上依靠高性价比经济型纯电车走量,贴合当下主流代步消费需求。
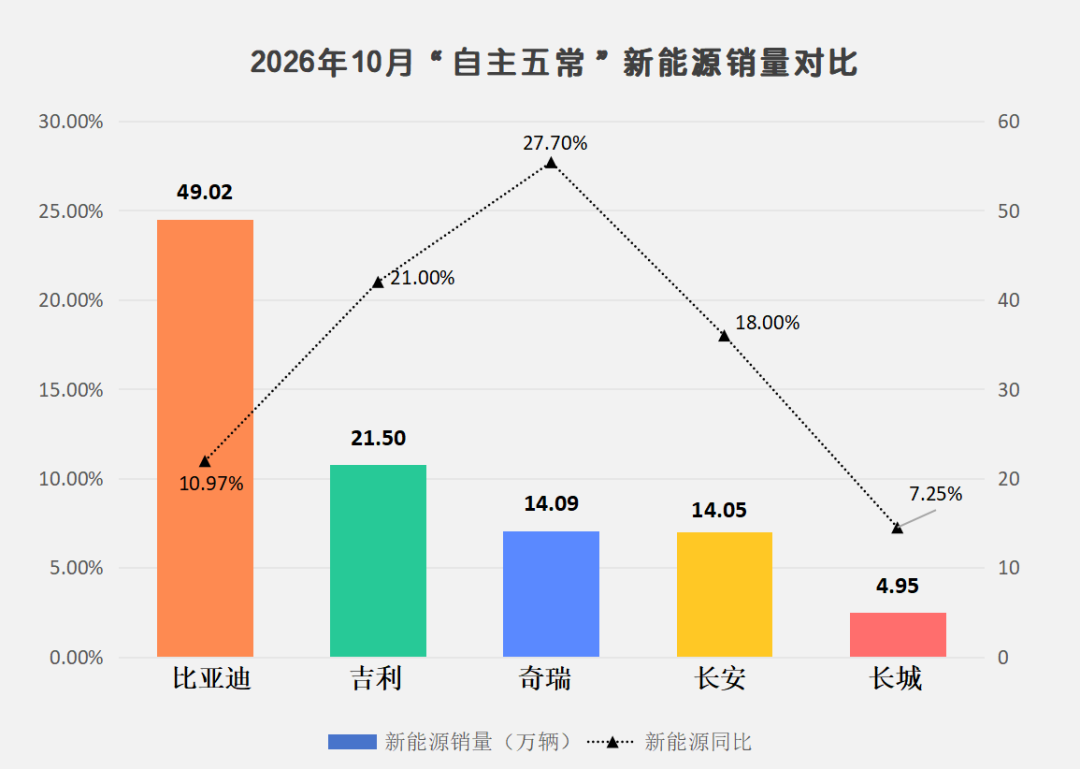
唯独长城汽车在新能源上,力不从心,10月长城新能源仅4.59万辆,同比增幅只有7.25%,在五强里面完全不在一个量级。长城目前仅有欧拉深耕经济型纯电动小车赛道,产品单一、迭代缓慢、市场声量不足,其他产品均为插混,现在插混又不受市场欢迎,长城的新能源情况也就可想而知了。
细分品牌拆解,各家隐患暴露
比亚迪:转向纯电主导
比亚迪10月乘用车销量48万辆,前十月累计356.16万辆,累计同比仅微跌2.6%,抗周期能力拉满。
分网络来看,王朝网强势回暖,单月20.3万辆,同比大涨13%;海洋网21.09万辆,同比小幅增长1%,增长节奏稍显疲软。
王朝网内部,秦系列处于换代周期,销量明显下滑;大唐持续爆发,10月卖出1.66万辆,同比暴涨55.2%,将继续坐稳大型SUV头部位置。全新汉系列刚开启交付,新品红利还未完全释放,后续增量可期。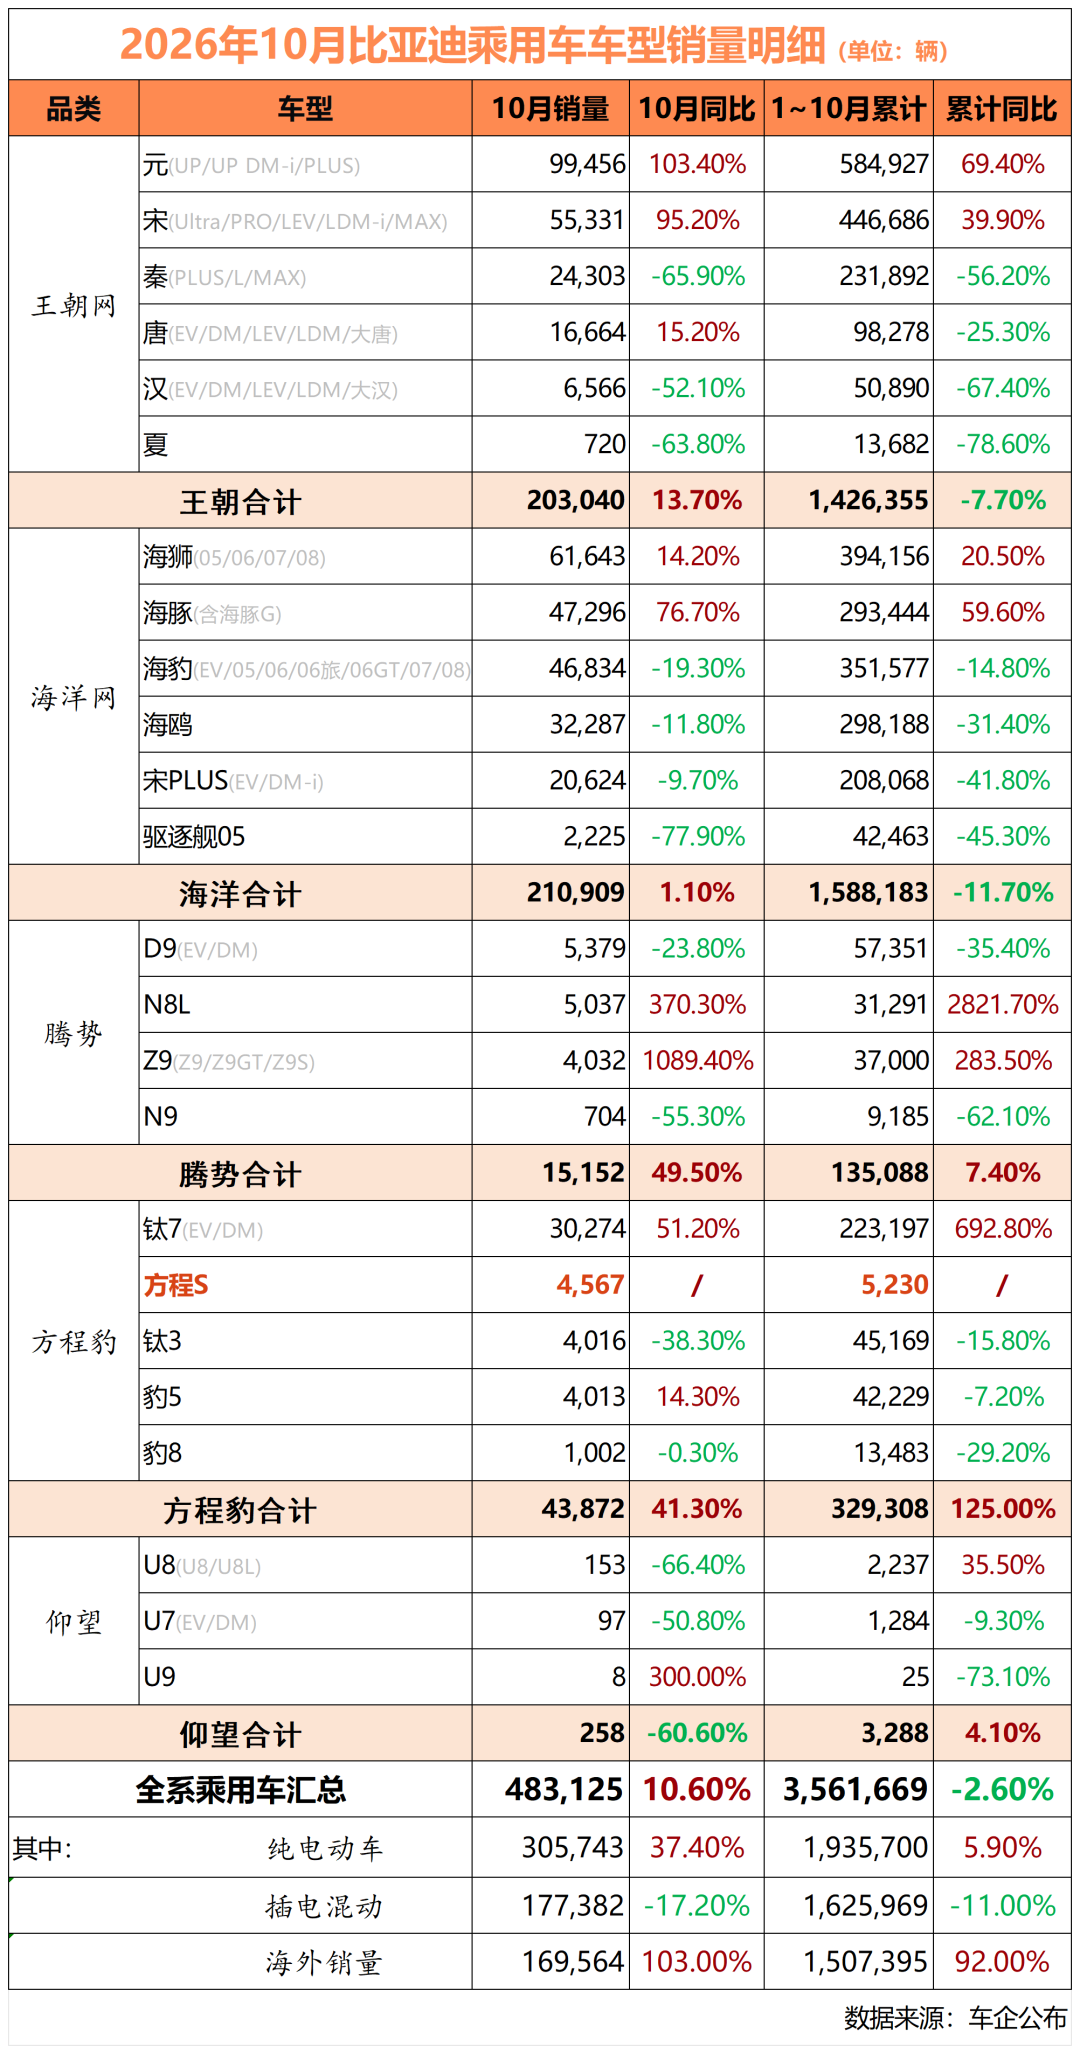
海洋网依旧靠海豚、海狮、宋PLUS、海鸥四款核心车型撑住基本盘,稳定走量。
高端矩阵里,腾势单月1.5万辆,同比增长49%,增幅不错,但腾势D9在MPV市场表现乏力,仅靠N8L纯电版拉动增量。
方程豹目前严重依赖钛7,单月突破3万辆、同比增长51%,其余车型销量仅千台、四千台级别,单车型打天下,品类结构单一;仰望坚守超高端定位,稳定走量,主打品牌价值。
从能源结构看,比亚迪已经彻底进入纯电时代,10月纯电销量大幅领先插混,插混仅17万辆,纯电比插混多出13万辆,市场需求彻底向纯电动倾斜。
吉利:年销目标压力大
吉利虽然总量站稳30万+,但内部压力也很大。
燃油基本盘持续收缩,中国星燃油系列10月跌幅明显,虽然依托i-HEV混动化延缓了下滑速度,但整体依旧承压。
领克品牌表现不佳,10月同比大跌超40%,在吉利四大品牌中表现相对较差,今年是领克10周年,领克需要重新审视一下自己的定位了,但夹在银河和极氪中间的领克,其也是身不由己。
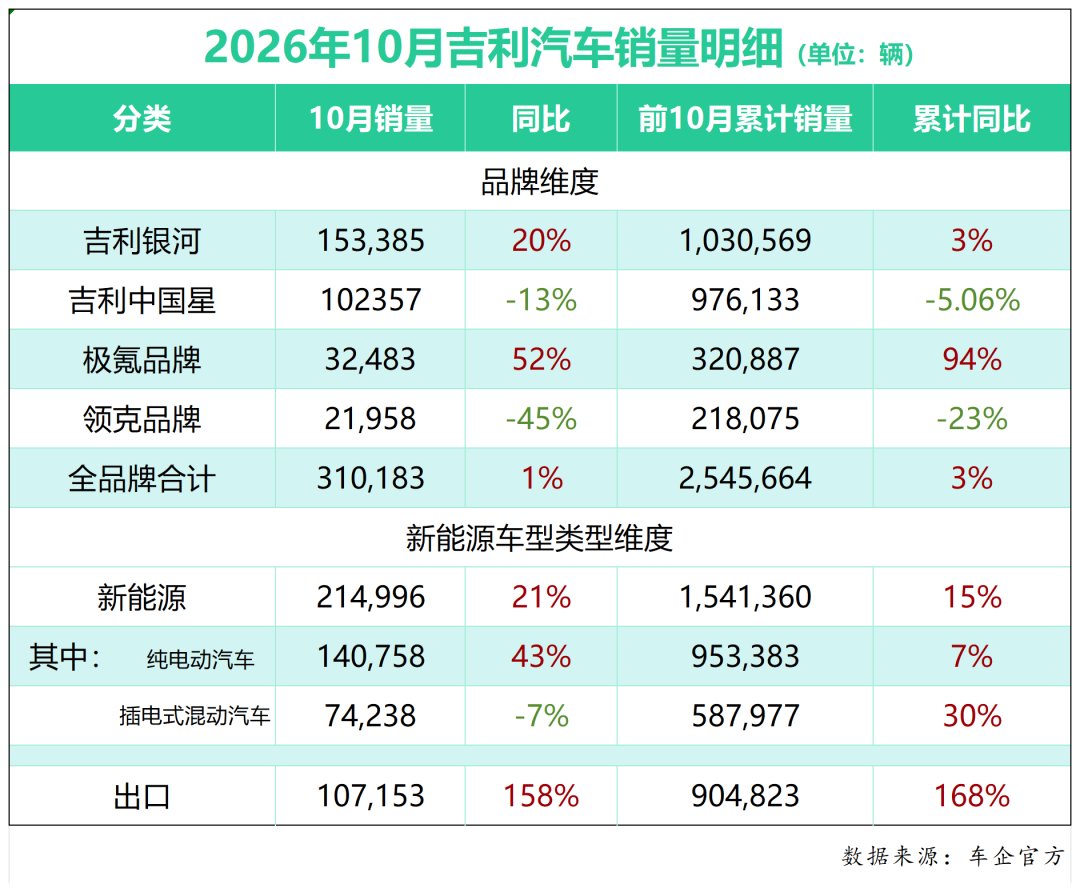
除了极氪的销量表现还不错,成为为数不多率先完成年销目标的品牌外,整体吉利的底气,主要来自新能源新高+海外爆发,国内乏力、海外补量,已经成为吉利今年最核心的增长逻辑。
更关键的是,吉利全年目标345万辆,前十个月累计254.56万辆,最后两个月需要单月冲到45万辆才能完成目标。以目前的市场节奏来看,年度目标压力极大。
奇瑞:子品牌发展不均
奇瑞整体正增长的背后,是子品牌两极分化。唯有奇瑞主品牌保持同比增长,捷途基本持平,智界品牌大幅下滑。
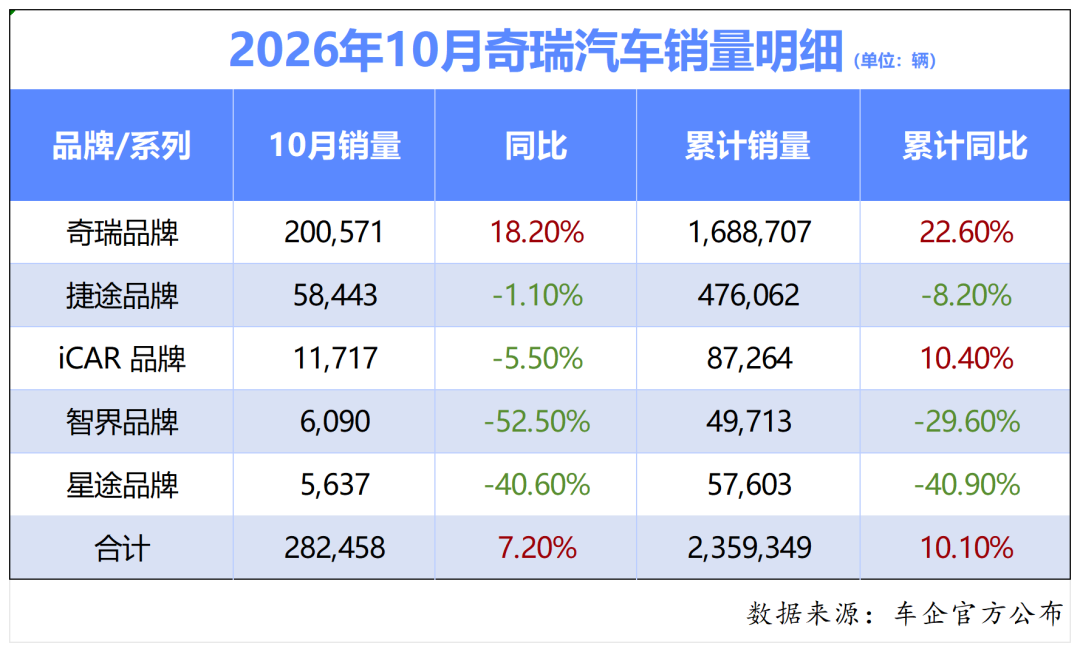
此前智界V9一度月销破万,热度拉满,如今即便RX新车上市,整体销量回落至6000台级别,多款车型加持依旧无法破万。鸿蒙智行界系列,已经陷入新品难续热度、销量持续疲软的困境,品牌增长压力巨大。
长安:新能源、油车此消彼长
长安整体销量下跌明显,但并非全无亮点。
长安起源新能源高速爆发,10月同比大涨74%,Q05Q06等经济型新品持续放量,撑起了长安的新能源基本盘。
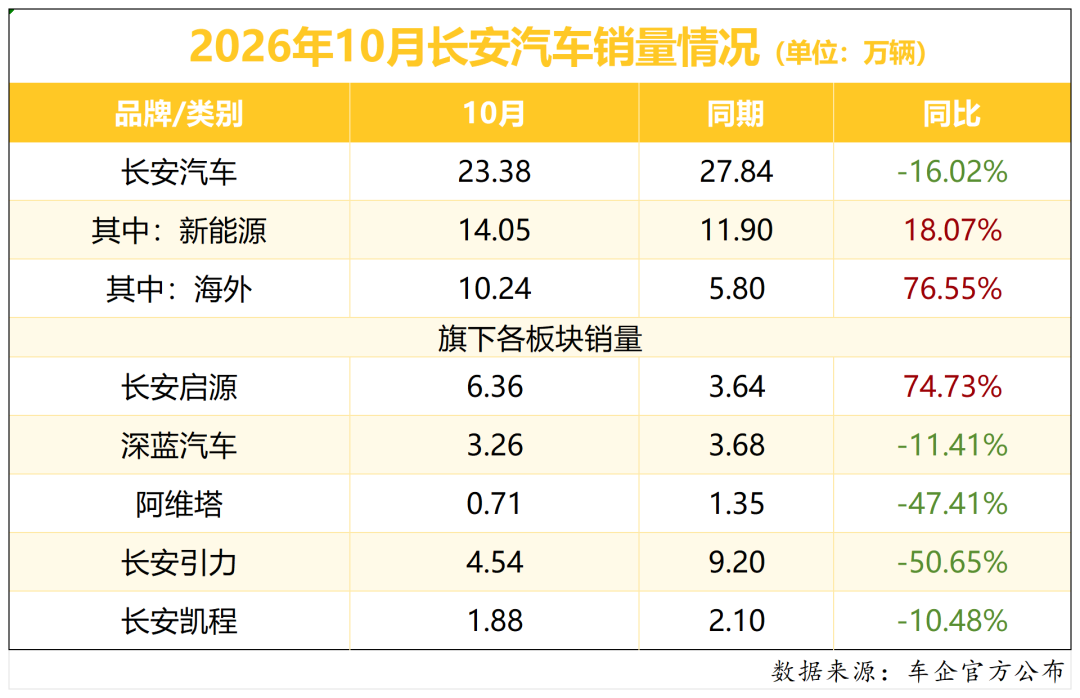
但短板极其突出,深蓝、阿维塔、引力、凯程等全系子品牌销量下滑明显,高端、特色产品线集体遇冷,仅靠单一新能源板块续命,整体结构并不健康。
长城:掉队自主五强
长城是五强里面表现最差的一家,除欧拉新能源小幅增长,其余全系品牌销量全部下滑。
前十月累计销量虽破百万,但同比依旧下跌。新能源增速垫底、海外增量乏力、燃油基本盘萎缩,无论国内、海外、新能源,三条赛道全部不占优势。
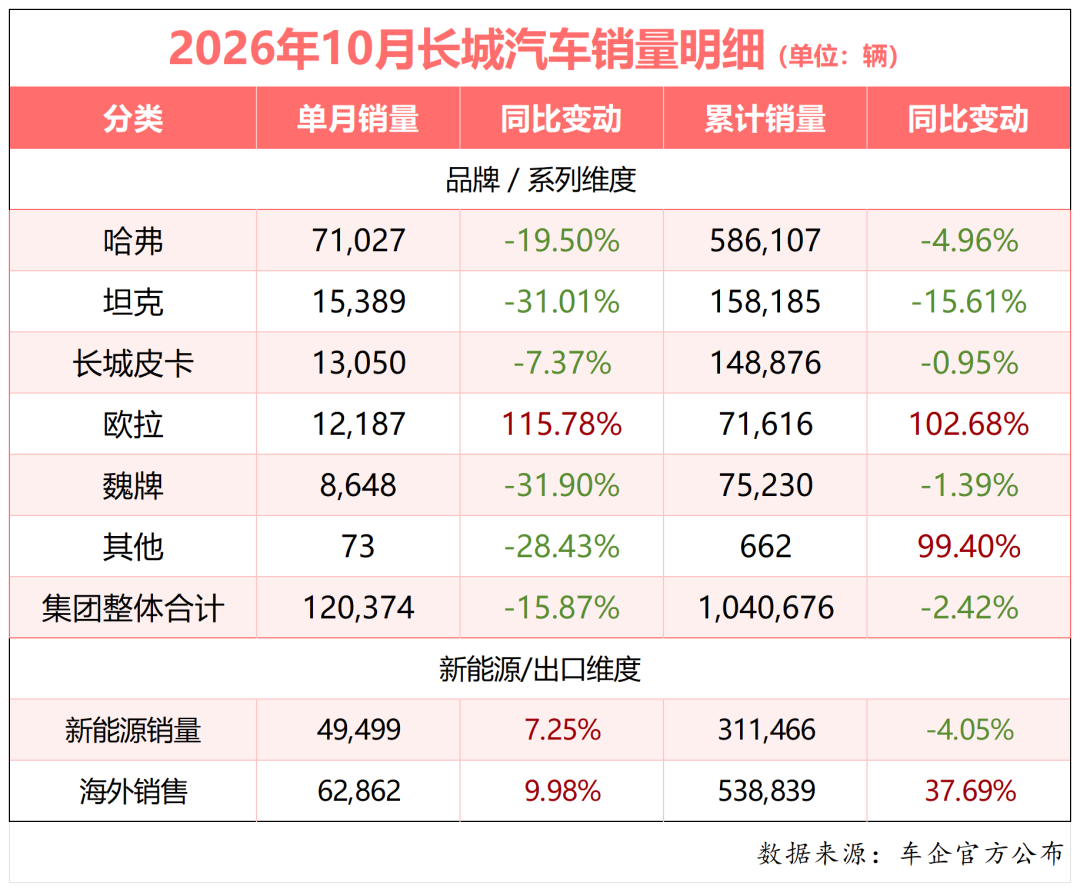
曾经的自主硬汉,如今在五强竞争中,已经逐步被边缘化,和比亚迪、奇瑞、吉利的差距,越拉越大。甚至还有被零跑和上汽乘用车追赶的风险。
看完自主五强的10月销量,基本上可以发现,现在的国内车市,内卷已经见顶,内销基本上很难再出增量;未来头部自主车企的排位,不再看国内销量,更多的是海外销量。接下来四季度乃至明年,谁能稳住国内新能源基本盘、谁能吃下海外全球化增量,谁就能在新一轮淘汰赛里活下来、跑出来。